


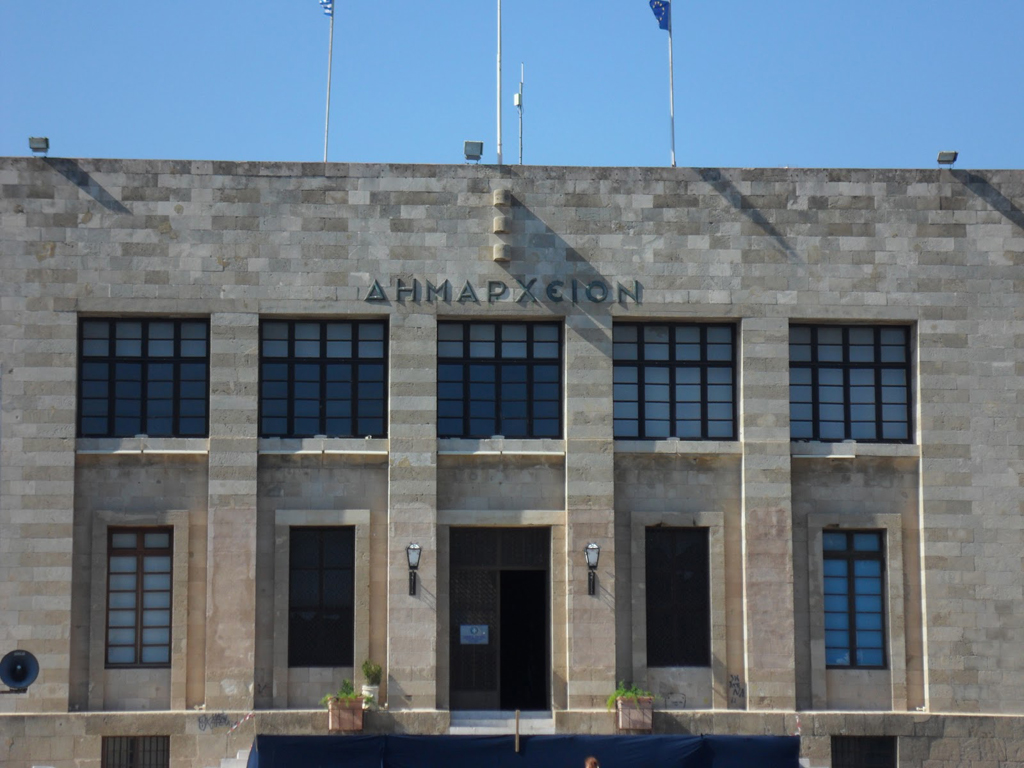
Εξώδικη δήλωση – πρόσκληση και διαμαρτυρία απέστειλε στην ταμειακή υπηρεσία του Δήμου Ρόδου και στον πρόεδρο του δημοτικού συμβουλίου επιχειρηματίας από τον Αρχάγγελο, ζητώντας να ακυρωθούν εγγραφές εις βάρος του στους βεβαιωτικούς καταλόγους του Δήμου Ρόδου για οφειλές από δημοτικό φόρο, να ανασταλεί κάθε διαδικασία είσπραξης τους με την λήψη σε βάρος του αναγκαστικών μέτρων και να έρθει το θέμα προς συζήτηση στο δημοτικό συμβούλιο.
Με την ίδια εξώδικο καλεί την ταμειακή υπηρεσία να συμμορφωθεί άμεσα στις διατάξεις της παρ. 9 της υποπαραγράφου Δ.12 του άρθρου 2 του Ν. 4336/14-8-2015 που κατάργησε την διάταξη του άρθρου του Ν. 2214/1994 (Α* 75) για επιβολή δημοτικού φόρου στα Δωδεκάνησα και να απόσχει στο μέλλον από τυχόν παράνομη επιβολή σε βάρος του μέτρων αναγκαστικής εκτέλεσης όπως είναι η δέσμευση χορήγησης του αποδεικτικού φορολογικής ενημερότητάς του.
Ο επιχειρηματίας εκθέτει ότι ο δημοτικός φόρος κηρύχθηκε ανίσχυρος με τις υπ’αρ. 4504 και 4505/2014 αποφάσεις της Ολομέλειας του Συμβουλίου της Επικρατείας και καταργήθηκε πλέον και νομοθετικά με τη διάταξη της παρ. 9 της Υποπ Δ. 12 του άρθρου 2 του Ν. 4336/2015 (ΦΕΚ Α 94/14-8-1985).
Επισημαίνει ακόμη ότι σύμφωνα με την νομολογία του ΣτΕ, η επιβολή του ένδικου φόρου, και μάλιστα πάγια, σε μόνους όσους ασκούν οικονομική δραστηριότητα στη Δωδεκάνησο υπέρ των ΟΤΑ αυτής αντίκειται στην αρχή της φορολογικής ισότητας και της καθολικότητας του φόρου.
Ειδικότερα ο ΔΗΦΟΔΩ παραβιάζει τόσο το εθνικό όσο και το κοινοτικό δίκαιο δεδομένου ότι αποτελεί φόρο επί των ακαθάριστων εσόδων των επιτηδευματιών από την άσκηση της οικονομικής τους δραστηριότητας με κλιμακωτούς συντελεστές ανάλογα με τον συντελεστή καθαρού κέρδους της δραστηριότητας του επιτηδευματία με αποτέλεσμα να συνιστά φόρο κύκλου εργασιών, η επιβολή του οποίου είναι παράνομη εφόσον αντίκειται στο άρθρο 33 της έκτης κατευθυντήριας οδηγίας του Συμβουλίου της Ευρωπαϊκής Ένωσης.
Επισημαίνει ακόμη ότι ο ΔΗΦΟΔΩ παραβιάζει τις συνταγματικά κατοχυρωμένες αρχές της καθολικότητας του φόρου, της αρχής της ισότητας προ των δημοσίων βαρών, καθώς και της αρχής της αναλογικότητας.
Ακόμη ο ΔΗΦΟΔΩ παραβιάζει την αρχή της καθολικότητας του φόρου και την αρχή της ισότητας προ των δημοσίων βαρών καθώς δεν επιβάλλεται αδιακρίτως σε όλους τους φορολογούμενους φυσικά ή νομικά πρόσωπα που δραστηριοποιούνται στην περιφέρεια του Νομού Δωδεκανήσου και γενικά επί όλων των οικονομικών δραστηριοτήτων που ασκούνται στο Νομό αυτό, πλην των ρητά αναφερόμενων στο νόμο εξαιρέσεων.
Ειδικότερα ο ΔΗΦΟΔΩ επιβάλλεται μόνο σε επιτηδευματίες σύμφωνα με τις διατάξεις του ΚΒΣ. Δημιουργείται έτσι διάκριση και άνιση μεταχείριση σε βάρος των επιτηδευματιών οι οποίοι καλούνται να πληρώσουν δημοτικό φόρο επί των εσόδων τους σε αντίθεση με τους λοιπούς φορολογούμενους που ασκούν ακριβώς την ίδια οικονομική δραστηριότητα στην ίδια γεωγραφική περιοχή γεγονός που επιβάλλει δυσμενή διάκριση σε βάρος τους κατά τρόπο παράνομο και αντισυνταγματικό.
Επισημαίνει ακόμη ότι ο ΔΗΦΟΔΩ με τον αυθαίρετο και κλιμακούμενο συντελεστή φόρου που καθιερώνει έχει παραβιάσει ευθέως την αρχή της αναλογικότητας και προκαλεί ανισότητα αφού χρησιμοποιεί για την ίδια αιτία όχι τα ίδια αλλά διαφορετικά μέτρα και σταθμά για να επιβάλλει φόρο στα ακαθάριστα έσοδα αδιαφορώντας τόσο για τις δαπάνες στις οποίες προέβη ο κάθε επιτηδευματίας για να επιτύχει το οικονομικό αποτέλεσμα όσο και για το καθαρό κέρδος το οποίο εναπέμεινε σ’αυτόν.
Την υπόθεση χειρίζεται η δικηγόρος κ. Τσαμπίκα Ψαρά.





Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.