























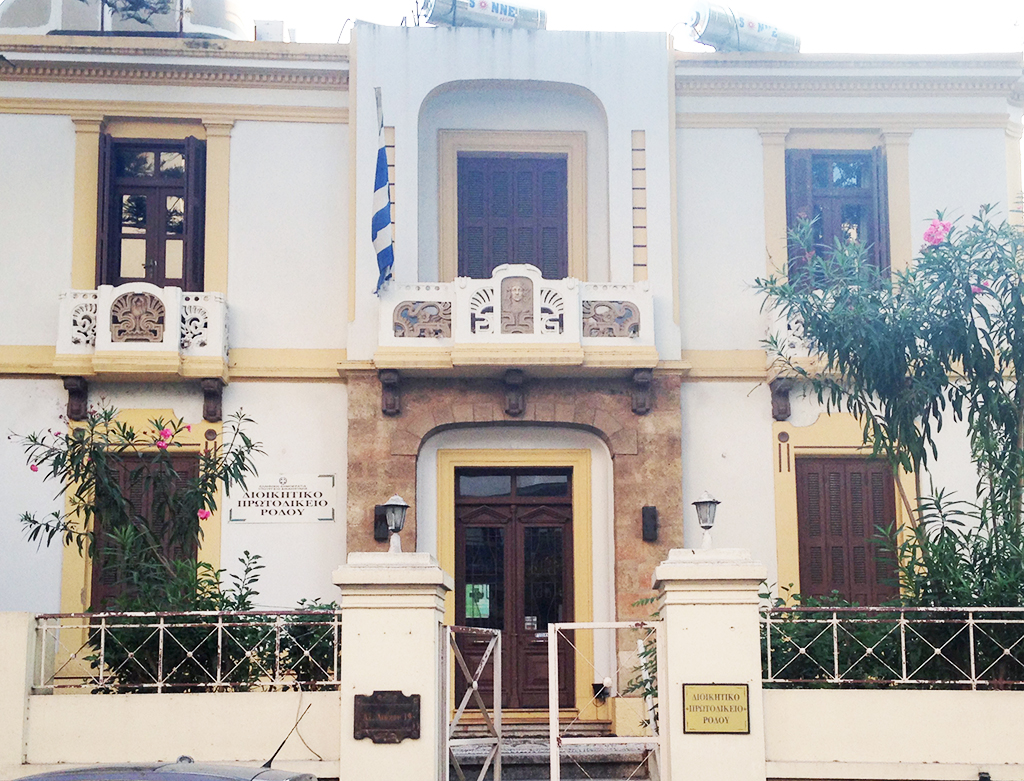
Απόφαση «βόμβα» του Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου, που θεωρήθηκε μόλις χθες, ακυρώνει την επιβολή ΔΗΦΟΔΩ σε εργολαβική εταιρεία, που είχε αναλάβει το έργο της κατασκευής του λιμένα της Ακαντιάς ως αντισυνταγματικό, παρότι το θέμα εξακολουθεί να εκκρεμεί ενώπιον της Ολομέλειας του Συμβουλίου της Επικρατείας!
Η συνταγματικότητα του ΔΗΦΟΔΩ θα εξεταστεί σε προγραμματισμένη, μετά από αναβολή, συνεδρίαση της Ολομέλειας του ΣτΕ την 14η Οκτωβρίου 2014.
Όπως αποκάλυψε η “δημοκρατική”, το ανώτατο ακυρωτικό διοικητικό δικαστήριο με τις υπ΄αριθμ. 3930 και 3931/2013 αποφάσεις του Β’ Τμήματος του σε επταμελή σύνθεση έκρινε κατά πλειοψηφία αντισυνταγματικό τον φόρο.
Οι αποφάσεις του δικαστηρίου δεν είναι αμετάκλητες, δεν παράγουν δεδικασμένο και φυσικά δεν έχουν έννομα αποτελέσματα.
Πλην όμως οι θέσεις της επταμελούς σύνθεσης βρήκαν σύμφωνο δικαστή του Μονομελούς Διοικητικού Πρωτοδικείου, που με την υπ’ αρίθμ.160/2014 απόφασή του έκρινε άκυρη την επιβολή του φόρου σε επιχείρηση του νησιού!
Η εξέλιξη δημιουργεί νέα δεδομένα, αφού μέχρι σήμερα με πάγια νομολογία του Διοικητικού Πρωτοδικείου Ρόδου και του Διοικητικού Εφετείου Πειραιά, έχουν απορριφθεί όλα τα ένδικα βοηθήματα και μέσα κατά βεβαιωτικών πράξεων του ΔΗΦΟΔΩ, ο οποίος εθεωρείτο απόλυτα συμβατός με το Ευρωπαϊκό Δίκαιο και το Σύνταγμα.
Εν πάση περιπτώσει η δικαστής κ. Ελένη Ηλιου, Πρωτοδίκης Δ. Δ., εξέτασε την προσφυγή της ανώνυμης εταιρείας με την επωνυμία «ΜΕΤΡΟ Α.Ε.», που εδρεύει στο Μαρούσι Αττικής, η οποία παραστάθηκε διά του δικηγόρου, κ. Νικολάου Σκορδίλη κατά του Ελληνικού Δημοσίου, το οποίο εκπροσωπείται από τον Υπουργό Οικονομικών και του Δήμου Ρόδου, που παραστάθηκε διά του δικηγόρου κ. Θεόδωρου Φραράκη.
Στο διατακτικό της απόφασης αναφέρονται μεταξύ άλλων και τα εξής:
«Επειδή, κατά το άρθρο 4 παρ. 5 του Συντάγματος, οι Έλληνες πολίτες συνεισφέρουν χωρίς διακρίσεις στα δημόσια βάρη, ανάλογα με τις δυνάμεις τους». Από τη διάταξη αυτή, με την οποία θεσπίζεται η αρχή της φορολογικής ισότητας και της καθολικότητας του φόρου, δεν αποκλείεται η διαφορετική φορολογική μεταχείριση κατηγοριών φορολογουμένων, εφ’ όσον όμως η μεταχείριση αυτή δεν είναι αυθαίρετη αλλά στηρίζεται σε γενικά και αντικειμενικά κριτήρια που δικαιολογούνται από τις ιδιαίτερες συνθήκες κάθε κατηγορίας, ενόψει και των εκάστοτε κοινωνικοοικονομικών συνθηκών. Στο πλαίσιο αυτό παρέχεται στον κοινό νομοθέτη ευρεία ευχέρεια να διαμορφώνει το κατάλληλο, κατά την εκτίμηση του, φορολογικό σύστημα.
Επειδή, μετά την ένωση της Δωδεκανήσου με την Ελλάδα, στις 31-3-1947, με τις διατάξεις των άρθρων 2 του α.ν. 798/1948 (Α’ 248) διατηρήθηκαν «προσωρινώς» σε ισχύ οι διατάξεις των 187/1938 και 132/1939 Τοπικών Κυβερνητικών Διαταγμάτων της Ιταλικής Διοικήσεως περί επιβολής τοπικού φόρου κατανάλωσης υπέρ των δήμων και κοινοτήτων της Δωδεκανήσου επί των εισαγομένων σ’ αυτήν εμπορευμάτων, καθώς και των εξαγομένων από αυτήν (πρβλ. ΣΕ 2956/1981), αναστελλομένης της ισχύος των αντιστοίχων διατάξεων του Κωδικός Δήμων και Κοινοτήτων.
Στη συνέχεια, όταν, με τις διατάξεις του α.ν. 1910/1951 (Α’ 221) ρυθμίσθηκαν τα των εσόδων όλων των δήμων και κοινοτήτων της χώρας, περιλαμβανομένης, συνεπώς, και της Δωδεκανήσου, με το άρθρο 79 ορίσθηκε ειδικότερα ότι διατηρούνταν σε ισχύ οι υπέρ των Δήμων και Κοινοτήτων της Γεν. Διοικήσεως Δωδεκανήσου εισπραττόμενοι φόροι, τέλη και δικαιώματα, περί των οποίων δεν προέβλεπε ο νόμος αυτός, και οι οποίοι επιτρεπόταν να καταργηθούν με βασιλικό διάταγμα, το οποίο, πάντως, ποτέ δεν εκδόθηκε.
Συνεπώς, υπό το καθεστώς αυτό, οι οργανισμοί τοπικής αυτοδιοίκησης της Δωδεκανήσου, επιπλέον των προβλεπόμενων από τις πάγιες ρυθμίσεις περί δήμων και κοινοτήτων εσόδων, συνέχιζαν να απολαμβάνουν και του προαναφερθέντος ειδικού τοπικού φόρου κατανάλωσης, κρίθηκε δε ότι η διατήρηση αυτή σε ισχύ των εν λόγω διατάξεων, όπως, άλλωστε, και άλλες φορολογικές αποκλίσεις σχετικά με τη Δωδεκάνησο, δεν παραβίαζαν τις συνταγματικές διατάξεις περί ισότητας και συνεισφοράς των Ελλήνων αδιακρίτως στα δημόσια βάρη αναλόγως των δυνάμεών τους, ενόψει, μεταξύ άλλων, των «διαφόρων συνθηκών» υπό τις οποίες τελούσαν οι φορολογούμενοι στη Δωδεκάνησο σε σχέση με τους φορολογούμενους στη λοιπή Ελλάδα (ΣΕ 2956/1981).
Αργότερα, όμως, ύστερα από την ένταξη της Ελλάδας στην Ευρωπαϊκή Οικονομική Κοινότητα, όταν εγέρθηκαν αμφισβητήσεις σχετικά με τη συμφωνία των πιο πάνω διατάξεων προς το κοινοτικό δίκαιο (βλ. συζητήσεις στη Βουλή, συνεδρίαση ΡΔ/21-4-1994) και απέληξαν σε αποφατική κρίση του ΔΕΚ (βλ. απόφαση της 14/9/1995, συνεκδικασθείσες υποθέσεις C-485/93 και 486/93, Σιμιτζή κατά Δήμου Κω), αυτές καταργήθηκαν από 1-7-1994 με την παράγραφο 2 του άρθρου 65 του ν. 2214/1994 «Αντικειμενικό σύστημα φορολογίας εισοδήματος και άλλες διατάξεις» (Α’ 75)».
Επισημαίνεται παρακάτω ότι από τις σχετικές συζητήσεις στη Βουλή, προκύπτει ότι ο επίδικος φόρος, που επιβλήθηκε δίχως μελέτη και επίκληση ειδικών συνθηκών διαφοροποίησης της Δωδεκανήσου έναντι των λοιπών περιφερειών του Κράτους, προορίσθηκε να αποτελέσει, και μάλιστα μόνιμα και όχι προσωρινά, «υποκατάστατο» του καταργηθέντος με την προαναφερθείσα διάταξη του άρθρου 65 παρ. 2 του ίδιου νομοθετήματος φόρου, προς ανάπτυξη της τοπικής οικονομίας…
Τονίζονται έτσι στην απόφαση και τα εξής:
«Επειδή, οι κοινωνικοοικονομικές συνθήκες του χρόνου επιβολής του επιδίκου φόρου, 50 περίπου χρόνια μετά την ένωση της Δωδεκανήσου με την Ελλάδα, είναι, προφανώς, διαφορετικές εκείνων που υπήρχαν κατά τα αμέσως επόμενα της ένωσης αυτής έτη και δικαιολογούσαν μιαν ειδική, έναντι άλλων περιοχών της χώρας με τα αυτά χαρακτηριστικά, μεταχείριση.
Τούτο προκύπτει άλλωστε και από τη διαφαινόμενη σε σειρά νεότερων φορολογικών ρυθμίσεων μεταβολή της ουσιαστικής εκτίμησης του νομοθέτη, σύμφωνα με την οποία η Δωδεκάνησος δεν αντιμετωπίζεται μεμονωμένα, αλλά μαζί με άλλες περιοχές με τα αυτά χαρακτηριστικά, ενιαία. Ειδικότερα, α) προβλέφθηκε υπό προϋποθέσεις (άρθρο 17 παρ. 4 ν. 1642/1986, Α’ 125, όπως αντικαταστάθηκε με άρθρο 1 παρ. 26 ν. 2093/1992, Α’ 181, άρθρο 21 παρ. 4 ν. 2859/2000, Α’ 248) κατά ενιαίο τρόπο για τα νησιά των νομών Λέσβου, Χίου, Σάμου, Δωδεκανήσου, Κυκλάδων και τα νησιά του Αιγαίου Θάσο, Σαμοθράκη, Βόρειες Σποράδες και Σκύρο, μείωση κατά 30% των συντελεστών φ.π.α., αφού, με το άρθρο 8 του ν. 1881/1990 (Α’ 42) όπως τροποποιήθηκε με το άρθρο 10 του ν. 1884/1990 (Α’ 81), είχε εγκαταλειφθεί η πρόβλεψη σχετικής μείωσης μόνο για τη Δωδεκάνησο (άρθρο 17 εδ. β’ ν. 1642/1986, άρθρο 2 ν. 1676/1986, Α’ 204), β) ο νομοθέτης, ο οποίος είχε αρχικώς ορίσει ειδικά για τη Δωδεκάνησο ότι η κατ’ άρθρο 9 παρ. 1 ν.δ. 3323/1955 (Α’ 214) κλίμακα φορολογικών συντελεστών και ο κατά την παρ. 2 του ίδιου άρθρου συμπληρωματικός φόρος εφαρμόζονται μειωμένοι στο ήμισυ, από το ποσό δε του φόρου αυτού ποσοστό 20% αποτελεί έσοδο υπέρ των Δήμων και Κοινοτήτων της Δωδεκανήσου, προέβη ακολούθως σε ειδικές ευνοϊκές ρυθμίσεις ως προς τη φορολογία εισοδήματος που αναφέρονταν μεν στη Δωδεκάνησο, μαζί, όμως, με άλλες περιοχές (νομούς Ξάνθης, Ροδόπης, Έβρου, Λέσβου, Χίου, Σάμου και Δωδεκανήσου, καθώς και περιοχές των νομών Θεσπρωτίας, Ιωαννίνων, Καστοριάς, Φλώρινας, Πέλλης, Κιλκίς, Σερρών και Δράμας, περιλαμβανόμενες σε ζώνη βάθους 20 χιλιομέτρων από τη μεθοριακή γραμμή), ενώ, εξάλλου, με το άρθρο 118 του Κώδικα Φορολογίας Εισοδήματος (ν. 2238/1994, Α’ 151, που προστέθηκε με το άρθρο 8 του ν. 2459/1997, Α’ 17) προέβη σε φορολογικές απαλλαγές και μειώσεις στη φορολογία εισοδήματος, καθώς και σε λοιπές φορολογίες (ειδικό φόρο τραπεζικών εργασιών, φόρο μεταβίβασης ακινήτων), για λόγους αναπτυξιακούς και εθνικούς (συγκράτηση και αύξηση πληθυσμού) σε περιοχές, τις οποίες, όμως, καθόρισε με γενικό και αντικειμενικό τρόπο (νησιά με πληθυσμό κάτω από 3.100 κατοίκους).
Κατά τα λοιπά, λόγοι που δικαιολογούν, και μάλιστα με πάγιο τρόπο, την επιβολή του ένδικου φόρου υπέρ μόνων των ΟΤΑ Δωδεκανήσου και, συνεπώς, σε βάρος εκείνων μόνον που ασκούν εκεί οικονομική δραστηριότητα, κατ’ εξαίρεση όλων όσοι την ασκούν στην λοιπή ελληνική επικράτεια, ούτε από τη φύση του φόρου αυτού συνάγεται ούτε, όπως προαναφέρθηκε, από τις προπαρασκευαστικές εργασίες ψήφισης της σχετικής διάταξης, αναδεικνύεται (πρβλ. ΣΕ 3037/2008 Ολ., 650/1995 7μ.).
Ειδικότερα, επίκληση, με συγκεκριμένο τρόπο, συνθηκών που θα δικαιολογούσαν μια τέτοια διαφοροποίηση, δεν γίνεται ούτε στις απευθυνόμενες στο Συμβούλιο της Επικρατείας από 1-10-1995 και 21-8-2012 γνωμοδοτήσεις του Καθηγητή Σπ. Φλογαΐτη και της Επίκουρης Καθηγήτριας Ελ. Θεοχαροπούλου, αντιστοίχως, ούτε στο 3153/2012 έγγραφο της Διεύθυνσης Οικονομικών ΟΤΑ του Υπουργείου Εσωτερικών, όπου γίνεται χρήση εκφράσεων και επίκληση συνθηκών που προσιδιάζουν, όμως, και σε άλλες περιοχές της Χώρας, όπως, γενικώς, ιδιαίτερων τοπικών συνθηκών και γεωγραφικών ιδιαιτεροτήτων παραμεθόριου νησιωτικού συμπλέγματος με απομονωμένα νησιά, αύξησης εσόδων ΟΤΑ προς εκπλήρωση της αποστολής τους ενόψει και του άρθρου 102 του Συντάγματος και, συνεπώς, σκοπού δημοσίου συμφέροντος, τουριστικού προορισμού κλπ.
Πρόκειται για συνθήκες που θα δικαιολογούσαν μεν ενδεχομένως τη διαφοροποίηση των εν λόγω κατηγοριών με βάση γενικά και αντικειμενικά κριτήρια, όχι όμως μόνης της Δωδεκανήσου.
Για τον λόγο αυτό, δεν αρκεί να στηρίξει θεμιτά την προσβαλλόμενη ρύθμιση, μόνη η, χωρίς συγκεκριμένη εξειδίκευση των λόγων που το επιβάλλουν, επίκληση των διατάξεων των άρθρων 102 παρ. 6 (παρ. 5, μετά την αναθεώρηση με το από 6-4-2001 ψήφισμα της Ζ’ Αναθεωρητικής Βουλής, Α’ 84/17-4-2011) και της προστεθείσας, άλλωστε, με το ίδιο πιο πάνω ψήφισμα ερμηνευτικής δήλωσης στο άρθρο 101 του Συντάγματος περί των ιδιαίτερων συνθηκών των νησιωτικών περιοχών, ούτε εκείνων του άρθρου 106 παρ. 1 του Συντάγματος για την ανάπτυξη των παραμεθόριων νησιωτικών περιοχών, ή εκείνων του άρθρου 9 του ν. 1850/1989 «Κύρωση του Ευρωπαϊκού Χάρτη της Τοπικής Αυτονομίας» (Α’ 114) που ορίζουν ότι οι οργανισμοί τοπικής αυτοδιοίκησης έχουν δικαίωμα, στα πλαίσια της εθνικής οικονομικής πολιτικής, σε επαρκείς ίδιους πόρους τους οποίους μπορούν να διαθέτουν ελεύθερα κατά την άσκηση των αρμοδιοτήτων τους (παρ. 1) τουλάχιστον δε ένα μέρος αυτών πρέπει να προέρχεται από τοπικούς φόρους και τέλη των οποίων το ύψος έχουν το δικαίωμα να ορίζουν μέσα στα όρια του νόμου (παρ. 4), τα προβλεπόμενα από τις οποίες μέτρα οφείλουν να κινούνται εντός των ορίων που τάσσουν οι λοιπές συνταγματικές διατάξεις και αρχές. Κατόπιν των ανωτέρω, η επιβολή του ένδικου φόρου, και μάλιστα πάγια, σε μόνους όσους ασκούν οικονομική δραστηριότητα στη Δωδεκάνησο υπέρ των ΟΤΑ αυτής αντίκειται στην αρχή της φορολογικής ισότητας και της καθολικότητας του φόρου και καθιστά εκ του λόγου τούτου ανίσχυρη τη σχετική ρύθμιση (ΣτΕ 3931/2013 παραπ. ΟλΣτΕ)».
Στην συγκεκριμένη περίπτωση η προσφεύγουσα τεχνική εταιρεία είχε αναλάβει την εκτέλεση του δημοσίου έργου του Λιμένα Ακαντιάς Ρόδου, υπέβαλε με επιφύλαξη στο Δήμο Ρόδου την από 30.6.2005 δήλωση απόδοσης Δημοτικού Φόρου Δωδεκανήσου του άρθρου 60 του Ν. 2214/1994, για το Α’τρίμηνο του έτους 2003.
Με αυτήν δήλωσε ως ακαθάριστα έσοδα από την παροχή υπηρεσιών κατά την εκτέλεση του πιο πάνω έργου ποσό 306.506,89 ευρώ, ο δε αναλογών ΔΗ.ΦΟ.ΔΩ. βάσει του συντελεστή καθαρού κέρδους της επιχείρησης (10%) υπολογίστηκε στο ποσό των 1.226,03 ευρώ, στον οποίο προστέθηκε ποσό 613,02 ευρώ που αντιστοιχεί σε πρόστιμο λόγω εκπρόθεσμης δήλωσης, προέκυψε δε, σε βάρος της συνολική οφειλή ύψους 1.839,05 ευρώ.
Το πιο πάνω ποσό καταβλήθηκε στο ταμείο του Δήμου από την προσφεύγουσα στις 30.6.2005 οπότε και εξοφλήθηκε η οφειλή της.
Ακολούθως, με την αριθ. πρωτ. 9444/30.6.2005 αίτηση της προς το Δήμο Ρόδου ζήτησε την επιστροφή μεταξύ άλλων, του πιο πάνω ποσού ως αχρεωστήτως καταβληθέντος φόρου, ισχυριζόμενη ότι ο εν λόγω δημοτικός φόρος αντίκειται στις διατάξεις του Κοινοτικού Δικαίου (άρθρα 90, 95 και 25 της Ε.Ε.Σ.) οι οποίες επιτάσσουν αφενός μεν την ελεύθερη κυκλοφορία των αγαθών έστω και εάν προέρχονται από άλλη περιοχή της ίδιας χώρας, αφετέρου με αυτές απαγορεύεται η επιβολή δασμών ή άλλων φορολογικών επιβαρύνσεων ισοδυνάμου αποτελέσματος.
Ο Δήμος με το από 9.6.2011 υπόμνημα του ζητεί την απόρριψη της προσφυγής ως αβάσιμης, ισχυριζόμενος, μεταξύ άλλων, ότι ο επίμαχος Δημοτικός Φόρος Δωδεκανήσου δεν παραβιάζει την αρχή της ισότητας και της καθολικότητας του φόρου που προβλέπεται από το άρθρο 4 παρ. 5 του Συντάγματος διότι η επιβολή του επίδικου φόρου γίνεται βάσει αντικειμενικών κριτηρίων και βάσει της φοροδοτικής ικανότητας των επιτηδευματιών.
Τέλος, ισχυρίζεται ότι δεν απαγορεύεται η δυνατότητα θέσπισης ή ισχύος τοπικών φόρων που εισπράττονται από τους Ο.Τ.Α. και εξυπηρετούν τοπικές ανάγκες.
Το δικαστήριο κατέληξε ότι η επιβολή του επίδικου φόρου (ΔΗ.ΦΟ.ΔΩ.) και μάλιστα πάγια, σε μόνους όσους ασκούν οικονομική δραστηριότητα στη Δωδεκάνησο υπέρ των Ο.Τ.Α. αυτής, αντίκειται στην καθιερωμένη από το άρθρο 4 παρ. 5 του Συντάγματος αρχή της φορολογικής ισότητας και της καθολικότητας του φόρου και έκρινε ότι μη νομίμως καταβλήθηκε από την προσφεύγουσα ο εν λόγω φόρος για το Α’ τρίμηνο του έτους 2003, κατ’ εφαρμογή της αντισυνταγματικής, διάταξης του άρθρου 60 του ν. 2214/1994, κατ’ αποδοχή ως βάσιμου του σχετικού λόγου της προσφυγής.
Ανακοίνωση του ΕΒΕΔ
Μετά και την υπ’ αρίθμ.160/2014 απόφαση του Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου, που ακυρώνει την επιβολή ΔΗΦΟΔΩ σε εργολαβική εταιρεία, κρίνοντάς τον αντισυνταγματικό, ενώ εκκρεμεί η απόφαση της Ολομέλειας του ΣτΕ, η συνεδρίαση της οποίας έχει οριστεί για την 14η Οκτωβρίου 2014, ο Πρόεδρος του Επιμελητηρίου Δωδεκανήσου κ. Γιάννης Πάππου, προέβη στην ακόλουθη δήλωση:
“Είκοσι χρόνια μετά τη θέσπιση του ΔΗΦΟΔΩ το 1994, με τη σημερινή του μορφή, έρχεται η πρώτη απόφαση δικαστηρίου, που κρίνει τον φόρο αντισυνταγματικό.
Η απόφαση αυτή, σε συνάρτηση και με τις υπ΄αριθμ. 3930 και 3931/2013 αποφάσεις του Β’ Τμήματος του ΣτΕ σε επταμελή σύνθεση που έκρινε, κατά πλειοψηφία, αντισυνταγματικό τον ΔΗΦΟΔΩ, αποτελεί δικαίωση του αγώνα του Επιμελητηρίου Δωδεκανήσου, για την κατάργησή του φόρου που αποτελεί το πιο αναχρονιστικό, παράνομο και καταναγκαστικό, μεσαιωνικού τύπου χαράτσι, το οποίο καταπιέζει την παραγωγική – επιχειρηματική κοινότητα καθώς και το σύνολο των πολιτών της Δωδεκανήσου.
Η απόφαση αυτή του Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου, έρχεται σε μια περίοδο κατά την οποία οι επιχειρήσεις της Δωδεκανήσου δίνουν έναν πολύ σκληρό καθημερινό αγώνα επιβίωσης σε ένα περιβάλλον πρωτοφανούς ύφεσης και ιστορικά χαμηλής ρευστότητας.
Το Επιμελητήριο Δωδεκανήσου, ως θεματοφύλακας των συμφερόντων των παραγωγικών τάξεων και των κατοίκων της Δωδεκανήσου, με απόλυτη εμπιστοσύνη απέναντι στη Δικαιοσύνη, δεν θα σταματήσει τον αγώνα μέχρι να απαλλάξει τον επιχειρηματικό κόσμο και την κοινωνία της Δωδεκανήσου από αυτό το μεσαιωνικό χαράτσι”.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.