














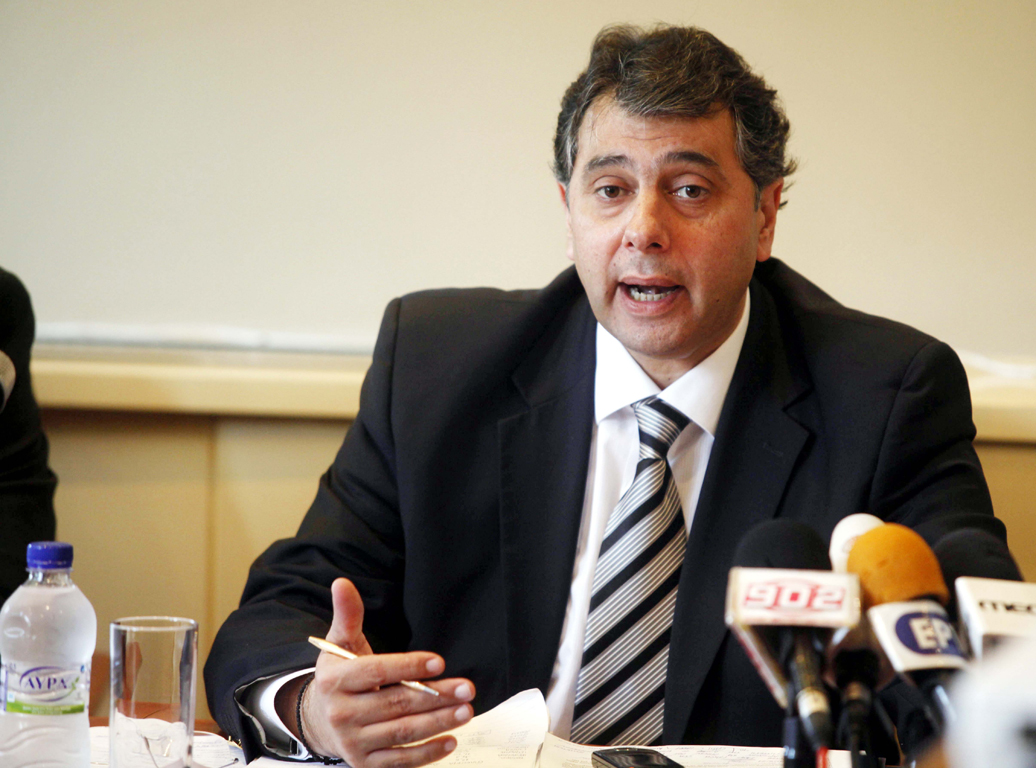
Η ΕΣΕΕ έχει επανειλημμένως καταθέσει εμπεριστατωμένες προτάσεις για τη θέσπιση ενός χρηστικού και δίκαιου φορολογικού συστήματος, το οποίο θα διακρίνεται για την ισομερή κατανομή των βαρών και την αποδοτικότερη λειτουργία των ελεγκτικών του μηχανισμών. Σε αυτό το πλαίσιο και λαμβάνοντας υπόψη τις προθέσεις της Κυβέρνησης για άρση των άδικων και οριζόντιων φορολογικών διατάξεων που επιβαρύνουν υπέρμετρα τη μικρομεσαία επιχειρηματικότητα, μας προκαλεί ιδιαίτερη εντύπωση η ψήφιση του Άρθρου 21 του Νόμου 4321/2015.
Οπως αναφέρεται στη σχετική ανακοίνωση, οι διατάξεις του συγκεκριμένου άρθρου προβλέπουν την επιβολή παρακράτησης φόρου επί της αξίας των συναλλαγών που διενεργεί η εγχώρια εισαγωγική επιχείρηση με εταιρείες που εδρεύουν σε «μη συνεργάσιμα φορολογικά κράτη» ή σε κράτη που υπόκεινται σε «προνομιακό φορολογικό καθεστώς».
Συγκεκριμένα, όποια επιχείρηση αγοράσει προϊόντα ή προμηθευτεί καύσιμα ή πρώτες ύλες από μια εταιρεία που βρίσκεται π.χ. στην Κύπρο, τη Βουλγαρία, το Κατάρ ή την Ιρλανδία, χώρες στις οποίες ισχύει προνομιακό φορολογικό καθεστώς (έχουν δηλαδή φορολογικό συντελεστή κάτω του 13%), θα πρέπει να καταβάλει φόρο 26% επί της δαπάνης. Ο φόρος θα επιστρέφεται αζημίως σε διάστημα τριών μηνών, εφόσον η επιχείρηση αποδείξει στη φορολογική διοίκηση ότι η συναλλαγή είναι πραγματική. Οι καταστροφικές συνέπειες του εν λόγω άρθρου, όχι μόνο για το ελληνικό εμπόριο αλλά και για την εν γένει εισαγωγική και εξαγωγική επιχειρηματική δραστηριότητα είναι πασιφανείς και μπορούν να συνοψιστούν στις ακόλουθες παρατηρήσεις:
Αρνητικές επιπτώσεις του Άρθρου 21 του Ν. 4321/2015 στην πραγματική οικονομία:
• Η συγκεκριμένη διάταξη στην ουσία αποτελεί θηλιά στο λαιμό χιλιάδων μικρομεσαίων επιχειρήσεων, καθώς επιδεινώνεται η ήδη δυσχερής θέση στην οποία έχουν επέλθει, εξαιτίας της οικονομικής ασφυξίας και της συνακόλουθης περιορισμένης έως ανύπαρκτης διαθέτουσας ρευστότητας. Το ήδη δυσμενές κλίμα γίνεται ακόμη πιο αρνητικό, αν συνυπολογιστεί η όχι αμελητέα χρονική διάρκεια επιστροφής του προκαταβληθέντος φόρου από το Κράτος (τρίμηνη διάρκεια), σε περίπτωση που η συναλλαγή κριθεί ως νόμιμη.
• Η προκύπτουσα γραφειοκρατία στην προσπάθεια επιβεβαίωσης της αυθεντικότητας της συναλλαγής την οποία θα υποστεί ο επιχειρηματικός κόσμος, αντιβαίνει στις αρχές ενός απλού, λειτουργικού και απαλλαγμένου από διοικητικά βάρη φορολογικού πλαισίου. Παράλληλα, η μετακύλιση του βάρους απόδειξης της νομιμότητας των εμπορικών συναλλαγών από τους προβλεπόμενους φοροελεγκτικούς μηχανισμούς στις επιχειρήσεις καταστρατηγεί την υφιστάμενη νομοθεσία. Η τελευταία ορίζει επαρκώς τα εργαλεία εντοπισμού της φοροδιαφυγής και πιστοποίησης της πραγματικής υπόστασης των συναλλαγών, χωρίς να προκαλεί περαιτέρω επιβαρύνσεις στις επιχειρήσεις.
• Όπως γίνεται εύκολα αντιληπτό η διαδικασία απόδειξης τέλεσης μη παράνομων συναλλαγών ισοδυναμεί με ένα τεράστιο διαχειριστικό κόστος, το οποίο αναμένεται να επιβαρύνει τις ήδη καταπονημένες, από φορολογικής απόψεως, επιχειρήσεις. Στο ίδιο μήκος κύματος, ο συλλήβδην στιγματισμός της εγχώριας επιχειρηματικότητας και η εκ των προτέρων ενοχοποίησή της, συνιστά μία πρακτική που χρήζει ριζικής και άμεσης αναθεώρησης.
• Η συναλλακτική επιχειρηματική πρακτική που αφορά στην αγορά εμπορεύσιμων αγαθών από μεγάλου μεγέθους πολυεθνικές εταιρείες, αναγκάζει στην πραγματικότητα τον εισαγωγέα να προμηθεύεται τα προϊόντα από τις θυγατρικές των μεγάλων ομίλων (πολυεθνικές), οι οποίες είναι συνήθως εγκατεστημένες σε χώρες που διαθέτουν ευνοϊκό φορολογικό καθεστώς. Ως εκ τούτου, η παραπάνω συναλλακτική διαδικασία εμπίπτει στις διατάξεις του Άρθρου 21, με τον επιπλέον φόρτο εργασίας και τις γραφειοκρατικές κωλυσιεργίες που αυτές συνεπάγονται.
• Η ισχύς του συγκεκριμένου άρθρου, καταδεικνύει μεν την πρόθεση της κυβέρνησης για την πάταξη των τριγωνικών συναλλαγών, από την άλλη όμως ο οριζόντιος χαρακτήρας του μέτρου τορπιλίζει οποιαδήποτε πρωτοβουλία ανάπτυξης του υγιούς επιχειρείν και διεκπεραίωσης των νόμιμα προβλεπόμενων διαδικασιών.
• Οι διατάξεις του συγκεκριμένου άρθρου συντελούν στον αποπροσανατολισμό των αρχικών στοχεύσεων και προθέσεων της πολιτικής ηγεσίας, καθώς δε διασφαλίζεται η φορολόγηση των αποκομισθέντων κερδών αλλά η επιβάρυνση της εμπορικής δραστηριότητας (αγορές εμπορεύσιμων ειδών). Ο πρόσθετος φόρος με συντελεστή 26% θα επιβληθεί επί των ακαθάριστων δαπανών των επιχειρήσεων και όχι επί των καθαρών πραγματοποιηθέντων κερδών τους.
• Η επιβάρυνση των εισαγωγικών επιχειρήσεων, εξαιτίας της επιβολής προληπτικού φόρου 26% επί των συναλλαγών, πλήττει ταυτόχρονα και εκείνες τις μονάδες που διακρίνονται για τον εξαγωγικό τους προσανατολισμό. Κι αυτό γιατί μία σειρά βασικών και ουσιωδών μεταβλητών του κόστους, όπως το κόστος προμήθειας πρώτων υλών, το μεταφορικό και το ενεργειακό κόστος αλλά και το αντίστοιχο χρηματοοικονομικό θα εκτιναχθούν στα ύψη, με συνέπεια την αύξηση της τελικής τιμής διάθεσης των προϊόντων και την επακόλουθη απώλεια της διεθνούς ανταγωνιστικότητάς τους.
• Η υποχρέωση παρακράτησης φόρου εν είδει εξασφάλισης με στόχο τον αυτοέλεγχο των επιχειρήσεων και τη βελτίωση της ρευστότητας του Κράτους, αντιβαίνει σε θεμελιώδεις κανόνες της Ευρωπαϊκής Ένωσης, από τη στιγμή που εγείρονται θέματα περί ελεύθερου ανταγωνισμού. Σαν αποτέλεσμα μετατίθεται ή ακόμα και αναβάλλεται οριστικά η διενέργεια νόμιμων εμπορικών συναλλαγών με συγκεκριμένες χώρες που προβλέπονται στο Άρθρο 21 (χώρες ευνοϊκού φορολογικού καθεστώτος), προκειμένου να αποφευχθεί η καταβολή σημαντικών ποσών στο ελληνικό Κράτος.
Προτεινόμενες λύσεις:
Η ΕΣΕΕ αναλογιζόμενη τις άκρως επιζήμιες συνέπειες που θα επέλθουν στην ήδη προβληματική λειτουργία της αγοράς από την εφαρμογή των διατάξεων του προς εξέταση άρθρου, υπέβαλε στο ΥΠΟΙΚ υπόμνημα παρατηρήσεων και θέσεων, που αποσκοπούν στην άρση του αδιεξόδου και της αναστάτωσης που έχουν προκληθεί. Πιο συγκεκριμένα, τα κυριότερα σημεία που μπορούν να ληφθούν υπόψη για την αποφυγή σύγχυσης μιας συνήθους συναλλαγής με μια “τριγωνική ενδοομιλική τιμολόγηση” είναι τα ακόλουθα:
✓ Καταρχήν, θα πρέπει να προταθεί η κατάργηση της διάταξης του Άρθρου 21 του Ν. 4321/2015 ή άλλως η τροποποίηση, ή η αναστολή στην εφαρμογή της, τουλάχιστον μέχρι τις 30.6.2015, αφού η εφαρμογή του θα επιδεινώσει τα ανυπέρβλητα προβλήματα ρευστότητας των επιχειρήσεων.
✓ Όπου δεν πραγματοποιείται τριγωνική συναλλαγή, αλλά ευθεία συναλλαγή με προμηθευτή από οποιαδήποτε χώρα και ιδιαιτέρως όταν αυτή αφορά αγαθά που «παράγονται – κατασκευάζονται» σε αυτή, δεν θα πρέπει να εφαρμόζεται η εν λόγω διάταξη.
✓ Η διάταξη αναφέρεται σε συναλλαγές με μη συνεργάσιμα κράτη και κράτη που υπόκεινται σε προνομιακό καθεστώς, αφήνοντας εκτός πεδίου συναλλαγές με FYROM, Ρουμανία αλλά και άλλες χώρες όπως Τουρκία και Σερβία. Με αυτόν τον τρόπο αποσαθρώνονται και απαξιώνονται συναλλακτικά ήθη και εμπορικές σχέσεις ετών, με συγκεκριμένες χώρες, αφήνοντας εκτός πεδίου άλλες που μπορεί να εντοπίζονται παρόμοια φαινόμενα.
✓ Σε περίπτωση εφαρμογής των διατάξεων του Άρθρου 21, να υποβάλλονται για μία και μοναδική φορά ανά έτος, στοιχεία για την ύπαρξη/υπόσταση του αντισυμβαλλόμενου προμηθευτή και όχι ανά συναλλαγή, σε περίπτωση πολλαπλών συναλλακτικών πράξεων.
✓ Η διαδικασία ελέγχου και διασταύρωσης να πραγματοποιείται εκ των προτέρων, κατά τη διάρκεια και σίγουρα πριν την ολοκλήρωση της συναλλαγής, αν αυτό είναι εφικτό.
✓ Εντός ενός μήνα από την πραγματοποίηση της «συνήθους συναλλαγής» να επιστρέφεται στην επιχείρηση το 80% του ποσού, κατόπιν υποβολής σχετικής υπεύθυνης δήλωσης, και το υπόλοιπο 20% του ποσού να επιστρέφεται μετά από φορολογικό έλεγχο, που θα περαιούται εντός τριών μηνών. Μετά την παρέλευση των τριών μηνών, και εφόσον δεν έχει διενεργηθεί ο σχετικός έλεγχος, τότε το 20% του ποσού θα επιστρέφεται στην επιχείρηση αυτοδικαίως.
Ο πρόεδρος της ΕΣΕΕ Βασίλης Κορκίδης δήλωσε σχετικά: «…Η ασάφεια που διακρίνει το περιεχόμενο του Άρθρου 21 είναι πολύ πιθανό να οδηγήσει στη δημοσίευση εγκυκλίων εκ μέρους του Υπουργείου, προκειμένου να ερμηνευτούν συγκεκριμένες διατάξεις, μεταθέτοντας συνεχώς την εφαρμογή του άρθρου με κίνδυνο, είτε να καταστεί ανεφάρμοστο, είτε να επιτρέψει στις “τριγωνικές συναλλαγές” απλά να αλλάξουν χώρα διέλευσης. Η παραπάνω πιθανολογούμενη εξέλιξη επιτείνει το κλίμα αβεβαιότητας και ανησυχίας που επικρατεί στην αγορά, θέτοντας για ακόμη μία φορά τη θέσπιση ενός δίκαιου, σαφούς και αξιοκρατικού φορολογικού πλαισίου για τις ΜμΕ ελληνικές επιχειρήσεις, στο περιθώριο…»
ΑΠΕ-ΜΠΕ



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.