


























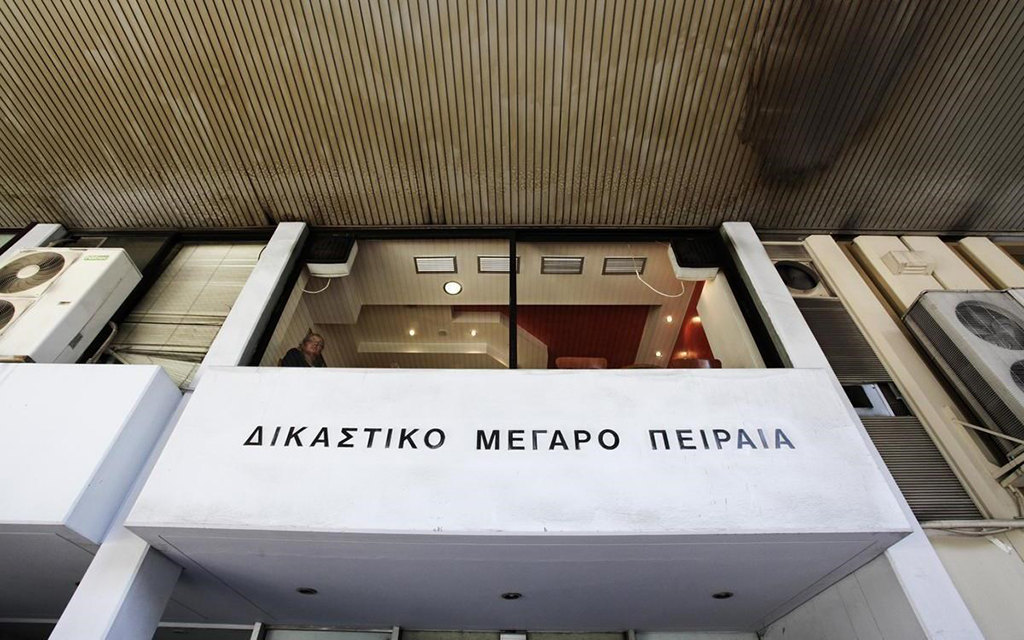
Το σκεπτικό των πρώτων τριών αποφάσεων του Διοικητικού Εφετείου Πειραιώς που καθαρογράφησαν και δικαίωσαν την Καζίνο Ρόδου ΑΕ στις προσφυγές της για αναδρομική διεκδίκηση καταβληθέντος δημοτικού φόρου (ΔΗ.ΦΟ.ΔΩ) φέρνει σήμερα στη δημοσιότητα η «δημοκρατική».
Ο Δήμος Ρόδου είχε ασκήσει ενώπιον του Διοικητικού Εφετείου Πειραιώς 8 όμοιες Εφέσεις κατά αντίστοιχων αποφάσεων του Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου, με τις οποίες είχαν γίνει δεκτές προσφυγές της εταιρείας «ΚΑΖΙΝΟ ΡΟΔΟΥ Α.Ε.» αποδόσεως – επιστροφής καταβληθέντων ποσών ΔΗΦΟΔΩ, συνολικού ποσού κεφαλαίου 1.581.826,90 ευρώ, δεχόμενο το πρωτοβάθμιο Δικαστήριο ότι δεν έχει παραγραφεί η αξίωση της εταιρείας ΚΑΖΙΝΟ Α.Ε. και ότι σύμφωνα με την υπ. αρ. 4504/2014 απόφαση της Ολομέλειας του Συμβουλίου Επικρατείας, ο ΔΗΦΟΔΩ αντίκειται στο Σύνταγμα.
Οι 8 Εφέσεις του Δήμου Ρόδου εκδικάσθηκαν στην έδρα του Διοικητικού Εφετείου Πειραιώς στις 07-10-2021 ερήμην της εφεσίβλητης εταιρείας, μη δεχθέν το Δικαστήριο αίτημα αναβολής λόγω εκκρεμοδικίας παρόμοιου ζητήματος προς εκδίκαση στο ΣτΕ, παρασταθέντος δηλαδή στις επί των εφέσεων δίκες μόνο του Δήμου Ρόδου.
Μετά τις ως ανωτέρω εκδικάσεις των Εφέσεων, εκδόθηκαν οι υπ. αρ. Α122/2022, Α123/2022, Α267/2022, Α268/2021, Α445/2022, Α446/2022, Α127/2022, Α126/2022, Α267/2022, Α268/2022 αντίστοιχες αποφάσεις του Γ’ Τμήματος του Μονομελούς Διοικητικού Εφετείου Πειραιώς, οι οποίες είναι απορριπτικές των Εφέσεων του Δήμου Ρόδου.
Το Διοικητικό Εφετείο Πειραιώς επισημαίνει εισαγωγικά πως η επιβολή του εν λόγω φόρου, και μάλιστα πάγια, μόνον σε όσους ασκούν οικονομική δραστηριότητα στη Δωδεκάνησο υπέρ των ΟΤΑ αυτής, κρίθηκε ότι αντίκειται στην αρχή της φορολογικής ισότητας και της καθολικότητας του φόρου, με αποτέλεσμα να καθίσταται, εκ του λόγου τούτου, ανίσχυρη η σχετική ρύθμιση (βλ. Ολ ΣτΕ 4504-5/2014).
Επιπλέον με την παρ. 9 της υποπαρ. Δ.12 του άρθρου 2 του ν. 4336/ 2015 (ΦΕΚ 94/14.8.2015 Α’), όπως αυτή συμπληρώθηκε με τις διατάξεις του άρθρου 57 του ν. 4483/2017 (ΦΕΚ 107/31.7.2017 Α’), ορίσθηκαν τα εξής:
«Καταργείται η διάταξη του άρθρου 60 του Ν. 2214/1994. Καταβληθέντα ποσά δεν αναζητούνται. Βεβαιωμένες οφειλές από τον καταργούμενο φόρο και συναφείς κυρώσεις διαγράφονται, κατόπιν διαπιστωτικής απόφασης του οικείου δημοτικού συμβουλίου».
Στην απόφαση τονίζεται πως με το άρθρο 4 του ανωτέρω ν. 4336/ 2015 ορίζεται ότι: «Η ισχύς του νόμου αρχίζει από την υπογραφή από τα συμβαλλόμενα μέρη της Σύμβασης Χρηματοδοτικής Διευκόλυνσης της ΠΑΡΑΓΡΑΦΟΥ Β’ του άρθρου 3, εκτός από τις διατάξεις της ΠΑΡΑΓΡΑΦΟΥ Α’ του άρθρου 3, η ισχύς των οποίων αρχίζει από τη δημοσίευση του νόμου στην Εφημερίδα της Κυβερνήσεως».
Η σύμβαση αυτή υπεγράφη στις 19.8.2015.
Επί της ουσίας έκρινε πως η εφεσίβλητη εταιρία διατηρεί στη Ρόδο επιχείρηση με αντικείμενο εργασιών την ίδρυση, οργάνωση και λειτουργία καζίνο καθώς και την ανάπτυξη και εκμετάλλευση τουριστικών και ξενοδοχειακών επιχειρήσεων. Για την δραστηριότητά της αυτή υπέβαλε, δηλώσεις απόδοσης ΔΗ.ΦΟ.ΔΩ. και κατέβαλε στη Διεύθυνση Περιουσίας και Εσόδων του εκκαλούντος Δήμου φόρο 1% επί των ακαθαρίστων εσόδων της κατ’ εφαρμογή του άρθρου 60 του ν. 2214/1994.
Ακολούθως, με ανακλητικές δηλώσεις της, αιτήθηκε την επιστροφή των προαναφερόμενων ποσών.
Οι εν λόγω δηλώσεις-αιτήσεις επιστροφής φόρου απορρίφθηκαν με αρνητική απάντηση του Διευθυντή Περιουσίας και Εσόδων του Δήμου Ρόδου.
Η εφεσίβλητη, με προσφυγή που άσκησε ενώπιον του Διοικητικού Πρωτοδικείου Ρόδου, ζήτησε την ακύρωση της τελευταίας αυτής πράξης και την επιστροφή, νομιμοτόκως, των συγκεκριμένων ποσών ως αχρεωστήτως καταβληθέντων, ισχυριζόμενη ότι η διάταξη του άρθρου 60 του ν. 2214/1994 αντίκειται στα άρθρα 4 παρ. 1, 5 παρ. 1, 25 παρ. 1 και 28 παρ. 1 του Συντάγματος καθώς και στα άρθρα 2, 3, 43, 56 και 49 της Συνθήκης των Ευρωπαϊκών Κοινοτήτων.
Ο Δήμος επιδιώκει την εξαφάνιση της απόφασης αυτής, επικαλούμενος την οικονομική του αδυναμία να επιστρέψει τα ήδη εισπραχθέντα ποσά φόρου. Συναφώς, υποστηρίζει ότι τα εν λόγω ποσά χρησιμοποιήθηκαν καλοπίστως για την εκπλήρωση των υποχρεώσεών του.
Οι ισχυρισμοί αυτοί, όπως έκρινε το δικαστήριο, παρίστανται απορριπτέοι ως αλυσιτελώς προβαλλόμενοι διότι με αυτούς δεν αποδίδεται καμία πλημμέλεια στις κρίσεις της εκκαλούμενης που αποτέλεσαν την ειδική και αναλυτική αιτιολογία της. Και υπό την εκδοχή, όμως, ότι οι ανωτέρω ισχυρισμοί, κατάλληλα ερμηνευόμενοι, έχουν την έννοια ότι το πρωτόδικο δικαστήριο όφειλε να εξετάσει την οικονομική αδυναμία του Δήμου Ρόδου, είναι και πάλι απορριπτέοι ως απαράδεκτοι τούτο διότι δεν είχαν προβληθεί πρωτοδίκως ούτε ήταν αυτεπαγγέλτως εξεταστέοι καθόσον η διάγνωσή τους προϋποθέτει έρευνα πραγματικού, η οποία θα μπορούσε να γίνει μόνο κατόπιν προβολής ειδικότερων επίκαιρων στοιχείων για το μέγεθος των διεκδικήσεων και τις συνακόλουθες οικονομικές επιπτώσεις σε βάρος του Δήμου.
Ο εκκαλών διατείνεται ότι, σύμφωνα με τη διάταξη της παρ. 9 της υποπαρ. Δ.12 του άρθρου 2 του ν. 4336/2015, ποσά που καταβλήθηκαν βάσει του άρθρου 60 του ν. 2214/1994 δεν αναζητούνται.
Δεδομένου, όμως, ότι κατά τη δημοσίευση της εκκαλουμένης απόφασης, όπως αναφέρεται στην απόφαση του δικαστηρίου στις 30.12.2014, δεν είχε ακόμη δημοσιευθεί ο ν. 4336/2015, ο οποίος δημοσιεύτηκε στις 14.8.2015, και, σύμφωνα με τα οριζόμενα στο άρθρο 4 αυτού, άρχισε να ισχύει από την υπογραφή από τα συμβαλλόμενα μέρη της Σύμβασης Χρηματοδοτικής Διευκόλυνσης της ΠΑΡΑΓΡΑΦΟΥ Β’ του άρθρου 3, που έλαβε χώρα στις 19.8.2015, ο λόγος αυτός -που εξετάζεται και αυτεπαγγέλτως από το Δικαστήριο διότι αφορά στο εφαρμοστέο νομοθετικώς καθεστώς- πρέπει να απορριφθεί ως αβάσιμος, καθόσον η διάταξη αυτή, μη έχουσα αναδρομική ισχύ, δεν καταλαμβάνει την ένδικη περίπτωση.
Διαφορετική ερμηνεία, κατά την οποία η εν λόγω διάταξη εφαρμόζεται και επί υποθέσεων που -όπως η κρινόμενη- εκδικάζονται ήδη σε δεύτερο βαθμό, θα συνιστούσε ανεπίτρεπτη επέμβαση σε εκκρεμή δίκη, ανοιγείσα ήδη από 27.2.2009 με την άσκηση της προσφυγής, υπέρ των συμφερόντων του διαδίκου νομικού προσώπου δημοσίου δικαίου (Δήμος Ρόδου) και θα καθιστούσε τη σχετική ρύθμιση ανίσχυρη και μη εφαρμοστέα ως αντικείμενη στις διατάξεις των άρθρων 4 παρ. 1, 20 παρ. 1 και 26 του Συντάγματος, καθώς και του άρθρου 6 παρ. 1 της Σύμβασης της Ρώμης˙ τούτο διότι ούτε από το γράμμα της διατάξεως ούτε από την αιτιολογική έκθεση του νόμου προκύπτει ότι η επέμβαση αυτή του νομοθέτη αιτιολογείται από λόγους δημοσίου συμφέροντος (πρβλ. ΟλΣτΕ 542/1999, ΣτΕ 1818/2018), τέτοιο δε λόγο δεν συνιστά το ταμειακό απλώς συμφέρον του Ο.Τ.Α. (ΣτΕ 1438/2020).
Απορριπτέος, κρίθηκε εξάλλου, ως στηριζόμενος σε εσφαλμένη προϋπόθεση και ο συναφής ισχυρισμός του εκκαλούντος ότι συντρέχει περίπτωση καταργήσεως της δίκης μετά τη διαγραφή -με απόφαση του Δημοτικού του Συμβουλίου- κάθε ανείσπρακτης οφειλής προερχόμενης από τον συγκεκριμένο φόρο. Τούτο διότι στην υπό κρίση υπόθεση η εκκαλούσα έχει ήδη καταβάλει τον φόρο του οποίου η επιστροφή διατάχθηκε με την εκκαλούμενη απόφαση.







Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.