


























« Η πρώτη, μετά την περίοδο της μεταπολίτευσης, κωδικοποίηση των διατάξεων για την είσπραξη των δημοσίων εσόδων με επίκεντρο τον πολίτη που δικαιούται εύληπτα και ξεκάθαρα να γνωρίζει και να αντιλαμβάνεται τα δικαιώματα και τις υποχρεώσεις του. »
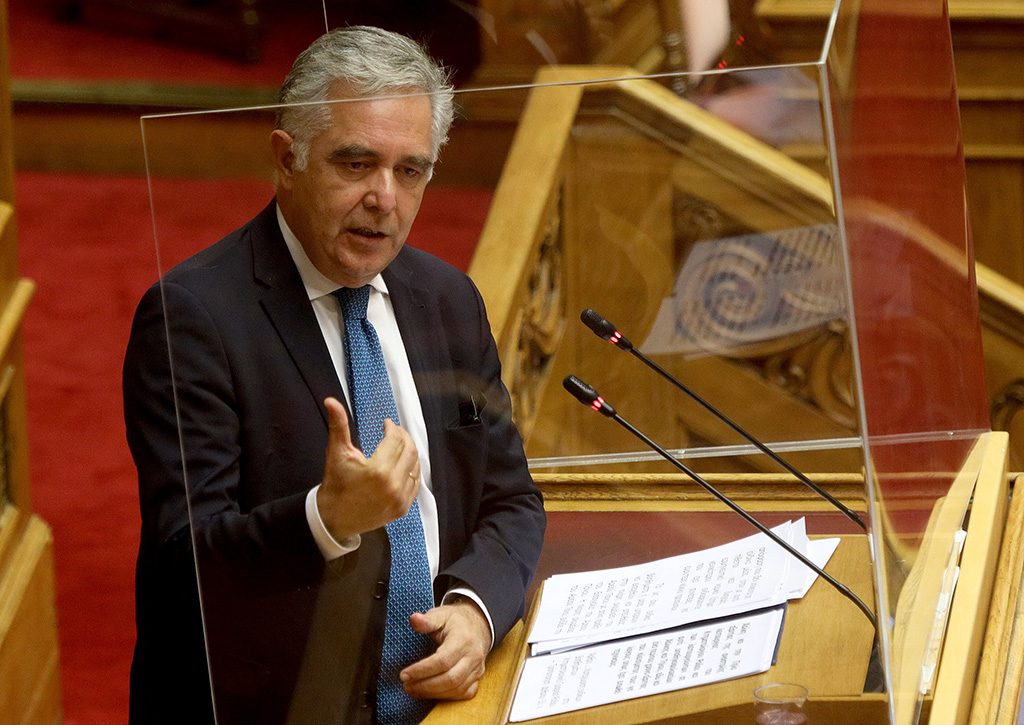
Ο Κοσμήτορας της Βουλής και Βουλευτής Δωδεκανήσου Βασίλης Α. Υψηλάντης μίλησε στην Ολομέλεια της Βουλής για το ΝΣ του Υπουργείου Οικονομικών με θέμα την «Κύρωση Κώδικα Είσπραξης Δημοσίων Εσόδων». Αναφέρθηκε ειδικότερα στις κυριότερες παρεμβάσεις του νομοσχεδίου που εστιάζουν α) στην απάλειψη των αρμοδιοτήτων που έχουν καταργηθεί ή διαδικασιών και εννοιών, που είτε είναι πλέον παρωχημένες είτε έχουν ενσωματωθεί με διαφορετικό περιεχόμενο σε νεότερες διατάξεις, β) στην προσαρμογή, με την ονομασία των εμπλεκόμενων οργάνων της διοίκησης και των αρμοδιοτήτων τους μετά και τη θεσμοθέτηση της ΑΑΔΕ, γ)στην κατάργηση των διατάξεων που έχουν κριθεί αντισυνταγματικές από τη νομολογία του Ανώτατου Ειδικού Δικαστηρίου ή έχουν εξαντλήσει το ρυθμιστικό τους περιεχόμενο, δ) στις διατάξεις, δυσμενείς για τους πολίτες που καταργούνται όπως η προσωποκράτηση για χρέη προς το Δημόσιο , το πρόστιμο εκπρόθεσμης καταβολής και κωδικοποιούνται και εισάγονται σημαντικές εξαιρέσεις από τις κατασχέσεις,.
Τα κυριότερα σημεία της ομιλίας του Βασίλη Α. Υψηλάντη στην Ολομέλεια επί του νομοσχεδίου είναι τα ακόλουθα:
« Κυρίες και Κύριοι Συνάδελφοι,
Η διαδικασία είσπραξης των δημοσίων εσόδων αποτελεί πάντα το πλέον κομβικό κομμάτι για την εύρυθμη λειτουργία του ιδίου του κράτους. Δεν είναι λοιπόν τυχαίο ότι, από την αρχή της θητείας της η κυβέρνηση του Κυριάκου Μητσοτάκη, έθεσε ως μεταρρυθμιστικό της πρόταγμα την απλούστευση και κωδικοποίηση της φορολογικής νομοθεσίας. Μιας προσπάθειας, που στηρίζεται στο Ταμείο Ανάκαμψης και Ανθεκτικότητας και που περιλαμβάνει μεταξύ άλλων την κωδικοποίηση έξι συνολικά νομοθετημάτων: του Κώδικα Είσπραξης Δημοσίων Εσόδων, του Φόρου Προστιθέμενης Αξίας, των λοιπών έμμεσων φορολογιών, του Κώδικα Φορολογικής Διαδικασίας, της Φορολογίας Περιουσίας και του Εθνικού Τελωνειακού Κώδικα.
Σήμερα καλούμαστε να ψηφίσουμε την πρώτη, μετά την περίοδο της μεταπολίτευσης, κωδικοποίηση των διατάξεων που διέπουν τη διοικητική διαδικασία για την είσπραξη των δημοσίων εσόδων. Είναι δε εξόχως σημαντικό η μεταρρυθμιστική δράση κωδικοποιήσεων κωδίκων φορολογικής νομοθεσίας να αρχίζει από το πιο ευαίσθητο και σημαντικό κομμάτι που έχει στον πυρήνα της τα δημόσια έσοδα του κράτους και των ν.π.δ.δ, ενσωματώνοντας έτσι θεσμικές και άλλες αλλαγές που έχουν συντελεστεί όλα αυτά τα χρόνια.
Οι κυριότερες παρεμβάσεις εστιάζονται: 1.) Στην απάλειψη αρμοδιότητες οργάνων που έχουν καταργηθεί ή διαδικασιών και εννοιών, που είτε είναι πλέον παρωχημένες είτε έχουν ενσωματωθεί με διαφορετικό περιεχόμενο σε νεότερες διατάξεις.
2.) Στην προσαρμογή, με την ονομασία των εμπλεκόμενων οργάνων της διοίκησης και των αρμοδιοτήτων τους μετά και τη θεσμοθέτηση της ΑΑΔΕ.
3.) Στην κατάργηση των διατάξεων που έχουν κριθεί αντισυνταγματικές από τη νομολογία του Ανώτατου Ειδικού Δικαστηρίου ή έχουν εξαντλήσει το ρυθμιστικό τους περιεχόμενο καταργούνται.
4.) Επίσης όλες εκείνες που το πραγματικό ρυθμιστικό τους πεδίο έχει τροποποιηθεί από την εισαγωγή νεότερων διατάξεων ή πλέον, δεν ανταποκρίνεται στις σύγχρονες κοινωνικές συνθήκες, δομές και αντιλήψεις.
5.) Αντιμετωπίζεται το πρόβλημα ορολογικής ασυνέπειας των εντός του Κώδικα Είσπραξης Δημοσίων Εσόδων (ΚΕΔΕ) διατάξεων με άλλες εκτός του Κώδικα Είσπραξης Δημοσίων Εσόδων (ΚΕΔΕ) συναφείς ρυθμίσεις.
6.) Αποκαθίσταται η γλωσσική ομοιομορφία τόσο μεταξύ διαφορετικών άρθρων όσο και εντός των ίδιων των άρθρων του Κώδικα Είσπραξης Δημοσίων Εσόδων (ΚΕΔΕ).
7.) Εντάσσονται στον νέο κώδικα οι διατάξεις της κείμενης νομοθεσίας, που μέχρι σήμερα ήταν εκτός του υφιστάμενου Κώδικα Είσπραξης Δημοσίων Εσόδων (ΚΕΔΕ).
8.) Λαμβάνονται υπόψιν και προσαρμόζονται νομοθετικές μεταβολές, που τα τελευταία χρόνια έχουν επέλθει και σε άλλα συναφή με αυτόν νομοθετήματα, π.χ. του Κώδικα Πολιτικής Δικονομίας ή του Πτωχευτικού Κώδικα, οι διατάξεις των οποίων το εφαρμόζονται συμπληρωματικά κατά περίπτωση.
9) Διατάξεις δυσμενείς για τους πολίτες καταργούνται όπως η προσωποκράτηση για χρέη προς το Δημόσιο , το πρόστιμο εκπρόθεσμης καταβολής και κωδικοποιούνται και εισάγονται σημαντικές εξαιρέσεις από τις κατασχέσεις,.
Κυρίες και κύριοι συνάδελφοι, η φορολογική πολιτική που ασκεί η κυβέρνηση του Κυριάκου Μητσοτάκη, δεν περιορίζεται μόνο στη μείωση των φορολογικών επιβαρύνσεων. Προωθούνται μεταρρυθμίσεις των δομών και της λειτουργίας της φορολογικής διοίκησης και στους δείκτες εξυπηρέτησης των πολιτών.
Είναι μάλιστα θετικό και παρήγορο ότι η αξιωματική αντιπολίτευση και το ΠΑΣΟΚ δέχονται ότι επιτέλους η κωδικοποίηση της φορολογικής νομοθεσίας είναι στα θετικά της Κυβέρνησης. Για τις αιτιάσεις των υπολοίπων ένα πράγμα μπορεί να ειπωθεί ευθαρσώς στην περίπτωση, ότι απλά ζουν σε άλλους κόσμους. Δυστυχώς όμως την ομολογία του ΣΥΡΙΖΑ συνοδεύει και η αντιπολιτευτική κορώνα του, το συγκεκριμένο ΝΣ για την κύρωση του Κώδικα Είσπραξης Δημοσίων Εσόδων να αποσυρθεί για να γίνουν περαιτέρω δήθεν προτάσεις,
διορθώσεις, προσθέσεις. Μια ιδεοληπτική δηλαδή κωλυσιεργία που δεν χωρά στη δυναμική και τη λογική του εκσυγχρονισμού και της ανάπτυξης που με συνέπεια υπηρετεί η ΝΔ.
Με το υπόψη σχέδιο νόμου κυρώνουμε, σύμφωνα με τις παρ. 6 και 7 του άρθρου 76 του Συντάγματος, τον προτεινόμενο Κώδικα για την Είσπραξη των Δημοσίων Εσόδων ενώ ταυτόχρονα καταργείται ο υφιστάμενος του 1974 που εισήγαγε το ν.δ.356/1974.
Ψηφίζοντας σήμερα την κωδικοποίηση αυτή υπηρετούμε με τον καλύτερο τρόπο τις αρχές της καλής νομοθέτησης καθώς επίσης και την ασφάλεια του δικαίου. Υπηρετούμε δε με τον καλύτερο τρόπο τον πολίτη που δικαιούται εύληπτα και ξεκάθαρα από τον νόμο να γνωρίζει και να αντιλαμβάνεται τα δικαιώματα και τις υποχρεώσεις του.
Κλείνοντας θα ήθελα και εγώ να συγχαρώ την ηγεσία του Υπουργείου Οικονομικών και τους συνεργάτες της, που μετά από μισό σχεδόν αιώνα ζωής του προηγούμενου νομοθετήματος εισφέρουν ένα σύγχρονο και εύληπτο κωδικοποιημένο νομοθέτημα και να δηλώσω ότι το υπερψηφίζω ».







Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.