


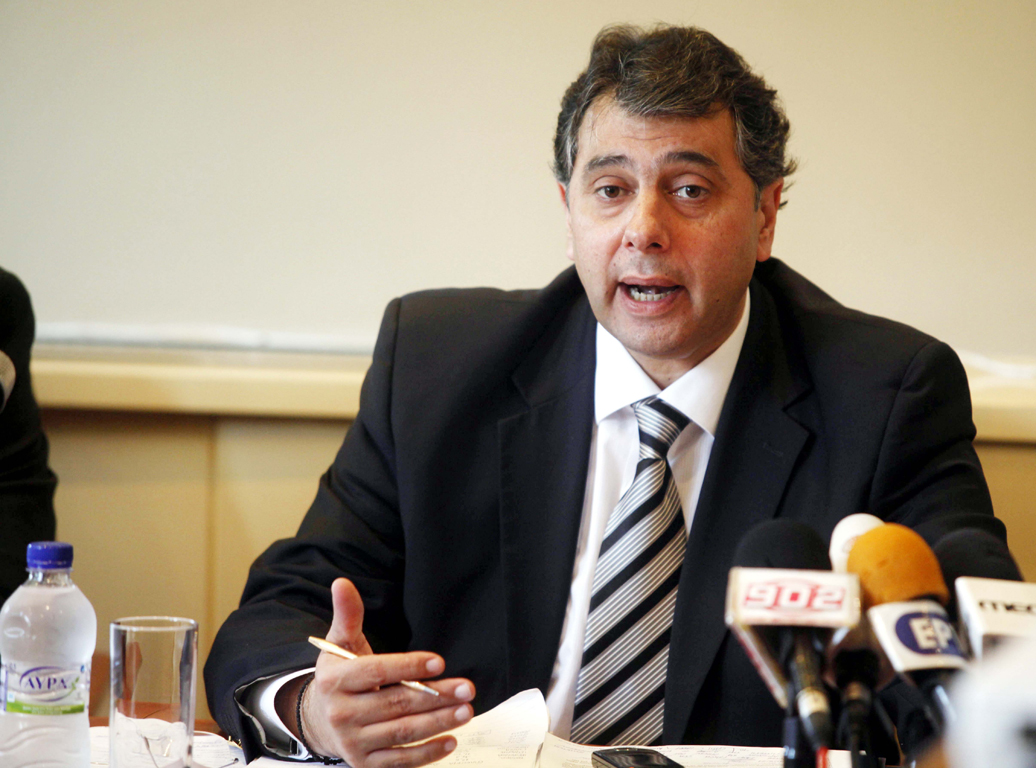
Μετά από ενέργειες που κατέβαλε η Ομοσπονδία Εμπορίου και Επιχειρηματικότητας Δωδεκανήσου, για την αντιμετώπιση του μείζονος προβλήματος της δέσμευσης των Α.Φ.Μ πολλών εμπορικών επιχειρήσεων της Δωδεκανήσου εξαιτίας των παρελθόντων βεβαιωμένων οφειλών από τον ΔΗ.ΦΟ.ΔΩ, είχαν σαν αποτέλεσμα την αντιμετώπιση του προβλήματος από την ΕΣΕΕ με επίσκεψη στον υπουργό Εσωτερικών & Διοικητικής Μεταρρύθμισης κ. Παναγιώτη Κουρουμπλή, στον οποίο τέθηκε το πρόβλημα, ζητώντας την διαγραφή οποιασδήποτε οφειλής από το ΔΗ.ΦΟ.ΔΩ.
Η ΕΠΙΣΤΟΛΗ ΤΗΣ ΕΣΕΕ
«Προς
Υπουργό Εσωτερικών & Διοικητικής Μεταρρύθμισης κ. Παναγιώτη Κουρουμπλή
Αθήνα
ΘΕΜΑ: ΒΕΒΑΙΩΜΕΝΕΣ ΟΦΕΙΛΕΣ ΔΗΜΟΤΙΚΟΥ ΦΟΡΟΥ ΔΩΔΕΚΑΝΗΣΟΥ ΜΕΤΑ ΤΗΝ ΚΑΤΑΡΓΗΣΗ ΑΥΤΟΥ
Κύριε Υπουργέ,
Με την παρούσα, θέλουμε να φέρουμε στην προσοχή σας ένα ζήτημα το οποίο απασχολεί το σύνολο της επιχειρηματικής κοινότητας της Δωδεκανήσου και δεν είναι άλλο από την «μετενέργεια» του Δημοτικού Φόρου Δωδεκανήσου (εφεξής ΔΗ.ΦΟ.ΔΩ.) μετά την κατάργησή του.
Ο ΔΗ.ΦΟ.ΔΩ., ένας αναχρονιστικός φόρος και διαχρονική τροχοπέδη και αντικίνητρο για την επιχειρηματικότητα της Δωδεκανήσου, αποτελεί πλέον παρελθόν. Αυτό όμως που δεν αποτελεί παρελθόν είναι τα απόνερα που άφησε πίσω του και ειδικότερα, οι βεβαιωμένες οφειλές οι οποίες δεν είχαν εισπραχθεί. Η μη ρύθμιση των συγκεκριμένων οφειλών έχει σαν αποτέλεσμα να παραμένουν δεσμευμένα τα φορολογικά μητρώα χιλιάδων επιχειρηματιών της Δωδεκανήσου, που με την σειρά τους δεν μπορούν να πάρουν ενημερότητες, δεν μπορούν να ασκήσουν ουσιαστική επιχειρηματικότητα και κινδυνεύουν άμεσα και αχρείαστα με αναστολή των εργασιών τους.
Ο ΔΗ.ΦΟ.ΔΩ. στην τελική του μορφή ίσχυσε κατά τις διατάξεις του άρθρου 60 του Ν. 2214/94, επιβαλλόταν στα ακαθάριστα έσοδα κάθε επιτηδευματία για κάθε οικονομική δραστηριότητα στον νομό Δωδεκανήσου και εισπραττόταν από τους τοπικούς ΟΤΑ.
Η επιβολή του ΔΗ.ΦΟ.ΔΩ. κρίθηκε αντισυνταγματική από το Συμβούλιο της Επικρατείας, συγκεκριμένα δυνάμει των υπ’ αριθμ. 4504/2014 και 4505/2014 αποφάσεων του Συμβουλίου της Επικρατείας (Ολομέλεια) μετά από παραπομπή των υπ’ αριθμ. 3930/2013 και 3931/2013 αποφάσεων της Επταμελούς Σύνθεσης του Β’ Τμήματος του ΣτΕ. Επί της συνταγματικότητας του ΔΗ.ΦΟ.ΔΩ., κρίθηκε κατά πλειοψηφία ότι η επιβολή του συγκεκριμένου φόρου και μάλιστα πάγια μόνο σε όσους ασκούν οικονομική δραστηριότητα στη Δωδεκάνησο, αντίκειται στην αρχή της φορολογικής ισότητας και της καθολικότητας του φόρου και καθιστά εκ του λόγου τούτου ανίσχυρη τη σχετική ρύθμιση.
Σε εκτέλεση της απόφασης του ανώτατου ακυρωτικού δικαστηρίου, ο ΔΗ.ΦΟ.ΔΩ. καταργήθηκε δυνάμει νομοθετικής διάταξης και συγκεκριμένα με την περίπτωση 9, της υποπαραγράφου Δ.12, του άρθρου 2 το Νόμου 4336/2015 (3ο μνημόνιο), όπου ορίζεται ότι «καταργείται η διάταξη του άρθρου 60 του ν. 2214/94 (Α’ 75). Καταβληθέντα ποσά δεν αναζητούνται».
Όμως η νομοθετική παρέμβαση επί του ζητήματος του ΔΗ.ΦΩ.ΔΟ., παρότι όρισε την τύχη των εισπραχθέντων ποσών, εντούτοις δεν ρύθμισε την τύχη των μη εισπραχθέντων και των στηριζόμενων σε αυτές εντολών για δέσμευση των ΑΦΜ.
Κατά συνέπεια, σήμερα είναι δεσμευμένα τα ΑΦΜ σωρείας επιχειρηματιών της Δωδεκανήσου λόγω βεβαιωθέντων οφειλών τους προς τους Δήμους του νομού, αποκλειστικά προερχόμενες από τον ΔΗ.ΦΟ.ΔΩ., με αποτέλεσμα να προκαλούνται σοβαρές δυσχέρειες στις επιχειρηματικές τους δραστηριότητες.
Η μόνη λύση για τους επιχειρηματίες είναι η προσφυγή στα αρμόδια Διοικητικά δικαστήρια με αίτημα τη διαγραφή των βεβαιωθέντων οφειλών, την άρση της δέσμευσης των Α.Φ.Μ. και κάθε πράξης που ερείδεται αποκλειστικά σε οφειλές από ΔΗ.ΦΟ.ΔΩ. Οι ως άνω προσφυγές είναι βέβαιο ότι θα ευδοκιμήσουν, ακολουθώντας την κρίση του ΣτΕ, πλην όμως οι διαδικασίες αυτές είναι χρονοβόρες και πολυδάπανες για τους επιχειρηματίες, που χάνουν πολύτιμο χρόνο και δυνατότητες ανάκαμψης και μαζί με αυτά, τις περισσότερες ελπίδες για την επιβίωσή τους.
Κατόπιν τούτων, σύμφωνα με τις αρχές του κράτους δικαίου, της χρηστής διοίκησης αλλά και της φορολογικής δικαιοσύνης και μάλιστα επάνω σε ένα θέμα που έχει ήδη αμετάκλητα κριθεί, ζητούμε από εσάς να μεριμνήσετε ώστε να εκδοθεί η σχετική νομοθετική πράξη, που θα επιλύσει οριστικά και επάνω σε γενική βάση το ζήτημα του ΔΗ.ΦΟ.ΔΩ. με διαγραφή των βεβαιωθέντων οφειλών προερχόμενες αποκλειστικά εξ’ αυτής της αιτίας και με αποδέσμευση των ΑΦΜ των οφειλετών επιχειρηματιών.
Η συγκεκριμένη ρύθμιση θα λύσει ένα πρόβλημα που φέρνει στασιμότητα στην αγορά της Δωδεκανήσου, δεσμεύει ζωτικό επιχειρηματικό δυναμικό, απαραίτητο για την ανάπτυξη της περιοχής, πολλαπλασιάζει την ύφεση και –εντέλει- αυξάνει τα λουκέτα στην Δωδεκάνησο και μάλιστα σε μία εποχή που το σύνολο της τουριστικής επιχειρηματικότητας είναι κάτι παραπάνω από απαραίτητη για την επιβίωση συνολικά της χώρας.
Έχοντας την βεβαιότητα της θετικής ανταπόκρισής σας, διατελούμε,
Με εκτίμηση,
Ο Πρόεδρος
Βασίλειος Κορκίδης
Ο Γενικός Γραμματέας
Γεώργιος Καρανίκας».





Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.