


























- Έντονη επενδυτική δραστηριότητα παρατηρείται στον ελληνικό ξενοδοχειακό κλάδο, με σημαντικές συμφωνίες να υπογράφονται από αρχές του 2026.
- Η Fais Holdings πούλησε το Radisson Blu Zaffron Resort στη Σαντορίνη για 28,3 εκατ. ευρώ, με αναλαμβανόμενο δανεισμό περίπου 16,8 εκατ. ευρώ.
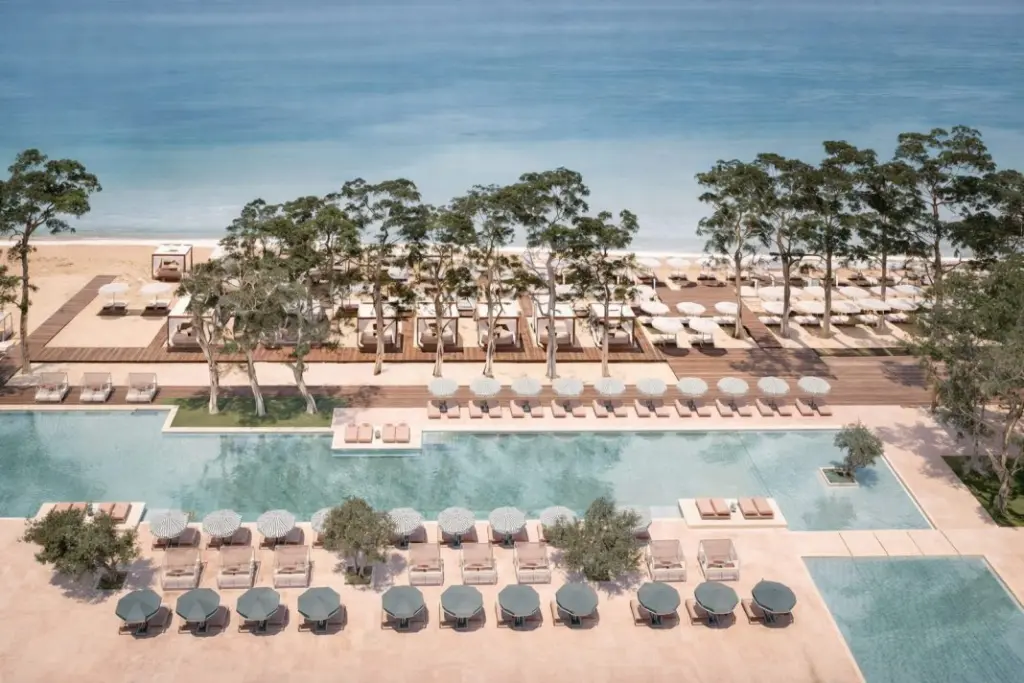
- Η PHĀEA Hospitality Group και η Hotel Investment Partners απέκτησαν το πεντάστερο θέρετρο Phāea Cretan Malia στην Κρήτη, προγραμματίζοντας αναβαθμίσεις.
- Η Domes Resorts εξαγόρασε πλειοψηφικό ποσοστό στην Casa Collective, ενισχύοντας τη στρατηγική ανάπτυξής της και διατηρώντας την Casa Collective ως ανεξάρτητη εταιρεία.
- Η κλιμάκωση της σύγκρουσης στη Μέση Ανατολή επηρεάζει τον τουρισμό, με αυξανόμενα κόστη και πίεση στις αεροπορικές εταιρείες λόγω των υψηλών τιμών καυσίμων.
Έντονη επενδυτική δραστηριότητα καταγράφεται στον ελληνικό ξενοδοχειακό κλάδο ήδη από τις αρχές του έτους, σύμφωνα με την έκθεση της GBR Hospitality για το πρώτο τρίμηνο του 2026.
Στα τέλη Απριλίου, η Fais Holdings υπέγραψε δεσμευτική συμφωνία για την πώληση του 100% της L.S. Santorini Kamari Hotel, ιδιοκτήτριας του πεντάστερου Radisson Blu Zaffron Resort στο Καμάρι Σαντορίνης, δυναμικότητας 103 δωματίων. Αγοραστής είναι επενδυτικό σχήμα τεσσάρων funds υπό τη διαχείριση των Extendam και Redcliffe Capital. Το συνολικό τίμημα ανέρχεται σε 28,3 εκατ., εκ των οποίων περίπου 16,8 εκατ. αφορούν αναλαμβανόμενο δανεισμό και λοιπές υποχρεώσεις. Η Fais Holdings εκτιμά ότι η συναλλαγή θα αποφέρει κέρδος περί τα 5,5 εκατ. ευρώ σε ενοποιημένο επίπεδο.
Τον ίδιο μήνα, η PHĀEA Hospitality Group και η Hotel Investment Partners (HIP), με τη στήριξη των Blackstone και GIC, προχώρησαν σε στρατηγική συμφωνία για το Phāea Cretan Malia στην Κρήτη. Η HIP απέκτησε το πεντάστερο παραθαλάσσιο θέρετρο 204 δωματίων, ενώ η PHĀEA διατηρεί τη μακροχρόνια διαχείριση του ακινήτου. Το ξενοδοχείο αναμένεται να αποτελέσει αντικείμενο περαιτέρω επενδύσεων για την αναβάθμιση και επανατοποθέτησή του.
Παράλληλα, η Domes Resorts συμφώνησε στην απόκτηση πλειοψηφικού ποσοστού στην Casa Collective από επενδυτικά κεφάλαια που συνδέονται με τη Goldman Sachs. Η Casa Collective αποτελεί την πλατφόρμα φιλοξενίας πίσω από τα brands Cook’s Club, Casa Cook και XIA. Στη μετοχική σύνθεση συμμετέχει και ο δημιουργός των concepts, Remo Masala, ως στρατηγικός εταίρος. Η συναλλαγή αφορά κυρίως εξαγορά πλατφόρμας και εμπορικών σημάτων, ενισχύοντας τη στρατηγική ανάπτυξης της Domes Resorts, ενώ η Casa Collective θα συνεχίσει να λειτουργεί ως ανεξάρτητη εταιρεία.
Σε επίπεδο αναδιαρθρώσεων, το Πολυμελές Πρωτοδικείο Κω επικύρωσε τη συμφωνία εξυγίανσης της G. Kypriotis & Sons, ανοίγοντας τον δρόμο για τη μεταβίβαση των πέντε ξενοδοχείων Kipriotis στην Kos Holdings, συνδεδεμένη με την H.I.G. Capital. Τον ίδιο μήνα, η H.I.G. Capital και συνδεδεμένες εταιρείες ολοκλήρωσαν ανακεφαλαιοποίηση ύψους $1,6 δισ. για τις Ella Resorts και OB Streem, με τη χρηματοδότηση να οργανώνεται από κοινοπραξία ευρωπαϊκών τραπεζών.
Οι επιπτώσεις του πολέμου στη Μέση Ανατολή στον τουρισμό
Η κλιμάκωση της σύγκρουσης με το Ιράν στα τέλη Φεβρουαρίου 2026 προκάλεσε νέο ενεργειακό σοκ, με άμεσες επιπτώσεις στον πληθωρισμό, τις προοπτικές ανάπτυξης, το κόστος αερομεταφορών και την καταναλωτική εμπιστοσύνη.
Για τον τουριστικό κλάδο, η συγκυρία είναι πιο σύνθετη από μια τυπική ύφεση. Η ζήτηση δεν υποχωρεί απαραίτητα, ωστόσο τα κόστη αυξάνονται ταυτόχρονα: ενέργεια, τρόφιμα και ποτά, εφοδιαστική αλυσίδα, ασφάλιση και χρηματοδότηση βρίσκονται υπό πίεση. Παράλληλα, οι καταναλωτές έρχονται αντιμέτωποι με υψηλότερα αεροπορικά εισιτήρια και περιορισμένο διαθέσιμο εισόδημα.
Ιδιαίτερα εκτεθειμένες είναι οι αεροπορικές εταιρείες, καθώς το κόστος καυσίμων αποτελεί άμεσο λειτουργικό βάρος, επηρεάζοντας ναύλους, κερδοφορία δρομολογίων και αποφάσεις χωρητικότητας. Μέχρι στιγμής, τα διαθέσιμα στοιχεία δεν καταδεικνύουν κάμψη της ζήτησης, αλλά αλλαγή στη συμπεριφορά των ταξιδιωτών: μεγαλύτερη επιφυλακτικότητα, αυξημένη ευαισθησία στις τιμές και στροφή σε κρατήσεις τελευταίας στιγμής.
Ελλάδα: ανθεκτική ζήτηση, αλλά αυξημένες πιέσεις
Η Ελλάδα εισέρχεται στη θερινή περίοδο του 2026 με μια μικτή εικόνα: ευνοϊκότερη από ό,τι είχε εκτιμηθεί στις αρχές Μαρτίου, αλλά πιο εύθραυστη από ό,τι υποδηλώνουν τα στοιχεία αεροπορικής χωρητικότητας.
Η Νότια Ευρώπη ενδέχεται να επωφεληθεί από ανακατεύθυνση της ζήτησης από προορισμούς που θεωρούνται περισσότερο εκτεθειμένοι στη γεωπολιτική ένταση. Ωστόσο, η προγραμματισμένη χωρητικότητα δεν μεταφράζεται αυτομάτως σε πραγματική ζήτηση, υψηλές πληρότητες ή αντίστοιχη κερδοφορία.
Οι πρώτες ενδείξεις της αγοράς καταδεικνύουν χαμηλότερη μετατροπή κρατήσεων σε σχέση με το αντίστοιχο χρονικό σημείο του 2025, μικρότερα χρονικά περιθώρια κρατήσεων και αυξημένη επιφυλακτικότητα των ταξιδιωτών. Σε επίπεδο αγορών, η Γερμανία εμφανίζεται πιο συγκρατημένη, ενώ το Ηνωμένο Βασίλειο διατηρεί μεγαλύτερη ανθεκτικότητα, με έντονη ωστόσο τάση για κρατήσεις τελευταίας στιγμής.
Την ίδια στιγμή, οι πιέσεις στην κερδοφορία εντείνονται. Ο πληθωρισμός στην Ελλάδα (4,6% τον Απρίλιο) παραμένει υψηλότερος από τον μέσο όρο της Ευρωζώνης, το ενεργειακό κόστος επιβαρύνει τις λειτουργικές δαπάνες και οι ελλείψεις προσωπικού ενισχύουν τις μισθολογικές πιέσεις. Ένα πιθανό σενάριο για φέτος είναι η διατήρηση ισχυρών αφίξεων, αλλά με αισθητά συμπιεσμένα περιθώρια κέρδους.
Ισχυρή εκκίνηση για τον εισερχόμενο τουρισμό
Σύμφωνα με στοιχεία της GBR Hospitality και της Τράπεζας της Ελλάδος, το πρώτο δίμηνο του 2026 καταγράφηκε ισχυρή άνοδος. Οι διεθνείς αφίξεις ανήλθαν σε 2,13 εκατ., αυξημένες κατά 38,5% σε σύγκριση με την ίδια περίοδο του 2025.
Ακόμη εντονότερη ήταν η αύξηση των ταξιδιωτικών εσόδων (εκτός κρουαζιέρας), τα οποία έφτασαν τα €994 εκατ., σημειώνοντας άνοδο 72% και υπερβαίνοντας σημαντικά τον ρυθμό αύξησης των αφίξεων.
Αθήνα: συνέχεια της δυναμικής με διαφοροποιήσεις
Η επιβατική κίνηση στο αεροδρόμιο της Αθήνας κατέγραψε ισχυρή άνοδο στην αρχή του έτους, με επιβράδυνση τον Μάρτιο. Αντίστοιχα, ο ξενοδοχειακός κλάδος σημείωσε στο πρώτο τρίμηνο αύξηση της πληρότητας κατά 2,4% και της μέσης τιμής δωματίου (ADR) κατά 2,0%, οδηγώντας σε άνοδο του RevPAR κατά 4,5%.
Η πορεία αυτή αποτελεί συνέχεια της θετικής τάσης του 2025, ιδίως κατά τη χειμερινή περίοδο. Ωστόσο, τον Μάρτιο παρατηρήθηκαν έντονες διαφοροποιήσεις μεταξύ ξενοδοχείων, με ορισμένες μονάδες να καταγράφουν σημαντική άνοδο και άλλες αισθητή υποχώρηση.
Θεσσαλονίκη: ανάπτυξη με μοχλό τις τιμές
Η ξενοδοχειακή αγορά της Θεσσαλονίκης ξεκίνησε το 2026 με ήπια θετική δυναμική, η οποία στηρίχθηκε κυρίως στην αύξηση των τιμών. Η πληρότητα υποχώρησε οριακά κατά 1,1%, ενώ η μέση τιμή δωματίου αυξήθηκε κατά 3,7%. Παρά τις μηνιαίες διακυμάνσεις στη ζήτηση, η αγορά διατήρησε ισχυρή τιμολογιακή θέση, με τη μέση τιμή να υπερβαίνει τα €100 σε επιλεγμένους μήνες.
Ναύπλιο: υψηλή ικανοποίηση, αλλά περιορισμένη ζήτηση
Το Ναύπλιο ξεχωρίζει ως προορισμός με ισχυρή ταυτότητα και υψηλό βαθμό ικανοποίησης επισκεπτών. Έρευνα της GBR Hospitality για λογαριασμό του Δήμου Ναυπλιέων (830 ερωτηματολόγια, περίοδος Απριλίου–Νοεμβρίου 2025) δείχνει ότι το 67% των επισκεπτών αξιολόγησε την εμπειρία του ως καλύτερη των προσδοκιών, το 98% θα το συνέστηνε και το 92% θα το επισκεπτόταν εκ νέου. Η συνολική αξιολόγηση διαμορφώθηκε στο 8,4/10.
Ωστόσο, η θετική αυτή εικόνα δεν αποτυπώνεται πλήρως στη ζήτηση διαμονής. Το 2025, η πληρότητα διαμορφώθηκε στο 45%, παραμένοντας σχετικά χαμηλή, ενώ η αύξηση των επιδόσεων προήλθε κυρίως από τις τιμές (ADR €88, +8,9%, RevPAR €40, +9,2%).
Πηγή: capital.gr







Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.