






















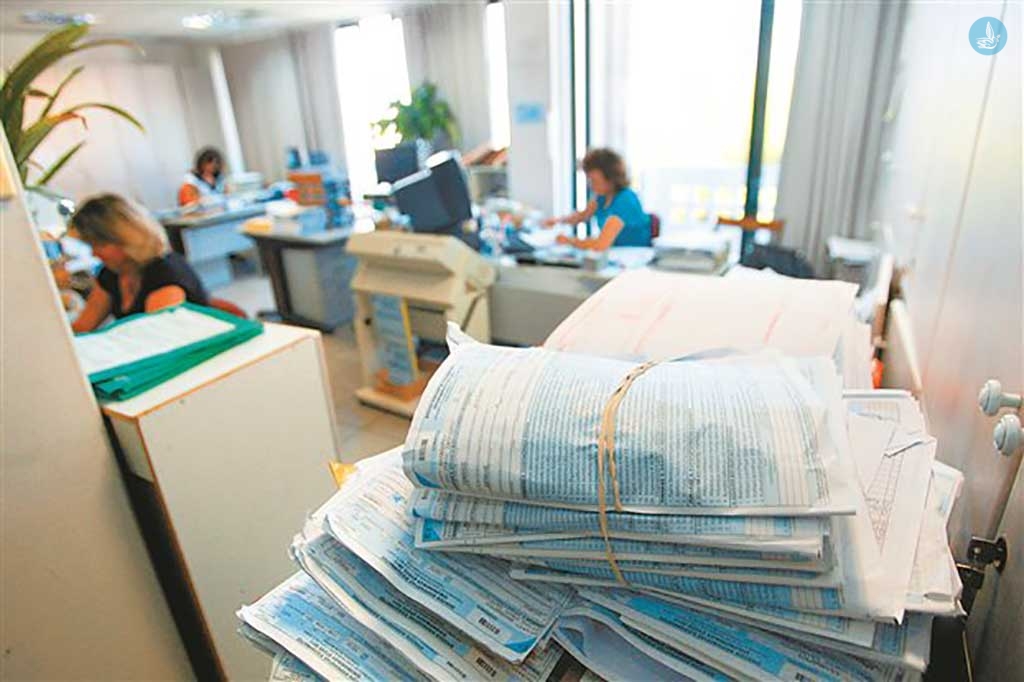
Λαβύρινθος με έως και 52 δικαιολογητικά, βεβαιώσεις, πιστοποιητικά, λίστες, αποδείξεις κλπ, αποδεικνύεται η συμπλήρωση της φετινής φορολογικής δήλωση.
Παρότι πολλά στοιχεία μισθωτών κα συνταξιούχων θα εμφανίζονται προσυμπληρωμένα κατά την ηλεκτρονική υποβολή των δηλώσεων, τα δικαιολογητικά που αποδεικνύουν τα όσα αναγράφονται στη δήλωση είναι πολλά και πρέπει να φυλάσσονται από τον φορολογούμενο στο σπίτι του ή να προσκομίζονται στην αρμόδια Δ.Ο.Υ. αν κληθεί για έλεγχο των στοιχείων που περιέλαβε στη δήλωσή του.
Τα 52 διαφορετικά δικαιολογητικά που απαιτούνται για την φετινή φορολογική δήλωση στοιχείων, περιγράφονται σε εγκύκλο της Γενικής Γραμματέως Δημοσίων Εσόδων Αικατερίνης Σαββαϊδου.
Δικαιολογητικά για δηλωθέντα εισοδήματα
1) Βεβαίωση για τα καταβληθέντα μερίσματα, εκδοθείσα από το νομικό πρόσωπο ή την νομική οντότητα που πραγματοποίησε την διανομή (Α.Ε., Ε.Π.Ε., Ι.Κ.Ε., προσωπική εταιρία κλπ).
2) Βεβαίωση για τους καταβληθέντες τόκους εκδοθείσα από χρηματοπιστωτικό ίδρυμα ή χαρτοσημασμένο ιδιωτικό συμφωνητικό αν έγινε ιδιωτικός δανεισμός.
3) Βεβαίωση για την καταβολή δικαιωμάτων εκδοθείσα από το πρόσωπο που τα κατέβαλε.
4) Παραστατικά που αποδεικνύουν κέρδη από μεταβίβαση τίτλων, όπως πινακίδια ή συμφωνητικά αν πρόκειται για μη διαπραγματεύσιμους τίτλους και για τους φόρους που έχουν παρακρατηθεί για τα εισοδήματα αυτά.
5) Δικαιολογητικά για τις εισπραχθείσες αγροτικές επιδοτήσεις.
6) Δικαιολογητικά για τις εισπραχθείσες αμοιβές για τεχνικά έργα.
7) Δικαιολογητικά για τις εισπραχθείσες αμοιβές διοίκησης ή τις αμοιβές για συμβουλευτικές ή παρόμοιες υπηρεσίες κ.λπ.
8) Βεβαίωση για το καταβληθέν ποσό της διατροφής σε σύζυγο ή σε τέκνο.
9) Βεβαιώσεις των φόρων που έχουν παρακρατηθεί από όλες τις κατηγορίες εισοδήματος.
Δικαιολογητικά για φοροαπαλλαγές
10) Σε περίπτωση δήλωσης στο Ε2 ακινήτου κενού για χρονικό διάστημα μεγαλύτερο των έξι μηνών, φωτοαντίγραφα των λογαριασμών της ΔΕΗ ή ύδρευσης ή κοινόχρηστων κ.λπ
.
11) Για την απαλλαγή από τη φορολογία εισοδήματος των μισθών, των συντάξεων και της πάγιας αντιμισθίας που χορηγούνται σε πρόσωπα με ποσοστό αναπηρίας τουλάχιστον 80%, γνωμάτευση της αρμόδιας υγειονομικής επιτροπής.
12) Ληξιαρχική πράξη γέννησης ή διαζευκτήριο, σε περίπτωση που ο φορολογούμενος επικαλείται ως προστατευόμενα μέλη του τέκνα, αδελφούς και ανήλικους συγγενείς του μέχρι τρίτου βαθμού.
13) Βεβαίωση σχολής ή ινστιτούτου επαγγελματικής κατάρτισης, από την οποία να προκύπτει ότι τα ενήλικα τέκνα του φορολογούμενου σπουδάζουν στη σχολή ή στο ΙΕΚ, εφόσον έχουν ηλικία μέχρι 25 ετών και θεωρείται ότι αυτά βαρύνουν το φορολογούμενο.
14) Στοιχεία που αποδεικνύουν την ηλικία και το βαθμό συγγένειας των προσώπων τα οποία ο φορολογούμενος επικαλείται ότι τον βαρύνουν.
15) Για την απόδειξη της διάστασης των συζύγων, απαιτείται αντίγραφο αγωγής για διαζύγιο ή για διατροφή ή πρακτικό κατανομής της κοινής περιουσίας για συναινετικό διαζύγιο, ή σε περίπτωση που δεν υπάρχουν αυτά, οποιοδήποτε στοιχείο που να αποδεικνύει τη χωριστή διαβίωση των συζύγων.
16) Εάν ο φορολογούμενος δηλώνει ότι κατοικεί μόνιμα σε νησί με πληθυσμό κάτω από 3.100 κατοίκους, προκειμένου να τύχει την προβλεπόμενη μείωση φόρου χρειάζεται βεβαίωση μόνιμης κατοικίας, την οποία εκδίδει ο Δήμαρχος.
17) Για την απόδειξη της καταβολής του ποσού των ασφαλιστικών εισφορών σε ταμεία ασφάλισης του υπόχρεου (π.χ. για εξαγορά προϋπηρεσίας), απαιτείται η σχετική βεβαίωση ή απόδειξη του ασφαλιστικού φορέα.
18) Για την απαλλαγή από τη φορολογία εισοδήματος των μισθών, συντάξεων και της πάγιας αντιμισθίας που χορηγούνται σε πρόσωπα που παρουσιάζουν ποσοστό αναπηρίας τουλάχιστον 80%, απαιτούνται οι γνωματεύσεις των αρμοδίων υγειονομικών επιτροπών.
19) Για τη μείωση του φόρου κατά 200 ευρώ για φορολογούμενο ή εξαρτώμενο μέλος της οικογενείας του ανάπηρο τουλάχιστον κατά 67%, γνωμάτευση της αρμόδιας υγειονομικής επιτροπής.
20) Για τη μείωση του φόρου κατά 200 ευρώ για φορολογούμενο ή εξαρτώμενο μέλος της οικογενείας του που είναι ανάπηρος αξιωματικός ή οπλίτης ή θύμα πολέμου, σχετική βεβαίωση της αρμόδιας Υπηρεσίας του Γενικού Λογιστηρίου του Κράτους. Ειδικά για τους ανάπηρους αξιωματικούς και οπλίτες, καθώς και τα θύματα πολέμου αρκούν τα ενημερωτικά σημειώματα πληρωμής της σύνταξής τους.
21) Για αξιωματικούς οι οποίοι υπέστησαν τραύμα ή νόσημα που επήλθε λόγω κακουχιών σε πολεμική περίοδο, βεβαίωση της αρμόδιας κρατικής υπηρεσίας που τους χορηγεί τις αποδοχές τους.
22) Για τα θύματα τρομοκρατικών ενεργειών, βεβαίωση από τον οικείο συνταξιοδοτικό φορέα ότι ο φορολογούμενος έχει αναγνωριστεί ως θύμα τρομοκρατικής ενέργειας και συνταξιοδοτείται για το λόγο αυτό.
Αποδεικτικά δαπανών
23) Για την απόδειξη της καταβολής του ποσού των εξόδων για ιατρικές επισκέψεις και εξετάσεις, απόδειξη λιανικών συναλλαγών εκδοθείσα από τον ιατρό ή φυσικοθεραπευτή ή λογοθεραπευτή κλπ, κατά την είσπραξη της αμοιβής.
24) Για την αναγνώριση της δαπάνης για φυσικοθεραπεία, λουτροθεραπεία, λογοθεραπεία, παροχή υπηρεσιών από ψυχολόγο κλπ, απαιτείται και σχετική γνωμοδότηση και παραπομπή από το θεράποντα ιατρό (ή από νοσοκομείο).
25) Για να αποδειχθεί η δαπάνη των νοσηλίων, απαιτείται το προβλεπόμενο νόμιμο παραστατικό, που πρέπει να έχει εκδοθεί από την ιδιωτική κλινική ή το κρατικό νοσηλευτικό ίδρυμα.
26) Επιπλέον, για την απόδειξη της δαπάνης των νοσηλίων, απαιτείται βεβαίωση του διευθυντή της ιδιωτικής κλινικής ή του κρατικού νοσηλευτικού ιδρύματος για το χρόνο νοσηλείας του ασθενή και το ποσό των εξόδων αυτής, αναλυτικά κατά είδος εξόδου.
27) Για την αναγνώριση της δαπάνης για την αγορά φαρμάκων και αναλώσιμου υγειονομικού υλικού απαιτείται απόδειξη λιανικής πώλησης, η οποία εκδίδεται από τα φαρμακεία. Ειδικά, για το αναλώσιμο υγειονομικό υλικό που προμηθεύεται ο φορολογούμενος, απαιτείται και η προσκόμιση αιτιολογημένης ιατρικής γνωμάτευσης.
28) Για τα έξοδα απασχόλησης νοσηλευτή ή νοσηλεύτριας, βεβαίωση του θεράποντα ιατρού, με την οποία να βεβαιώνεται το είδος της νόσου από την οποία πάσχει ο ασθενής, η διάρκειά της, καθώς και η ανάγκη απασχόλησης νοσηλευτή/τριας, λόγω της σοβαρότητας της νόσου.
29) Επίσης για να αναγνωριστούν τα έξοδα απασχόλησης νοσηλευτή ή νοσηλεύτριας, απαιτείται απόδειξη είσπραξης της αμοιβής εκδοθείσα από το πρόσωπο που πρόσφερε υπηρεσίες ως νοσηλευτής ή νοσηλεύτρια, στην οποία πρέπει να αναφέρεται το ονοματεπώνυμό του, το όνομα του πατέρα του, ο αριθμός φορολογικού μητρώου, η διεύθυνση κατοικίας του και η χρονική διάρκεια παροχής υπηρεσιών του, υπογεγραμμένη από το πρόσωπο που παρέχει τις υπηρεσίες.
30) Για τα έξοδα που καταβλήθηκαν σε επιχείρηση περίθαλψης ηλικιωμένων, χρειάζεται η εκδοθείσα απόδειξη παροχής υπηρεσιών.
31) Για καταβολή των εξόδων περίθαλψης ηλικιωμένων απαιτείται και βεβαίωση από τον διευθυντή ή τον νόμιμο εκπρόσωπο της επιχείρησης για τον ακριβή χρόνο της περίθαλψης, καθώς και το ποσό αυτής κατά κατηγορία δαπάνης.
32) Για τα έξοδα αγοράς και τοποθέτησης οργάνων στο σώμα του ασθενή και αντικατάστασης μελών του σώματός του με τεχνητά, απαιτείται απόδειξη λιανικής, στην οποία θα πρέπει να αναγράφεται το όνομα του αγοραστή, καθώς και το είδος του πωλούμενου αντικειμένου.
33) Σε περίπτωση που οι δαπάνες ιατρικής και νοσοκομειακής περίθαλψης καταβάλλονται από τον ίδιο το φορολογούμενο, όμως τα σχετικά δικαιολογητικά υποβάλλονται στον εργοδότη ή σε ασφαλιστικό ταμείο ή σε ασφαλιστική επιχείρηση για την κάλυψη από αυτούς μέρους του ποσού της οικείας δαπάνης, για την απόδειξη του υπόλοιπου ποσού της δαπάνης, με το οποίο επιβαρύνθηκε πραγματικά ο φορολογούμενος, απαιτείται σχετική βεβαίωση του εργοδότη, του ασφαλιστικού ταμείου ή της ασφαλιστικής επιχείρησης.
34) Για την απόδειξη της καταβολής των δωρεών χρηματικών ποσών, απαιτείται γραμμάτιο είσπραξης του ποσού της δωρεάς, το οποίο εκδίδεται από το πιστωτικό ίδρυμα όπου υφίσταται ειδικός λογαριασμός του νομικού προσώπου για το σκοπό αυτό.
35) Επίσης για την απόδειξη της καταβολή των δωρεών, χρειάζεται και βεβαίωση ή αντίγραφο της οικείας πράξης του νόμιμου εκπροσώπου του δωρεοδόχου.
36) Σε περίπτωση δωρεάς χρηματικών ποσών με όρο, απαιτείται βεβαίωση του νόμιμου εκπροσώπου του δωρεοδόχου από την οποία να προκύπτει το ύψος του καθαρού προϊόντος που περιέρχεται στο δωρεοδόχο.
37) Για την απόδειξη του ποσού των δαπανών που καταβάλλει ο εκμισθωτής για αντιπλημμυρικά έργα και έργα αποξήρανσης το νόμιμα εκδοθέν δικαιολογητικό.
38) Για το καθαρό εισόδημα από μεταβίβαση ακίνητης περιουσίας, απαιτείται φωτοαντίγραφο της υποβληθείσας δήλωσης φόρου υπεραξίας .
39) Για την απόδειξη του ποσού της αποζημίωσης που καταβάλλει ο ιδιοκτήτης ακινήτου στον ενοικιαστή για τη λύση της μισθωτικής σχέσης, απαιτείται το δικαιολογητικό που εκδίδεται σύμφωνα με τις διατάξεις του ΚΒΣ.
Δικαιολογητικά για την αποφυγή τεκμηρίων
40) Για την απόδειξη ακινησίας του επιβατικού αυτοκινήτου ιδιωτικής χρήσης ή του τρίτροχου ή δίτροχου αυτοκινούμενου οχήματος ιδιωτικής χρήσης, χρειάζεται βεβαίωση της αρμόδιας Δ.Ο.Υ. στην οποία έχει υποβληθεί η δήλωση ακινησίας.
41) Για τη μείωση της ετήσιας τεκμαρτής δαπάνης διαβίωσης των επιβατικών αυτοκινήτων ιδιωτικής χρήσης, τα οποία είναι ειδικά διασκευασμένα για να οδηγούνται από πρόσωπα που παρουσιάζουν αναπηρία 67% και πάνω από φυσική αναπηρία, νοητική καθυστέρηση ή ψυχική πάθηση ή για να μεταφέρουν αυτά τα πρόσωπα, γνωμάτευση της αρμόδιας υγειονομικής επιτροπής.
42) Για τη μη εφαρμογή τεκμηρίου διαβίωσης σε αυτοκίνητο αντίκα που δεν φέρει συμβατικές πινακίδες, απαιτείται το προβλεπόμενο πιστοποιητικό αυθεντικότητας.
43) Για την απόδειξη της ετήσιας αντικειμενικής δαπάνης διαβίωσης πισίνας, φωτοαντίγραφο της άδειας κατασκευής ή του επίσημου σχεδιαγράμματος του γραφείου Πολεοδομίας.
44) Για την απόδειξη της ετήσιας δαπάνης για την αγορά μετοχών εισηγμένων σε χρηματιστηριακή αγορά, τα πινακίδια αγοράς.
45) Για αγορά μετοχών μη εισηγμένων σε χρηματιστηριακή αγορά, τα ιδιωτικά συμφωνητικά αγοράς.
46) Για την απόδειξη της ετήσιας δαπάνης ανέγερσης οικοδομών ή αγοράς ακινήτων, φωτοαντίγραφα του εντύπου υπολογισμού του ελάχιστου κόστους κατασκευής της οικοδομής και του πίνακα ανάλυσης κόστους κατασκευής στις επιμέρους εργασίες, που έχουν κατατεθεί στην αρμόδια πολεοδομική υπηρεσία.
47) Επίσης, για την απόδειξη της ετήσιας δαπάνης ανέγερσης οικοδομών ή αγοράς ακινήτων, κατάσταση, στην οποία θα περιγράφεται αναλυτικά το ακίνητο που κατασκευάζεται, η επιφάνειά του, η τοποθεσία και τα όριά του, το κατασκευαστικό στάδιο που βρισκόταν στην αρχή του οικείου φορολογικού έτους και οι εργασίες που έγιναν κατά τη διάρκεια του έτους αυτού, ο αριθμός των αποδείξεων δαπανών που διενεργήθηκαν μέσα στο 2014 και η συνολική αξία αυτών.
48) Σε περίπτωση κατασκευής πισίνας, φωτοαντίγραφο της άδειας κατασκευής και κατάσταση των αποδείξεων δαπανών κατασκευής που πραγματοποιήθηκαν μέσα στο 2014.
49) Σε περίπτωση αγοράς ακινήτου, επικυρωμένα αντίγραφα των σχετικών συμβολαίων είτε βεβαίωση (ή περίληψη του οικείου συμβολαίου) του συμβολαιογράφου, στην οποία θα περιγράφεται αναλυτικά το ακίνητο, η επιφάνειά του, η τοποθεσία και τα όριά του, η αντικειμενική αξία και η αξία που δηλώνουν οι αντισυμβαλλόμενοι ότι συμφωνήθηκε, ο φόρος που καταβλήθηκε για τη μεταβίβαση αυτή, ο τρόπος καταβολής του τιμήματος, τα συμβολαιογραφικά έξοδα, καθώς και τα λοιπά έξοδα και τα στοιχεία των αντισυμβαλλόμενων.
50) Για την απόδειξη της ετήσιας δαπάνης για δωρεές ή γονικές παροχές ή χορηγίες χρηματικών ποσών, φωτοαντίγραφο της δήλωσης άτυπης δωρεάς ή γονικής παροχής ή διπλότυπη απόδειξη ή γραμμάτιο είσπραξης του ποσού της δωρεάς ή χορηγίας, η οποία εκδίδεται από το δωρεοδόχο και, σε κάθε περίπτωση, κατάσταση με τα στοιχεία του δωρητή, του δωρολήπτη και το ποσό για κάθε δωρεά ή γονική παροχή ή χορηγία.
51) Για την ετήσια δαπάνη που καταβλήθηκε για την εξόφληση δανείων (στεγαστικών – προσωπικών δανείων) ή πιστώσεων, βεβαίωση του δανειοδότη για το συνολικό ετήσιο ποσό των τοκοχρεολυτικών δόσεων που πληρώθηκαν μέσα στο 2014.
52) Αναλυτικός πίνακας με τα στοιχεία εσόδων (εισοδήματα, δωρεές κ.λπ.) και δαπανών προηγούμενων ετών, από τον οποίο να προκύπτει το ποσό του αποταμιευθέντος και αναλωθέντος μέσα στο 2014 κεφαλαίου που ο υπόχρεος επικαλείται για την κάλυψη της διαφοράς μεταξύ πραγματικού και τεκμαρτού εισοδήματος.
newmoney.gr





Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.