


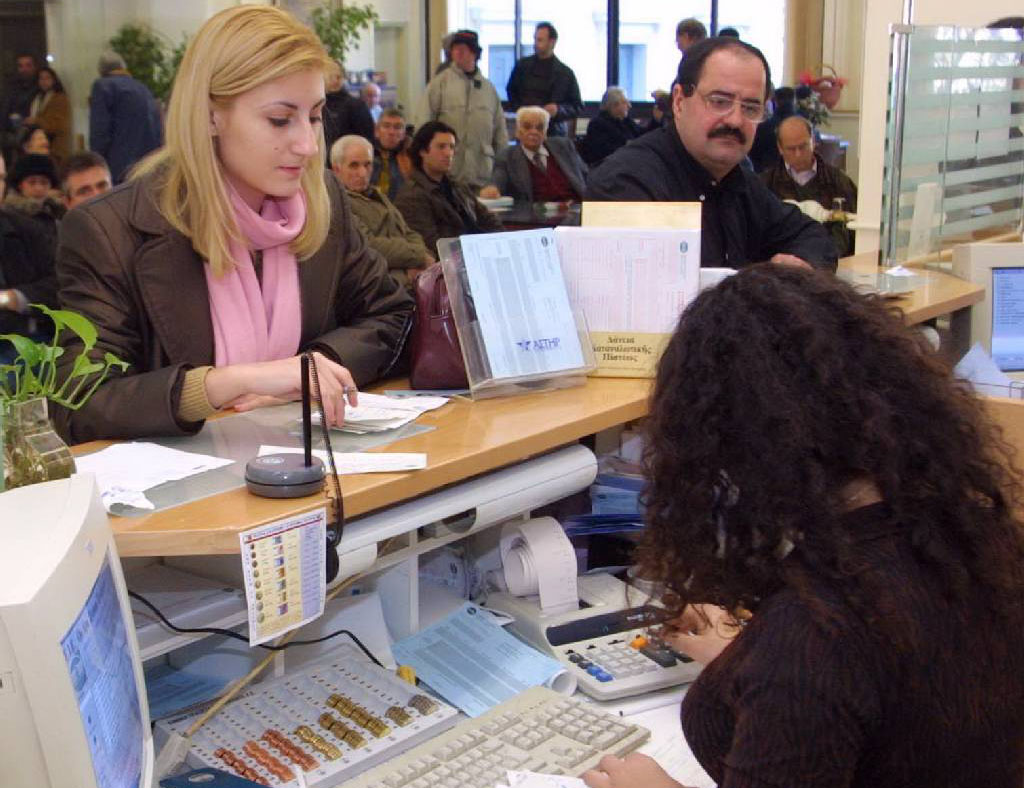
Εννέα μήνες μετά την ενεργοποίηση του νόμου, η Γενική Γραμματεία Δημοσίων Εσόδων δίνει διευκρινήσεις –με σχετική εγκύκλιο η οποία δημοσιεύτηκε πριν από λίγο στη Διαύγεια- σχετικά με το πώς θα πρέπει να εξοφλούνται οι συναλλαγές άνω των 500 ευρώ.
Ο νόμος που έχει ενεργοποιηθεί από την 1.1.2014 προβλέπει ότι για να αναγνωρίζεται ως επαγγελματική μια δαπάνη άνω των 500 ευρώ, θα πρέπει υποχρεωτικά η συναλλαγή να εκτελείται μέσω τράπεζας.
Ωστόσο, μέχρι σήμερα δεν είχαν δοθεί οι απαραίτητες διευκρινήσεις παρά το γεγονός ότι οι συναλλαγές άνω των 500 ευρώ είναι εκατομμύρια. Με την εγκύκλιο, ξεκαθαρίζονται μια σειρά από ζητήματα όπως τα ακόλουθα:
δεν εκπίπτει κάθε είδους δαπάνη που αφορά σε αγορά αγαθών ή λήψη υπηρεσιών αξίας άνω των €500, από την ημεδαπή ή την αλλοδαπή, εφόσον η τμηματική ή ολική εξόφληση δεν έγινε με τη χρήση τραπεζικού μέσου πληρωμής. Η μη εξόφληση των ως άνω δαπανών με τη χρήση τραπεζικού μέσου πληρωμής δεν συνιστά, από μόνη της, εικονικότητα ως προς τη συναλλαγή
Εξαιρούνται από την υποχρεωτική εξόφληση μέσω τραπεζικού μέσου πληρωμής, οι ακόλουθες συναλλαγές:
α. Mισθούς, ημερομίσθια προσωπικού, απολαβές διευθυντών ή μελών του ΔΣ εταιρείας ή κάθε άλλου νομικού προσώπου ή νομικής οντότητας, έκτακτες αμοιβές προσωπικού, αμοιβές καταβαλλόμενες σε υπαλλήλους πέραν των συμβατικών ή νομίμων, πάγια μηνιαία αποζημίωση η οποία συνιστά συγκεκαλλυμένη επαύξηση μισθού, που χορηγούνται από τον εργοδότη στον εργαζόμενο, καθόσον οι ανωτέρω δαπάνες δεν αφορούν στη λήψη υπηρεσιών αλλά στην παροχή μισθωτής εργασίας.
β. Μισθώματα ακινήτων, καθότι δεν πρόκειται για λήψη υπηρεσιών αλλά για χρήση μισθίου (εισόδημα από κεφάλαιο για τον εκμισθωτή, σχετ. άρθρο 39 ν.4172/2013).
γ. Τόκους και συναφή έξοδα, καθόσον δεν εμπεριέχουν τα εννοιολογικά χαρακτηριστικά της παροχής υπηρεσίας
Ως αξία συναλλαγής λαμβάνεται υπόψη το καθαρό ποσό της αξίας της συναλλαγής, προ ΦΠΑ.
Εξόφληση μέσω τραπεζικού συστήματος με βάση την εγκύκλιο σημαίνει:
Η κατάθεση σε τραπεζικό λογαριασμό του προμηθευτή, είτε με μετρητά είτε με μεταφορά μεταξύ λογαριασμών (έμβασμα),
Η χρήση χρεωστικών ή πιστωτικών καρτών της εταιρείας που πραγματοποιεί την πληρωμή,
Η έκδοση τραπεζικής επιταγής της επιχείρησης ή η εκχώρηση επιταγών τρίτων
Η χρήση συναλλαγματικών οι οποίες εξοφλούνται μέσω τραπέζης
Όπως αναφέρεται στην εγκύκλιο, «σε περιπτώσεις συναλλαγών, που διενεργούνται σε ημέρες και ώρες μη λειτουργίας των τραπεζών ή που για αντικειμενικούς λόγους δεν είναι δυνατή η εξόφληση με τη χρήση τραπεζικού μέσου πληρωμής και καταβάλλονται σε μετρητά ή παραδίδονται συναλλαγματικές οι οποίες εξοφλούνται εκτός τραπεζικού συστήματος, προκειμένου η δαπάνη να αναγνωρισθεί φορολογικά από τα ακαθάριστα έσοδα της επιχείρησης, η εταιρεία που παρέχει την υπηρεσία ή πουλάει τα αγαθά, υποχρεούται να καταθέσει εντός δύο (2) εργάσιμων ημερών από την έκδοση του παραστατικού (απόδειξη είσπραξης μετρητών ή παραλαβής συναλλαγματικών εκτός τραπεζικού συστήματος) σε τραπεζικό λογαριασμό που τηρεί σε οποιαδήποτε αναγνωρισμένη τράπεζα ή πιστωτικό οργανισμό το ποσό των μετρητών που εισέπραξε. Ο λόγος της αδυναμίας εξόφλησης με τη χρήση τραπεζικού μέσου πληρωμής πρέπει να αναγράφεται πάνω στο σώμα του στοιχείου του ΚΦΑΣ και να αποδεικνύεται με οποιοδήποτε πρόσφορο μέσο».
Απάντηση δίνεται και στο ερώτημα τι γίνεται με τις συναλλαγές που παραδίδονται και πληρώνονται μέσω εταιρειών courier:
«Σε περίπτωση αγοράς εμπορευμάτων με τη μέθοδο της αντικαταβολής-υπηρεσίες courier, όπου η εταιρεία παροχής υπηρεσιών ταχυμεταφοράς (μεταφορέας – «εισπράκτορας για λογαριασμό τρίτων») αναλαμβάνει τη μεταφορά αντικειμένων, ταχυδρομικών δεμάτων, κ.λπ. με ταυτόχρονη εξόφληση, κατά την παράδοσή τους, της αξίας της αγοράς αυτών από τους λήπτες των αγαθών χωρίς τη χρήση τραπεζικού μέσου πληρωμής και στη συνέχεια καταθέτει στον εντολέα του τα εισπραττόμενα ποσά όχι κατά όνομα πελάτη, πράγμα πρακτικά αδύνατο λόγω του αριθμού των εξυπηρετούμενων πελατών, αλλά στο σύνολό τους, προκειμένου οι συναλλασσόμενοι πελάτες κατ’ εφαρμογή της ως άνω διάταξης να εκπέσουν τα ποσά των δαπανών αυτών και δεδομένου ότι οι συναλλαγές αυτές δεν εμφανίζονται ονομαστικά κατά δαπανηθέν ποσό, η εταιρεία ταχυμεταφορών εκδίδει, κατά το χρόνο είσπραξης των μετρητών ή παραλαβής των αξιόγραφων, το προβλεπόμενο από τον ΚΦΑΣ στοιχείο είσπραξης, στο σώμα του οποίου αναγράφονται τα πλήρη στοιχεία του πελάτη (ΑΦΜ, επωνυμία, ονοματεπώνυμο, διεύθυνση, τηλέφωνο επικοινωνίας) με την υποχρέωση να καταθέσει συνολικά τα ποσά εντός δύο (2) ημερών από την έκδοση του παραστατικού σε τραπεζικό λογαριασμό της εταιρείας. Στο τέλος του έτους η εταιρεία υποχρεούται να εκδώσει εκκαθάριση με τα δαπανηθέντα ποσά ανά πελάτη, υπόχρεο απεικόνισης συναλλαγών, αναγράφοντας και τον αριθμό του τραπεζικού λογαριασμού που έγινε η κατάθεση».
thetoc.gr



Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.