










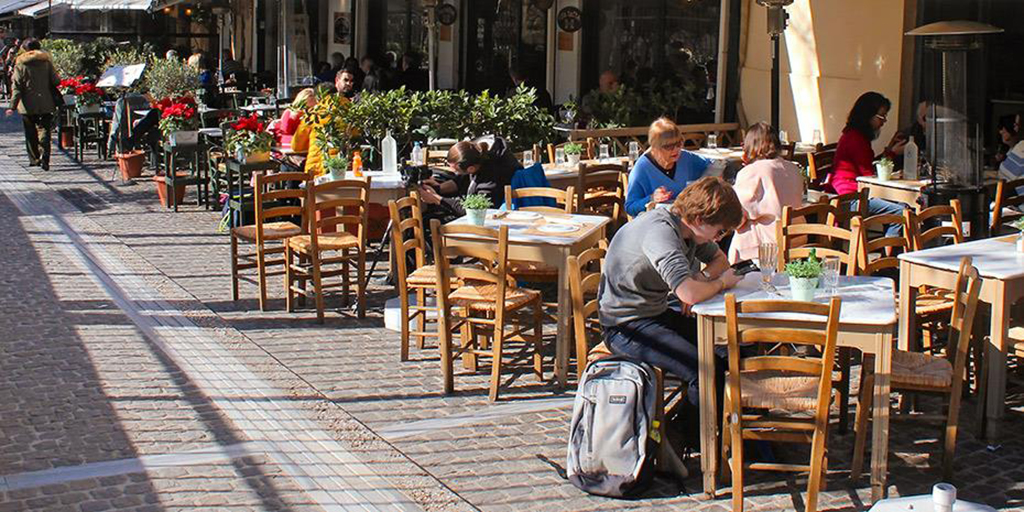
Αν επιχειρήσει κανείς σήμερα να κλείσει τραπέζι για την Καθαρή Δευτέρα, οι πιθανότητες να βρει είναι περιορισμένες, ίσως και μηδαμινές για τις ψαροταβέρνες δίπλα στο κύμα. Το ίδιο συνέβη την Τσικνοπέμπτη και την παραμονή της Πρωτοχρονιάς. Το ίδιο θα συμβεί την 25η Μαρτίου. Ακόμη και ένα δημοφιλές Σαββατόβραδο. Η εικόνα των γεμάτων εστιατορίων δημιουργεί την εντύπωση ότι ο κλάδος διανύει περίοδο ευημερίας. Ωστόσο, τα συνολικά στοιχεία δείχνουν κάμψη. Πώς συμβιβάζονται τα δύο;
Η απάντηση βρίσκεται στην κατανομή της ζήτησης μέσα στην εβδομάδα. Τα τραπέζια δεν είναι γεμάτα όλες τις ημέρες και αυτό αποτυπώνεται πλέον καθαρά στα οικονομικά μεγέθη.
Η “weekend economy” της εστίασης
Επιχειρηματίες του κλάδου περιγράφουν μια σαφή μετατόπιση: η κίνηση συγκεντρώνεται κυρίως από την Παρασκευή το βράδυ έως την Κυριακή το μεσημέρι, καθώς και σε αργίες και εορταστικές περιόδους. Αντίθετα, οι καθημερινές – ιδίως Δευτέρα έως Τετάρτη – εμφανίζουν αισθητά χαμηλότερη πληρότητα, με συνέπεια η αυξημένη κίνηση του Σαββατοκύριακου δεν αρκεί για να καλύψει τις απώλειες των υπόλοιπων ημερών όταν μάλιστα οι μέσες αποδείξεις έχουν αρχίσει τη… δίαιτα.
Ακρίβεια, homing και delivery
Το φαινόμενο δεν μπορεί να αποσυνδεθεί από τον πληθωρισμό στην εστίαση, που σύμφωνα με την Ελληνική Στατιστική Αρχή διαμορφώθηκε στο 7,4% το 2025. Οι τιμές αυξήθηκαν, όμως η κατανάλωση δεν ακολούθησε.
Η έξοδος μετατρέπεται από τακτική συνήθεια σε επιλεκτική εμπειρία. Οι καταναλωτές συγκεντρώνουν τη δαπάνη τους σε “δυνατές” ημέρες, περιορίζοντας τη συχνότητα. Το homing —η επιστροφή της κατανάλωσης στο σπίτι— ενισχύεται σε όλη την Ευρώπη, υπό την πίεση του κόστους ζωής και της στεγαστικής επιβάρυνσης.
Παράλληλα, το delivery μέσω ψηφιακών πλατφορμών έχει εξελιχθεί από συμπληρωματική επιλογή σε υποκατάστατο της εξόδου στις “ήσυχες” ημέρες. Η δυνατότητα σύγκρισης τιμών και οι συνεχείς προσφορές λειτουργούν ως κίνητρο, ενώ οι προμήθειες των πλατφορμών συμπιέζουν τα περιθώρια κέρδους των επιχειρήσεων.
Την ίδια στιγμή, τα σούπερ μάρκετ επενδύουν δυναμικά στα έτοιμα γεύματα, προσφέροντας λύσεις 5–7 ευρώ ανά μερίδα — τιμή αδύνατο να ανταγωνιστεί ένα εστιατόριο σε καθημερινή βάση. Ο χώρος αγορών μετατρέπεται σε εναλλακτική “σάλα” εστίασης.
Στο ήδη απαιτητικό περιβάλλον προστίθενται υψηλότερα ενοίκια, αυξημένο ενεργειακό κόστος και πίεση στους μισθούς λόγω έλλειψης προσωπικού. Η εφαρμογή της ψηφιακής κάρτας εργασίας ενίσχυσε τη διαφάνεια, αλλά περιόρισε την ευελιξία — ειδικά σε περιοχές με έντονη εποχικότητα — οδηγώντας σε ορισμένες περιπτώσεις ακόμη και σε μείωση ωραρίου.
Τα νούμερα που αποτυπώνουν την τάση
Ο συνολικός κύκλος εργασιών της εστίασης το 2025 διαμορφώθηκε σε 10,73 δισ. ευρώ, έναντι 11,12 δισ. ευρώ το 2024 — μείωση 3,4%, σύμφωνα με την Ελληνική Στατιστική Αρχή. Πρόκειται για την πρώτη ετήσια πτώση μετά από τέσσερα χρόνια ανόδου.
Με δεδομένο ότι οι τιμές αυξήθηκαν κατά 7,4%, η υποχώρηση του τζίρου υποδηλώνει μείωση στον όγκο κατανάλωσης. Στο τέταρτο τρίμηνο του 2025, ο κύκλος εργασιών ανήλθε σε 2,18 δισ. ευρώ, μειωμένος κατά 3,8% σε ετήσια βάση.
Η Αττική, που συγκεντρώνει περίπου το 40% της αγοράς, κατέγραψε πτώση 3,6%, από 4,46 δισ. ευρώ σε 4,30 δισ. ευρώ. Μικρή ποσοστιαία μεταβολή, με σημαντικό όμως αντίκτυπο σε απόλυτα μεγέθη.
Ο χάρτης των πιέσεων – Πού και πόσο μειώθηκε ο τζίρος
Η κάμψη δεν ήταν ομοιόμορφη. Σε αρκετές αγορές οι απώλειες ήταν έντονες, με άμεσο αποτύπωμα στις τοπικές οικονομίες.
Η Σαντορίνη κατέγραψε τη μεγαλύτερη ποσοστιαία πτώση μεταξύ των μεγάλων τουριστικών προορισμών: -15,5%, με τον κύκλο εργασιών να υποχωρεί από 212,4 εκατ. ευρώ το 2024 σε 179,5 εκατ. ευρώ το 2025. Πρόκειται για απώλεια σχεδόν 33 εκατ. ευρώ σε έναν χρόνο. Το μέγεθος της μεταβολής αποκτά μεγαλύτερη σημασία αν συνεκτιμηθεί ότι στο ίδιο διάστημα πιέστηκαν και τα έσοδα των καταλυμάτων, γεγονός που υποδηλώνει συνολικότερη επιβράδυνση της τουριστικής δαπάνης στο νησί.
Στη Μύκονο η πτώση ήταν ηπιότερη σε ποσοστό (-4,4%), αλλά σημαντική σε απόλυτα μεγέθη: από 182,6 εκατ. ευρώ το 2024 στα 174,7 εκατ. ευρώ το 2025, δηλαδή απώλεια περίπου 8 εκατ. ευρώ. Για μια αγορά με ήδη υψηλό μέσο λογαριασμό, η μεταβολή αυτή συνδέεται κυρίως με περιορισμό του όγκου κατανάλωσης.
Η Θεσσαλονίκη, δεύτερη μεγαλύτερη αστική αγορά εστίασης της χώρας, υποχώρησε κατά 6,2%: από 907,9 εκατ. ευρώ σε 852 εκατ. ευρώ. Η μείωση κατά περίπου 56 εκατ. ευρώ σε έναν χρόνο αποτυπώνει τη συμπίεση της καθημερινής κατανάλωσης σε ένα αστικό κέντρο με έντονη φοιτητική και εργαζόμενη βάση.
Στη Μεσσηνία ο τζίρος μειώθηκε κατά 8,1%, από 163,6 εκατ. ευρώ σε 150,4 εκατ. ευρώ (απώλεια άνω των 13 εκατ. ευρώ), ενώ στην Αχαΐα η πτώση έφτασε το 6,9%, με τον κύκλο εργασιών να διαμορφώνεται στα 184,6 εκατ. ευρώ.
Στις Κυκλάδες, πέρα από Σαντορίνη και Μύκονο, η Τήνος κατέγραψε -8,3% (25,4 εκατ. ευρώ), η Σύρος -7,6% (34,1 εκατ. ευρώ) και η Πάρος -3,3% (105,3 εκατ. ευρώ).
Τα ποσοστά αυτά δείχνουν ότι η επιβράδυνση δεν περιορίστηκε στους πιο “ακριβούς” προορισμούς, αλλά άγγιξε και αγορές με πιο διαφοροποιημένο κοινό.
Στα Δωδεκάνησα, η Κως υποχώρησε κατά 4,4%, στα 103,9 εκατ. ευρώ, ενώ η Ρόδος κατέγραψε οριακή μείωση 0,5%, στα 286,8 εκατ. ευρώ. Στην περίπτωση της Ρόδου, η μικρή ποσοστιαία μεταβολή μεταφράζεται σε απώλεια αρκετών εκατομμυρίων ευρώ λόγω μεγέθους αγοράς.
Στο Ιόνιο, η Ζάκυνθος κινήθηκε στο -1,8% (131,9 εκατ. ευρώ), ενώ στη Βόρεια Ελλάδα η Χαλκιδική κατέγραψε -1,7%, με τον τζίρο να διαμορφώνεται στα 201 εκατ. ευρώ.
Στην Κρήτη, το Λασίθι σημείωσε πτώση 7,1%, στα 85 εκατ. ευρώ, ένδειξη ότι ακόμη και αγορές με ισχυρή τουριστική βάση δεν έμειναν ανεπηρέαστες.
Η εξαίρεση και τι μπορεί να σημαίνει
Υπήρξαν, ωστόσο, περιοχές με θετικό πρόσημο: η Κέρκυρα (+3,7%), το Ηράκλειο (+1,1%), η Λευκάδα (+4,2%), η Ηλεία (+4,5%) και η Πρέβεζα (+1,1%).
Οι αυξήσεις αυτές παραμένουν συγκρατημένες και δεν επιτρέπουν γενικεύσεις. Σε ορισμένες περιπτώσεις ενδέχεται να συνδέονται με καλύτερη τουριστική επίδοση ή με μετατόπιση ζήτησης προς αγορές που θεωρούνται πιο προσιτές. Σε άλλες, μπορεί να αντανακλούν κυρίως την επίδραση των τιμών και λιγότερο ουσιαστική διεύρυνση της κατανάλωσης.
Σε κάθε περίπτωση, δεν πρόκειται για ανατροπή της συνολικής τάσης, αλλά για διαφοροποιήσεις μέσα σε μια αγορά που αναπροσαρμόζεται.
Από την έντονη ανάκαμψη στη φάση ισορροπίας
Πάντως σε σύγκριση με το 2019, το τελευταίο “κανονικό” έτος πριν τις απανωτές κρίσεις της τελευταίας πενταετίας, ο κλάδος παραμένει σημαντικά υψηλότερα: από 6,19 δισ. ευρώ πριν από την πανδημία σε 10,73 δισ. ευρώ το 2025, μια αύξηση περίπου 73%.
Η φετινή πτώση, υπό αυτό το πρίσμα, μοιάζει με διόρθωση παρά με κρίση, υποδηλώντας ότι το εύκολο κομμάτι της ανάκαμψης τελείωσε. Η Κέρκυρα είναι +111% έναντι 2019, η Ζάκυνθος +117%, η Χαλκιδική +86%, το Ηράκλειο +86%, τα Χανιά +82%, η Κορινθία +81%, η Αττική +76% και η Θεσσαλονίκη +58%.
Το ερώτημα λοιπόν για το 2026 δεν είναι αν θα υπάρχει κόσμος την Καθαρή Δευτέρα. Είναι αν θα υπάρχει κόσμος τις Δευτέρες.
Πηγή: capital.gr




Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.