










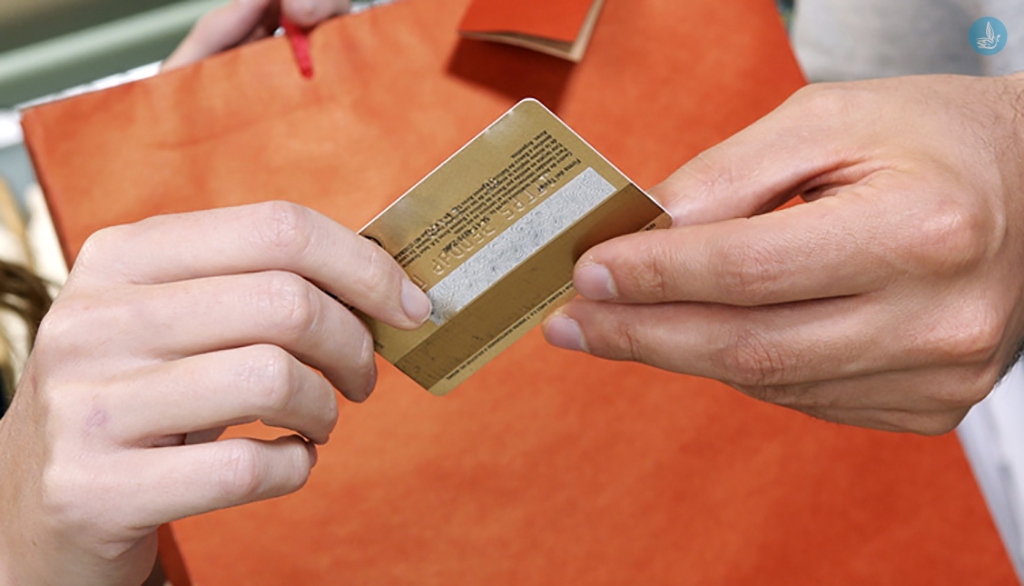
Το τέλος των καταναλωτικών δανείων σηματοδότησε η οικονομική κρίση των τελευταίων χρόνων, αναχαιτίζοντας την ταχύτερα αναπτυσσόμενη κατηγορία δανεισμού κατά την εποχή της ευμάρειας. Η μείωση των εισοδημάτων οδήγησε την άλλοτε πιο διαδεδομένη μορφή δανεισμού σε απόλυτη σχεδόν εξαφάνιση και σήμερα ουδείς διανοείται να καταφύγει σε τραπεζικό δανεισμό για να καλύψει καταναλωτικές ανάγκες, ακόμη και αν πρόκειται για διαρκή αγαθά, όπως ο οικιακός εξοπλισμός.
Σε εξαφάνιση οδηγήθηκε επίσης και ένας τεράστιος αριθμός πιστωτικών καρτών, που υπό το βάρος της αδυναμίας εξόφλησής τους, αλλά και παραγόντων όπως οι συγχωνεύσεις στο τραπεζικό σύστημα, ακυρώθηκαν και βγήκαν οριστικά εκτός αγοράς. Είναι χαρακτηριστικό ότι ο αριθμός των πιστωτικών καρτών που κυκλοφορούν στην αγορά, μειώθηκε από τα 6,9 εκατομμύρια που ήταν το 2008 σε 2,5 εκατομμύρια περίπου σήμερα, ενώ ο τζίρος περιορίστηκε κατά 40%, περίπου, και από τα 10 δισ. ευρώ έφτασε τα 6 δισ. ευρώ.
Την ίδια στιγμή, ωστόσο, η αλλαγή της καταναλωτικής συμπεριφοράς, που υπαγορεύθηκε από την αρχή για κάλυψη των αναγκών με βάση το διαθέσιμο εισόδημα και όχι την πίστωση, συντέλεσε στην αύξηση των χρεωστικών καρτών, η χρήση των οποίων διευρύνεται σταδιακά όλο και περισσότερο. Το σύνολο των χρεωστικών καρτών που κυκλοφορούν στην αγορά αυξήθηκε στα 11 εκατομμύρια, περίπου, από 9 εκατομμύρια που ήταν το 2009, μια τάση που πριμοδότησαν και οι τράπεζες, συνοδεύοντας τη χρήση των χρεωστικών καρτών με προνόμια και bonus.
Η αλλαγή των προτεραιοτήτων των νοικοκυριών, προτάσσοντας τα αγαθά πρώτης ανάγκης, συμπαρέσυρε σε αλλαγή και τις δαπάνες που γίνονται μέσω του πλαστικού χρήματος, είτε πρόκειται για αγορές μέσω πιστωτικής είτε μέσω χρεωστικής κάρτας. Ετσι ενώ παλιά η κάρτα επιστρατευόταν κυρίως για αγορά επίπλων, λευκών συσκευών, αεροπορικών εισιτηρίων κ.λπ., σήμερα η μεγαλύτερη χρήση τους γίνεται στα σούπερ μάρκετ, τα βενζινάδικα, σε καταστήματα με είδη ρουχισμού και υπόδησης κ.ά.
Σημαντικό μέρος των δαπανών που γίνονται πλέον με πιστωτική κάρτα αποτελεί και η πληρωμή οφειλών προς το Δημόσιο, που εκτιμάται ότι αντιπροσωπεύει το 10% του τζίρου των καρτών. Ανάλογα με την πολιτική της κάθε τράπεζας, ο φόρος εισοδήματος, ο Ενιαίος Φόρος Ιδιοκτησίας Ακινήτων ή τα τέλη κυκλοφορίας μπορούν να «σπάσουν» ακόμη και σε 12 μηνιαίες δόσεις χωρίς καμία προσαύξηση, δίνοντας σοβαρό κίνητρο, αλλά και σημαντική διευκόλυνση στους κατόχους καρτών. Οι τράπεζες συνεχίζουν να διευρύνουν τα κίνητρα για τη χρήση του πλαστικού χρήματος, που προβάλλεται άλλωστε ως ο πιο αποτελεσματικός τρόπος για τον περιορισμό της φοροδιαφυγής. Τα προγράμματα συγκέντρωσης πόντων, επιστροφής χρημάτων στην επόμενη αγορά ή επιβράβευσης με δώρα εμπλουτίζονται διαρκώς και αξιοποιούνται από την πλευρά των καταναλωτών όχι μόνο για την ενίσχυση της καταναλωτικής δαπάνης, αλλά κυρίως για την εξοικονόμηση χρημάτων.
Φθηνότερη βενζίνη, οικονομικότερο πετρέλαιο θέρμανσης, μειωμένοι λογαριασμοί σταθερής και κινητής τηλεφωνίας, αγορά προϊόντων σε χαμηλότερες τιμές, ευκολίες πληρωμής σε άτοκες δόσεις και εξαργύρωση πόντων για ανελαστικές δαπάνες, δηλαδή για αγορές που ούτως ή άλλως θα γίνονταν, δεν είναι πια εξεζητημένη συνήθεια αλλά καθημερινή πρακτική.
Καθημερινή



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.