








Ανάσα -και τελευταία διορία μέχρι τις 31 Ιανουαρίου– σε χιλιάδες επιχειρήσεις που παρέμεναν εγκλωβισμένες επί μία δεκαετία στα γρανάζια της γραφειοκρατίας του Γενικού Εμπορικού Μητρώου (ΓΕΜΗ) δίνουν με κοινή απόφαση τα υπουργεία Εθνικής Οικονομίας και Ανάπτυξης για να κάνουν αναδρομικά διακοπή εργασιών στο ΓΕΜΗ και την Εφορία.
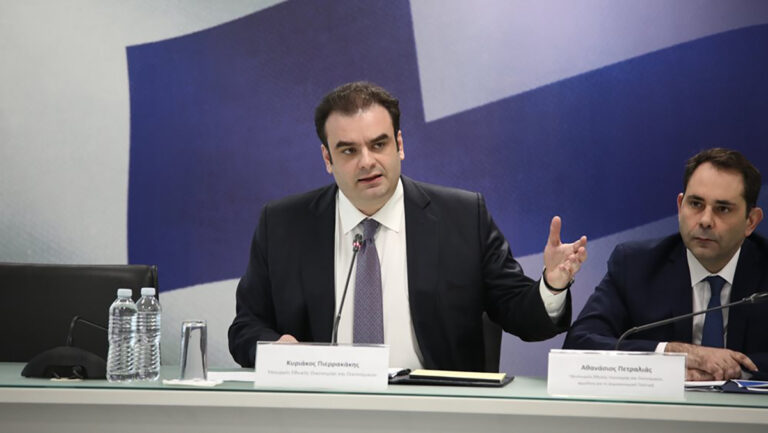
Η νέα απόφαση εκδόθηκε παραμονή Πρωτοχρονιάς, την υπογράφουν οι υφυπουργοί Εθνικής Οικονομίας Θάνος Πετραλιάς και Γιώργος Κώτσηρας και ο υπουργός Ανάπτυξης Τάκης Θεοδωρικάκος και τροποποιεί και επεκτείνει την υφιστάμενη ρύθμιση του περασμένου Ιουνίου, ανοίγοντας νέο παράθυρο σε όσους δεν πρόλαβαν ή δεν μπόρεσαν εγκαίρως να ολοκληρώσουν τις υποχρεώσεις τους.
Πρακτικά, αυτό σημαίνει ότι για τις επόμενες εβδομάδες δίνεται μια μοναδική ευκαιρία: οι υπόχρεοι μπορούν να τακτοποιήσουν παλιές εκκρεμότητες, να διορθώσουν λάθη ετών, ολοκληρώνοντας διαδικασίες διαγραφής κ.λπ., χωρίς την επιβολή οποιουδήποτε προστίμου.
Ποιους αφορά
Η νέα ρύθμιση δίνει λύση σε ένα πραγματικό οικονομικό και κοινωνικό αδιέξοδο: αδρανείς εταιρείες (Ο.Ε., ΕΠΕ, Α.Ε. κ.λπ.) έχουν τώρα το δικαίωμα να προβούν εκπρόθεσμα σε αναδρομική διακοπή της λειτουργίας τους, απαλλασσόμενες από κυρώσεις, πρόστιμα, αλλά και ασφαλιστικές εισφορές ή τέλη επιτηδεύματος και λοιπές επιβαρύνσεις μιας δεκαετίας.
Η παράταση αφορά πέντε βασικές κατηγορίες υπόχρεων να τακτοποιήσουν εκκρεμότητες:
Πρώτον, όσοι ανήκουν στους υπόχρεους εγγραφής στο ΓΕΜΗ αλλά δεν έχουν προβεί ακόμη σε εγγραφή.
Δεύτερον, όσοι δεν έχουν προβεί σε όποια καταχώρηση τυχόν εκκρεμεί, η παράλειψη της οποίας επιφέρει την επιβολή προστίμου.
Τρίτον, εταιρείες που έχουν μπει σε αναστολή καταχώρησης λόγω παραλείψεων.
Τέταρτον, επιχειρηματίες που έκαναν λάθη με δική τους υπαιτιότητα κατά τη σύσταση της εταιρείας ή σε αυτοματοποιημένες καταχωρήσεις.
Πέμπτον, όσοι έχουν λάβει προσκλήσεις από τις Υπηρεσίες ΓΕΜΗ και δεν έχουν ανταποκριθεί.
Όμηροι επί μία δεκαετία
Επί πολλά χρόνια οι επιχειρήσεις αντιμετώπιζαν το παράδοξο της διπλής ημερομηνίας διακοπής: ενώ για φυσικά πρόσωπα και ατομικές επιχειρήσεις η Εφορία δέχεται την πραγματική ημερομηνία για αναδρομική διακοπή εργασιών (αφού πρώτα ελέγξει τα πραγματικά περιστατικά), στις εταιρείες (νομικά πρόσωπα) ίσχυε απόλυτη δέσμευση από την ημερομηνία διαγραφής στο ΓΕΜΗ.
Αυτό είχε οδηγήσει σε υπέρμετρη επιβάρυνση χιλιάδων φορολογουμένων με υποχρεώσεις ΟΑΕΕ, τέλη ή άλλες επιβαρύνσεις, οι οποίες διογκώνονταν για όσο διάστημα η εταιρεία είχε πάψει μεν κάθε δραστηριότητα, αλλά δεν είχε κλείσει και τυπικά στο ΓΕΜΗ.
Το 2016 η ΑΑΔΕ είχε αντιμετωπίσει ξανά το πρόβλημα (εν μέρει όμως) με την ΠΟΛ 1063/2016, που κάλυπτε μόνο όσες είχαν ήδη κλείσει έως τότε -δηλαδή μέχρι τις 23 Νοεμβρίου του 2016- και όχι τις επόμενες.
Από το 2016 και μετά, η διακοπή στην Εφορία γινόταν υποχρεωτικά βάσει της ημέρας διακοπής στο ΓΕΜΗ. Η Εφορία δεν τη δεχόταν αναδρομικά, ούτε και τα ασφαλιστικά ταμεία που ζητούσαν όλες τις τρέχουσες εισφορές, χωρίς να εξετάζουν ότι η εταιρεία είχε πολύ νωρίτερα διακόψει τις εργασίες.
Ποιοι και πώς ωφελούνται
Η νέα απόφαση επιφέρει σημαντική ανακούφιση σε χιλιάδες εταιρείες που βρίσκονταν σε ομηρία για τυπικό και όχι ουσιαστικό λόγο.
Για παράδειγμα, χιλιάδες μικρές εταιρείες δεν έκαναν εγκαίρως τη διαδικασία στο ΓΕΜΗ είτε από άγνοια ή αμέλεια δική τους ή του λογιστή τους, είτε επειδή ανέκυψαν λόγοι υγείας ή ανωτέρας βίας.
Σύνηθες είναι επίσης ότι, με όλα τα οικονομικά προβλήματα και τις γκρίνιες μεταξύ των εταίρων που προκύπτουν όποτε μια επιχείρηση κλείνει, διαχειριστές και μέλη εταιρειών δεν συνεργάζονται ώστε να πάνε σε συμβολαιογράφο να υπογράψουν λύση και διακοπή. Αλλες φορές πάλι, σύζυγοι και κληρονόμοι θανόντων δεν γνώριζαν καν ότι ο εκλιπών διατηρούσε ένα μικρό μερίδιο σε Ο.Ε. ή ΕΠΕ για να επιδιώξουν εγκαίρως τη διαγραφή από ΓΕΜΗ, Εφορία και Ταμεία.
Κι όταν κάποια στιγμή το έκαναν –συνήθως μόλις ανακάλυπταν ότι τα προβλήματα και τα χρέη έχουν γίνει βουνό όσο παρέμενε τυπικά ανοιχτή η εταιρεία-, δεν μπορούσαν να ανταποκριθούν.
Η Εφορία δεν δεχόταν την αναδρομική διακοπή εργασιών από εταιρείες όπως από επαγγελματίες ή ατομικές επιχειρήσεις. Καλούνταν να πάνε πρώτα στο ΓΕΜΗ να κάνουν διακοπή και τότε διαπίστωναν ότι ισχύει μόνο η ημερομηνία κλεισίματος στο ΓΕΜΗ και όχι η πραγματική που ήθελαν να δηλώσουν!
Φορτώνονταν έτσι και άλλες εισφορές στον ΕΦΚΑ-ΟΑΕΕ, τέλη ή άλλες υποχρεώσεις για χρόνια και εποχές όπου είχαν ήδη πάψει να έχουν δραστηριότητα και έσοδα μόνο και μόνο επειδή το κλείσιμο κολλούσε στο σύστημα του ΓΕΜΗ. Λόγω των οφειλών που συσσωρεύονταν, τα μέλη των εταιρειών αδυνατούσαν έτσι να ολοκληρώσουν τη διακοπή δημιουργώντας και νέα χρέη.
Το νέο παράθυρο και πώς αξιοποιείται
Η παράταση έως τις 31 Ιανουαρίου δημιουργεί μια χρυσή ευκαιρία: επιχειρήσεις που δεν είχαν ολοκληρώσει τη διαγραφή τους από το ΓΕΜΗ μπορούν τώρα να το κάνουν χωρίς πρόστιμα.
Από τις 2 Φεβρουαρίου τα πρόστιμα στο ΓΕΜΗ θα επιβάλλονται κανονικά. Η εξέλιξη αυτή έρχεται να συμπληρώσει το ευνοϊκό πλαίσιο που είχε διαμορφώσει η ΑΑΔΕ (εγκύκλιος Πιτσιλή Ε.2064/2025). Αμέσως μόλις κάνουν διακοπή στο ΓΕΜΗ (αζημίως έως τις 31 Ιανουαρίου), θα έχουν τη δυνατότητα να υποβάλουν «αντίρρηση» στην ΑΑΔΕ, δηλώνοντας την πραγματική -και προγενέστερη- ημερομηνία διακοπής εργασιών.
Πότε γίνονται δεκτές οι αντιρρήσεις
Σύμφωνα με την εγκύκλιο Ε.2064/2025, οι φορολογούμενοι πρέπει να αποδείξουν ότι κατά την ημερομηνία λύσης δεν είχαν πάγια, αποθέματα και εν γένει εταιρική περιουσία ή εκκρεμότητες. Για τον σκοπό αυτό προσκομίζουν ενδεικτικά ισολογισμό έναρξης και λήξης εκκαθάρισης και οποιοδήποτε άλλο στοιχείο που αποδεικνύει τους ισχυρισμούς τους. Η ΑΑΔΕ θα ελέγξει λεπτομερώς ότι η εταιρεία παρέμενε πράγματι αδρανής, χωρίς έκδοση τιμολογίων και πραγματικό αντικείμενο.
Η εγκύκλιος Πιτσιλή (Ε.2064/2025) δεν αλλάζει τη διαχωριστική γραμμή για διακοπές εταιρειών πριν ή μετά τις 16 Νοεμβρίου του 2016: τυπικά η εταιρεία κλείνει την ημέρα που δηλώνεται η διακοπή στο ΓΕΜΗ.
Πηγή: newmoney.gr





Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.