


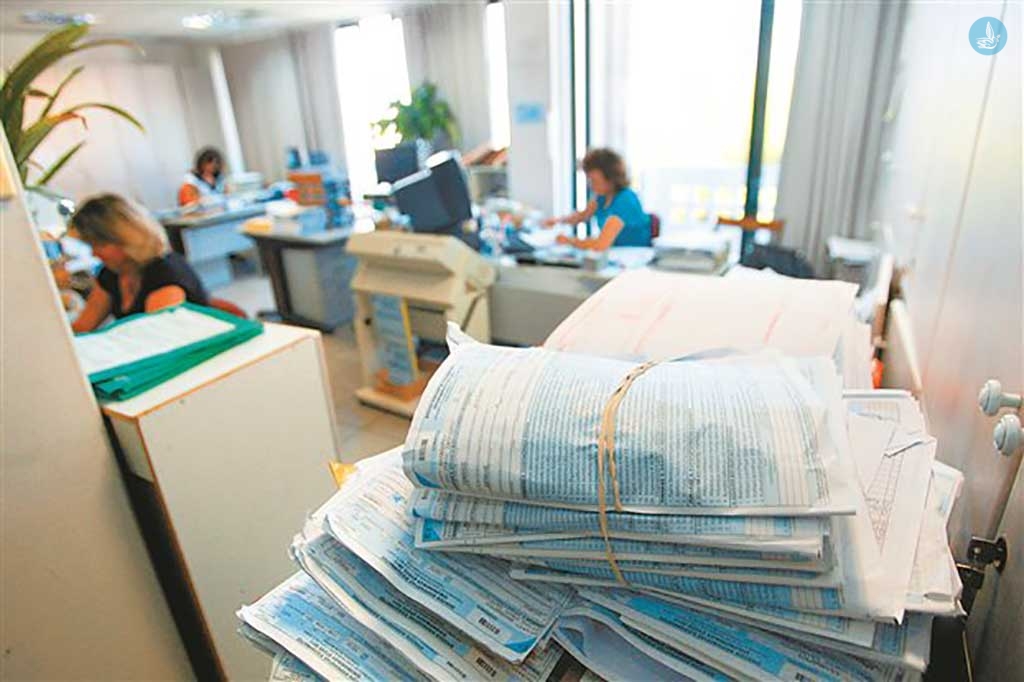
Ποιές δυνατότητες έχουν οι φορολογούμενοι για να μην τεθούν αυτόματα εκτός ρύθμισης των 100 δόσεων. Τι ισχύει για κατασχέσεις και πλειστηριασμούς.
Τρεις εναλλακτικές δυνατότητες τμηματικής εξόφλησης των ληξιπρόθεσμων χρεών προς ΔΟΥ και Τελωνεία έως και σε 12 μηνιαίες δόσεις παρέχει σε χιλιάδες οφειλέτες του Δημοσίου η ισχύουσα νομοθεσία.
Σε περίπτωση αδυναμίας ένταξης σε μια από τις ρυθμίσεις αυτές οι οφειλέτες μπορεί να έρθουν αντιμέτωποι με πολλούς κινδύνους όπως οι κατασχέσεις εισοδημάτων, καταθέσεων και περιουσιακών στοιχείων καθώς επίσης και υποχρεωτικούς συμψηφισμούς επιστροφών φόρου με τα απλήρωτα χρέη τους.
Ακόμη όμως και στις περιπτώσεις αυτές υπάρχουν διατάξεις που προβλέπουν προστασία για καταθέσεις, μισθούς, συντάξεις και κοινωνικά επιδόματα.
Επίσης ακόμη πιο αυστηρή έγινε από τη 1η Ιουλίου η ρύθμιση των 100 δόσεων. Οι φορολογούμενοι για να μην τη χάσουν θα πρέπει να εξοφλούν ή να εντάσσουν στην πάγια ρύθμιση των 12 ή 24 δόσεων τις νέες οφειλές τους όπως τον φόρο εισοδήματος που θα προκύψει από την εκκαθάριση της φετινής φορολογικής δήλωσης, τον ΕΝΦΙΑ ή άλλες υποχρεώσεις προς το Δημόσιο.
Ειδικότερα, οι δυνατότητες που έχουν οι φορολογούμενοι για να μην τεθούν αυτόματα εκτός ρύθμισης των 100 δόσεων είναι δύο:
– Είτε να εξοφλούν εφάπαξ και μέσα σε διάστημα 15 ημερών τις νέες οφειλές τους.
– Είτε να τις ρυθμίσουν έως και σε 12 ή 24 μηνιαίες δόσεις εάν πρόκειται για κάποιο έκτακτο φόρο.
Οι φορολογούμενοι που θα τεθούν αυτομάτως εκτός ρύθμισης θα βρεθούν αντιμέτωποι με κατασχέσεις και πλειστηριασμούς περιουσιακών στοιχείων.
Η Γενική Γραμματεία Δημοσίων Εσόδων δίνει απαντήσεις στα βασικά ερωτήματα των φορολογούμενων σχετικά με τις δυνατότητες που έχουν για να ρυθμίσουν τις οφειλές τους αλλά και το καθεστώς που ισχύει για τις κατασχέσεις και τους πλειστηριασμούς:
1. Με ποιες νομοθετικές ρυθμίσεις δύνανται να ρυθμιστούν τα βεβαιωμένα χρέη στο Δημόσιο;
α) Με τη ρύθμιση του άρθρου 43 του ν. 4174/2013 ρυθμίζονται οι βεβαιωμένες οφειλές σε πρόγραμμα ρύθμισης που δεν υπερβαίνει το ένα και κατ’ εξαίρεση τα δύο έτη. Δηλαδή μπορούν να ρυθμιστούν σε 12 ή σε 24 δόσεις.
β) Με τη ρύθμιση της υποπαραγράφου Α2 της παρ. Α’ του άρθρου πρώτου του ν. 4152/2013 ρυθμίζονται οι βεβαιωμένες στις Δ.Ο.Υ. και στα Τελωνεία οφειλές οι οποίες έχουν καταστεί ληξιπρόθεσμες στο σύνολό τους ή τουλάχιστον μία δόση αυτών.
γ) Με τη ρύθμιση της υποπαραγράφου Α1 της παρ. Α’ του άρθρου πρώτου του ν. 4152/2013 ρυθμίζονται σε ισόποσες μηνιαίες δόσεις που δύνανται να καταβάλλονται έως και την 30.6.2017 οι βεβαιωμένες έως τις 31.12.2012 στις Δ.Ο.Υ. και στα Τελωνεία οφειλές.
2. Σε περίπτωση απώλειας της ρύθμισης μπορεί να ενταχθεί κάποιος εκ νέου;
α) Ναι, για την περίπτωση της ρύθμισης του άρθρου 51 του ν. 4305/2014, εφόσον η απώλεια οφείλεται σε λόγους ανωτέρας βίας, ο οφειλέτης μπορεί εντός 2 μηνών από την απώλειά της να υποβάλει άπαξ αίτηση επανένταξής του στη ρύθμιση μαζί με τα στοιχεία που θεμελιώνουν τη συνδρομή των λόγων ανωτέρας βίας.
β) Όχι, εάν απολεσθούν οι ρυθμίσεις του άρθρου 43 του ν. 4174/2013 και των υποπαραγράφων Α1 & Α2 της παραγράφου Α’ του άρθρου πρώτου του ν. 4152/2013, δεν μπορεί να υπαχθεί κάποιος εκ νέου σε ρύθμιση με τις ίδιες διατάξεις και για τις ίδιες οφειλές.
3. Πού υποβάλλεται η αίτηση για υπαγωγή σε πρόγραμμα ρύθμισης;
Η αίτηση υποβάλλεται, εφόσον αυτό υποστηρίζεται, ηλεκτρονικά σε εφαρμογή στη διεύθυνση του διαδικτύου www.gsis.gr του Υπουργείου Οικονομικών.
4. Ποια μέτρα εκτέλεσης λαμβάνονται για το μη ρυθμισμένο χρέος;
α) κατάσχεση κινητών, είτε στα χέρια του οφειλέτη, είτε κινητών και απαιτήσεων γενικώς του οφειλέτη που βρίσκονται στα χέρια τρίτου,
β) κατάσχεση ακινήτων.
Εκτός των ανωτέρω είναι δυνατή, σύμφωνα με την ισχύουσα νομοθεσία η λήψη σε βάρος του οφειλέτη του Δημοσίου, διοικητικών, ασφαλιστικών και δικαστικών μέτρων.
5. Ποιες είναι οι συνέπειες της κατάσχεσης ακινήτου;
Από την ημέρα επίδοσης στον οφειλέτη αντιγράφου της έκθεσης κατάσχεσης, αυτός στερείται του δικαιώματος ελεύθερης διάθεσης του ακινήτου και των συστατικών στοιχείων του ακινήτου ακόμη και εάν αυτά δεν περιγράφονται στην έκθεση κατάσχεσης ή αν ήταν παρών ο οφειλέτης κατά την κατάσχεση, από τότε.
6. Η έκθεση κατάσχεσης σημαίνει και πλειστηριασμό;
Όχι.
7. Πότε υποχρεούται ο Προϊστάμενος Δ.Ο.Υ. να εκδώσει πρόγραμμα πλειστηριασμού;
Εφ όσον ο οφειλέτης δεν έχει εντάξει τις οφειλές του σε πρόγραμμα ρύθμισης, μετά την παρέλευση σαράντα ημερών και το αργότερο σε τέσσερις μήνες από την κατάσχεση ορίζει ημερομηνία πλειστηριασμού το αργότερο σε πέντε μήνες από την ημερομηνία έκδοσης του προγράμματος. Εάν δεν διενεργηθεί ο πλειστηριασμός την ορισθείσα με το πρόγραμμα ημέρα, εκδίδει νέο πρόγραμμα το αργότερο εντός έτους από την ημέρα που ο πλειστηριασμός δεν διενεργήθηκε ή ανεστάλη και ορίζει νέα ημερομηνία κατά τα ανωτέρω. Οι ανωτέρω προθεσμίες δεν τηρούνται εφ όσον συντρέχει σπουδαίος λόγος που αναφέρεται σε αιτιολογημένη έκθεση του Προϊσταμένου Δ.Ο.Υ.
8. Η έκδοση προγράμματος πλειστηριασμού μετά την πάροδο των νομίμων προθεσμιών επιφέρει ακυρότητα αυτού;
Όχι.
9. Με ποιο τρόπο επιτυγχάνεται η αναστολή εκτέλεσης του εκδοθέντος προγράμματος πλειστηριασμού;
Με την ένταξη του οφειλέτη σε πρόγραμμα ρύθμισης των οφειλών του ή με την έκδοση δικαστικής απόφασης περί αναστολής του.
10. Πότε μεταβιβάζεται η κυριότητα πλειστηριασθέντος ακινήτου στον υπερθεματιστή;
Μετά την μεταγραφή της περίληψης κατακυρωτικής έκθεσης στο οικείο Υποθηκοφυλακείο ή Κτηματολογικό Γραφείο. Μέχρι τότε η κυριότητα παραμένει στον κύριο του ακινήτου.
11. Είναι δυνατή η άρση κατάσχεσης και η εξάλειψη υποθήκης επί ακινήτου για χρέη προς το Δημόσιο;
Ναι, μετά την εξόφληση ή τη διαγραφή του χρέους για το οποίο επιβλήθηκε το μέτρο ή μετά την έκδοση απόφασης από το αρμόδιο όργανο με συγκεκριμένους κατά περίπτωση, όρους αποδέσμευσης.
12. Ποιο είναι το ελάχιστο ποσό οφειλής προς το Δημόσιο, νομικά πρόσωπα και τρίτους για το οποίο δεν λαμβάνονται αναγκαστικά μέτρα κατά των οφειλετών;
Δεν επιβάλλεται κατάσχεση ακινήτων καθώς και κατάσχεση κινητών στα χέρια του οφειλέτη, κατά των οφειλετών που έχουν ληξιπρόθεσμες οφειλές από κάθε αιτία συνολικού ποσού 500 ευρώ, πλην του μέτρου της κατάσχεσης στα χέρια τρίτων.
Ακατάσχετα ποσά καταθέσεων
13. Ποιο είναι το ελάχιστο ποσό για το οποίο δεν επιτρέπεται η επιβολή κατάσχεσης επί μισθών, συντάξεων ή ασφαλιστικών βοηθημάτων οφειλετών του Δημοσίου;
Δεν επιβάλλεται κατάσχεση εφόσον το συνολικό ποσό αυτών μηνιαίως, αφαιρουμένων των υποχρεωτικών εισφορών είναι μικρότερο των 1.000 ευρώ, στις περιπτώσεις δε που υπερβαίνει το ποσό αυτό επιτρέπεται η κατάσχεση για τα χρέη προς το Δημόσιο επί του 50% υπερβάλλοντος ποσού των 1.000 ευρώ και μέχρι των 1.500 ευρώ, καθώς και επί του συνόλου του υπερβάλλοντος ποσού των 1.500 ευρώ.
14. Ποιο είναι το ελάχιστο ποσό κατάθεσης σε πιστωτικό ίδρυμα, το οποίο είναι ακατάσχετο;
Καταθέσεις σε πιστωτικά ιδρύματα σε ένα και μοναδικό ατομικό ή κοινό λογαριασμό είναι ακατάσχετες μέχρι των 1.250 ευρώ μηνιαίως για κάθε φυσικό πρόσωπο και σε ένα μόνο πιστωτικό ίδρυμα.
• Από την ημέρα επίδοσης στον οφειλέτη αντιγράφου της έκθεσης κατάσχεσης, αυτός στερείται του δικαιώματος ελεύθερης διάθεσης του ακινήτου και των συστατικών στοιχείων του ακινήτου
• Δεν επιβάλλεται κατάσχεση εφόσον το συνολικό ποσό αυτών μηνιαίως, αφαιρουμένων των υποχρεωτικών εισφορών είναι μικρότερο των 1.000 ευρώ.
Πηγή: Real.gr



Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.