









• Το Β΄ Τμήμα του ανώτατου ακυρωτικού δικαστηρίου έκρινε ότι οι δωρεάν παροχές υπηρεσιών σε πελάτες υπόκεινται σε ΦΠΑ, είτε με βάση την «κανονική αξία» είτε με βάση το σύνολο των εξόδων που πραγματοποιήθηκαν
Μία σημαντική απόφαση που αφορά στη φορολογική μεταχείριση δωρεάν παροχών σε πελάτες καζίνο, όπως διανυκτερεύσεις σε ξενοδοχείο και γεύματα στους χώρους εστίασης, δημοσίευσε το Συμβούλιο της Επικρατείας.
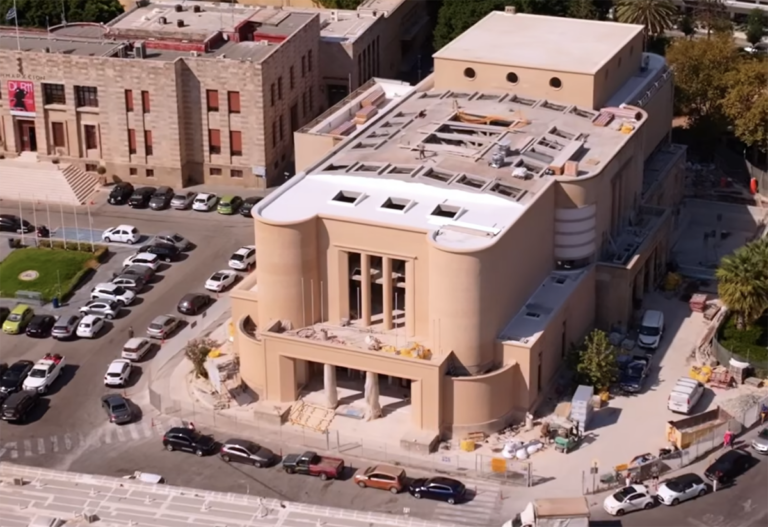
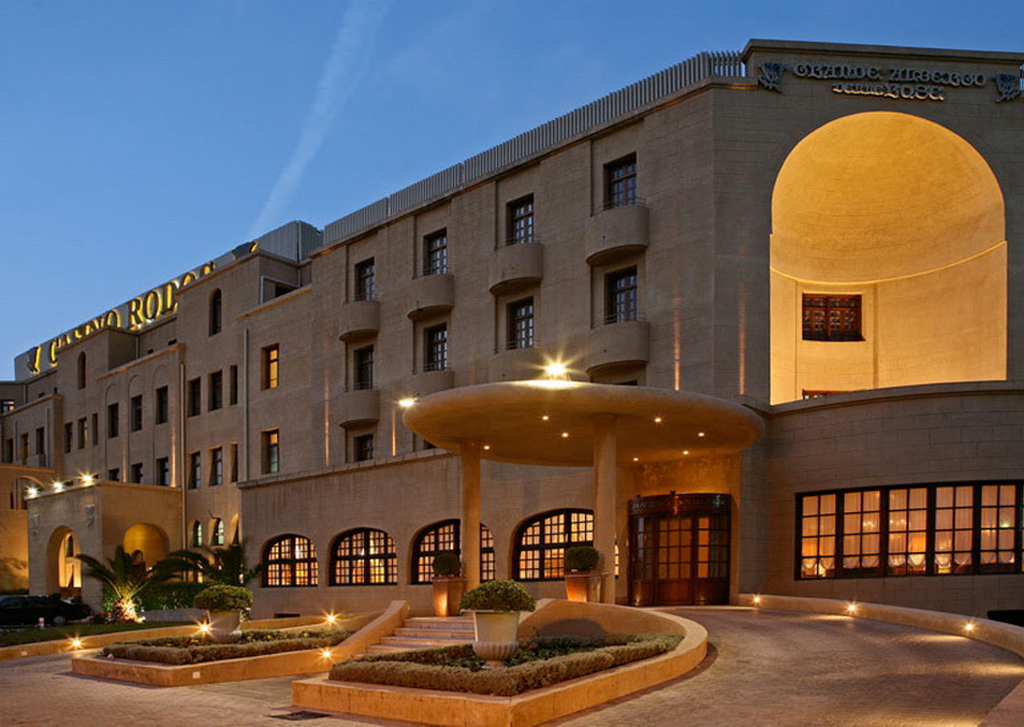
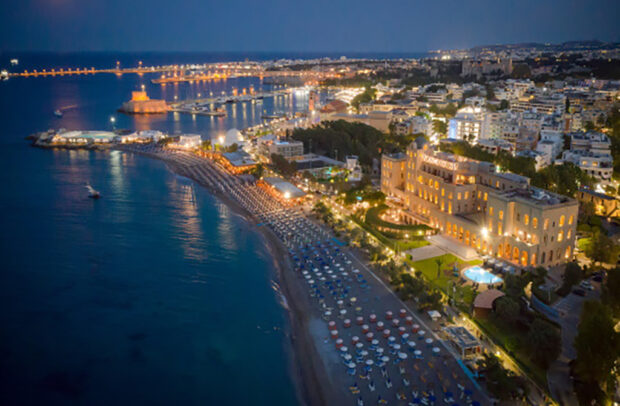
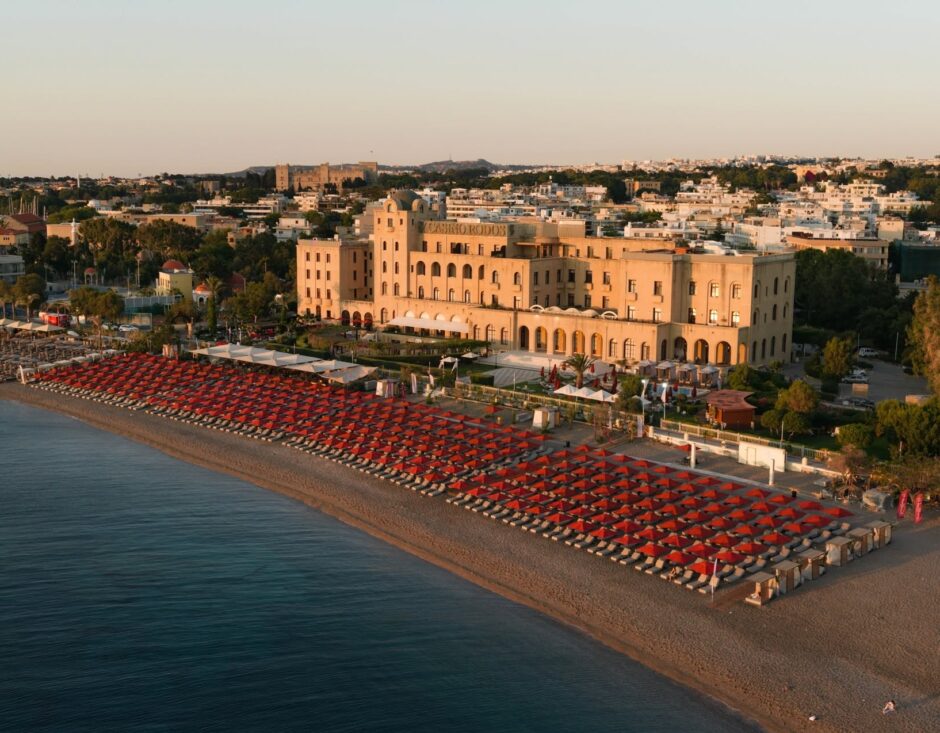
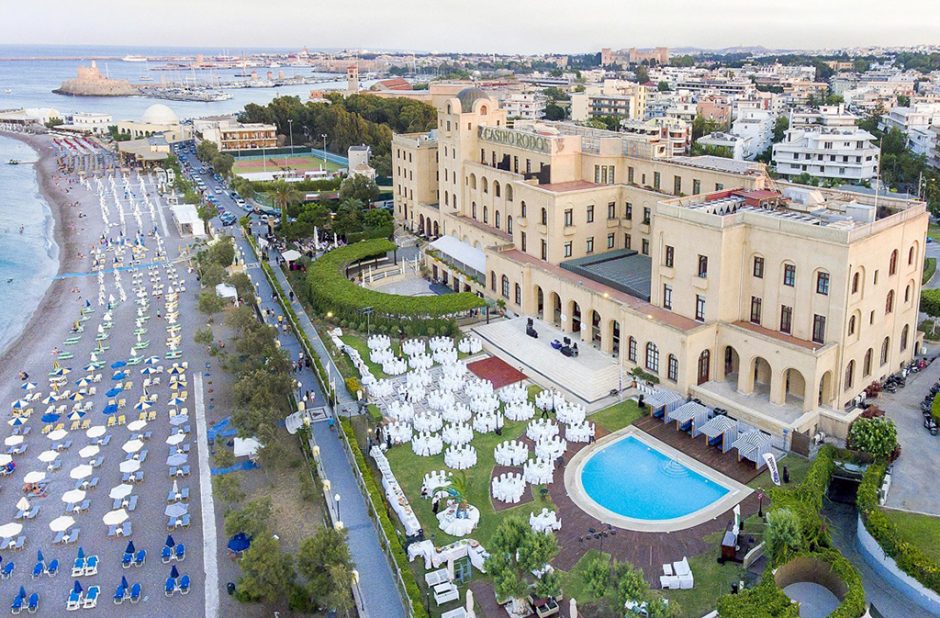
Η υπόθεση που απασχόλησε το Β΄ Τμήμα σχετιζόταν με την εταιρεία που διαχειρίζεται το Καζίνο Ρόδου, η οποία είχε προσφύγει κατά πράξεων της φορολογικής διοίκησης με τις οποίες της επιβλήθηκαν πρόσθετες επιβαρύνσεις ΦΠΑ για τις χρήσεις 2007-2011.
Το ανώτατο δικαστήριο απέρριψε τελικώς την αίτηση αναιρέσεως, επικυρώνοντας τον τρόπο υπολογισμού που είχε υιοθετήσει η φορολογική αρχή και το Διοικητικό Εφετείο Αθηνών.
Η υπόθεση και οι αρχικές διαπιστώσεις
Η υπόθεση ξεκίνησε μετά από φορολογικό έλεγχο που διενήργησε το Κέντρο Ελέγχου Μεγάλων Επιχειρήσεων για τις χρήσεις 2007-2011. Η εταιρεία, πέραν της βασικής δραστηριότητας του καζίνο, παρείχε υπηρεσίες φιλοξενίας σε ξενοδοχείο πολυτελείας, καθώς και εστίασης μέσω εστιατορίων και μπαρ εντός των εγκαταστάσεών της.
Ο έλεγχος διαπίστωσε ότι εκτός από τις πωλήσεις σε πελάτες με αντίτιμο, υπήρχαν και εκτεταμένες δωρεάν παροχές: διανυκτερεύσεις σε δωμάτια του ξενοδοχείου, γεύματα και ποτά, τα οποία παραχωρούνταν χωρίς χρέωση στους πελάτες του καζίνο, στο πλαίσιο της εμπορικής πολιτικής προσέλκυσης. Για τις παροχές αυτές εκδίδονταν ειδικά στοιχεία αυτοπαράδοσης και καταχωρούνταν σε διακριτούς λογαριασμούς.
Η φορολογική αρχή έκρινε ότι οι παροχές αυτές υπάγονται σε ΦΠΑ, σύμφωνα με τον Κώδικα ΦΠΑ και την Οδηγία 2006/112/ΕΚ, είτε με βάση την κανονική αξία της υπηρεσίας είτε με βάση το σύνολο των εξόδων που αναλογούν στην εκτέλεσή τους.
Το αποτέλεσμα ήταν να επιβληθούν σε βάρος της εταιρείας πρόσθετα ποσά ΦΠΑ για κάθε χρήση, που κυμαίνονταν από 189.678 έως 261.009 ευρώ, συνοδευόμενα από πρόσθετους φόρους λόγω ανακρίβειας των δηλώσεων.
Οι νομικές διατάξεις και η ευρωπαϊκή διάσταση
Το δικαστήριο εξέτασε διεξοδικά τις σχετικές διατάξεις τόσο της ευρωπαϊκής οδηγίας για τον ΦΠΑ όσο και του ελληνικού Κώδικα ΦΠΑ. Σύμφωνα με την Οδηγία 2006/112/ΕΚ, οι παροχές υπηρεσιών υπόκεινται σε ΦΠΑ όταν πραγματοποιούνται εξ επαχθούς αιτίας, ενώ σε ορισμένες περιπτώσεις εξομοιώνονται με φορολογητέες πράξεις και οι δωρεάν παροχές, προκειμένου να αποφεύγεται στρέβλωση του ανταγωνισμού.
Ο Κώδικας ΦΠΑ περιλαμβάνει ανάλογες ρυθμίσεις. Για τις υπηρεσίες φιλοξενίας προβλέπεται ότι ως φορολογητέα αξία λαμβάνεται η «κανονική αξία», δηλαδή το ποσό που θα πλήρωνε ένας πελάτης υπό συνθήκες αγοράς. Για τις παροχές τροφής και ποτών, αντιθέτως, η βάση του φόρου είναι το σύνολο των εξόδων που πραγματικά πραγματοποιήθηκαν, συμπεριλαμβανομένων των λειτουργικών δαπανών, όπως οι αμοιβές προσωπικού και οι λογαριασμοί κοινής ωφέλειας.
Τα επιχειρήματα της εταιρείας
Η εταιρεία υποστήριξε ότι η δωρεάν παροχή διαμονών και γευμάτων αποτελούσε εργαλείο προσέλκυσης παικτών και δεν θα έπρεπε να φορολογείται με τον ίδιο τρόπο όπως οι αντίστοιχες εμπορικές συναλλαγές.
Για τις διαμονές, πρόβαλε ότι η μέση τιμή των τιμολογημένων διανυκτερεύσεων δεν μπορούσε να αποτελέσει κριτήριο για τις δωρεάν, αφού εξυπηρετούσαν διαφορετικό σκοπό. Για τα γεύματα και τα ποτά, υποστήριξε ότι δεν θα έπρεπε να συνυπολογιστούν ανελαστικές δαπάνες, όπως οι αμοιβές προσωπικού ή το ρεύμα, καθώς αυτά υφίστανται ανεξαρτήτως της ύπαρξης πελατών.
Επικαλέστηκε επίσης την εγκύκλιο ΠΟΛ. 1091/1999, η οποία, κατά την άποψή της, περιόριζε την έννοια των εξόδων που πρέπει να συνυπολογίζονται.
Η κρίση του Συμβουλίου της Επικρατείας
Το δικαστήριο, ακολουθώντας την ερμηνεία του Δικαστηρίου της Ευρωπαϊκής Ένωσης, έκρινε ότι η βάση υπολογισμού για τις δωρεάν διαμονές είναι πράγματι η «κανονική αξία», όπως προκύπτει από τη μέση τιμή αγοράς, ενώ για τις δωρεάν παροχές φαγητών και ποτών η φορολογητέα αξία περιλαμβάνει το σύνολο των εξόδων που πραγματοποιήθηκαν για την παροχή τους.
Απέρριψε τα επιχειρήματα της εταιρείας ότι η παροχή υπηρεσιών για σκοπούς προσέλκυσης πελατών διαφοροποιεί τη φορολογική αντιμετώπιση. Επίσης, έκρινε ότι η εγκύκλιος που επικαλέστηκε η αναιρεσείουσα αφορούσε διαφορετικές περιπτώσεις και δεν μπορούσε να εφαρμοστεί στην υπό κρίση υπόθεση.
Έτσι, το ΣτΕ επικύρωσε τον προσδιορισμό των φορολογητέων ποσών που είχε διενεργήσει η φορολογική αρχή, θεωρώντας ότι συνάδει με τις ευρωπαϊκές και εθνικές διατάξεις.
Το ποινικό σκέλος: Οι κατηγορίες για φοροδιαφυγή και η αθώωση
Πριν από την απόφαση του ΣτΕ, η υπόθεση είχε λάβει και ποινικές διαστάσεις. Το 2023, δύο εκπρόσωποι της εταιρείας βρέθηκαν ενώπιον του Τριμελούς Εφετείου Δωδεκανήσου κατηγορούμενοι για φοροδιαφυγή, με βάση τα ίδια πορίσματα ελέγχου. Οι κατηγορίες αφορούσαν μη απόδοση ΦΠΑ άνω των 100.000 ευρώ ανά χρήση και υποβολή ανακριβών δηλώσεων εισοδήματος με απόκρυψη ποσών που ξεπερνούσαν τις 150.000 ευρώ ετησίως.
Σύμφωνα με το κατηγορητήριο, η εταιρεία κατηγορήθηκε ότι καταχώριζε εικονικές δαπάνες και δήλωνε ως έξοδα «complimentary» παροχές, όπως ναυλώσεις αεροσκαφών για μεταφορά πελατών από το Ισραήλ, κάλυψη διαμονής και μη καταβολή αντιτίμου εισόδου. Οι δαπάνες αυτές θεωρήθηκαν μη εκπιπτόμενες. Παρά ταύτα, το δικαστήριο έκρινε τους εκπροσώπους αθώους λόγω αμφιβολιών για τον δόλο τους. Η υπεράσπιση υποστήριξε ότι τέτοιες πρακτικές αναγνωρίζονταν ως νόμιμες σε άλλες επιχειρήσεις καζίνο και ότι αποτελούσαν θεμιτή εμπορική πολιτική προσέλκυσης πελατών.
Η υπόθεση ανέδειξε επίσης το εύθραυστο οικονομικό πλαίσιο στο οποίο βρισκόταν η εταιρεία, καθώς ήδη από το 2015 τελούσε σε διαδικασία εξυγίανσης βάσει του άρθρου 106Β του Πτωχευτικού Κώδικα.
Το αποτέλεσμα και η σημασία της απόφασης
Με την απόφαση 1412/2025, το Συμβούλιο της Επικρατείας απέρριψε την αίτηση αναιρέσεως της εταιρείας και επέβαλε σε βάρος της δικαστική δαπάνη 460 ευρώ υπέρ του Δημοσίου.
Η απόφαση έχει ιδιαίτερη σημασία, καθώς θέτει σαφές πλαίσιο για τον τρόπο με τον οποίο αντιμετωπίζονται φορολογικά οι δωρεάν παροχές υπηρεσιών σε πελάτες επιχειρήσεων ψυχαγωγίας και φιλοξενίας. Η κρίση αυτή αναμένεται να επηρεάσει όχι μόνο επιχειρήσεις καζίνο, αλλά και άλλες τουριστικές και ξενοδοχειακές μονάδες που εφαρμόζουν αντίστοιχες πρακτικές.




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.