




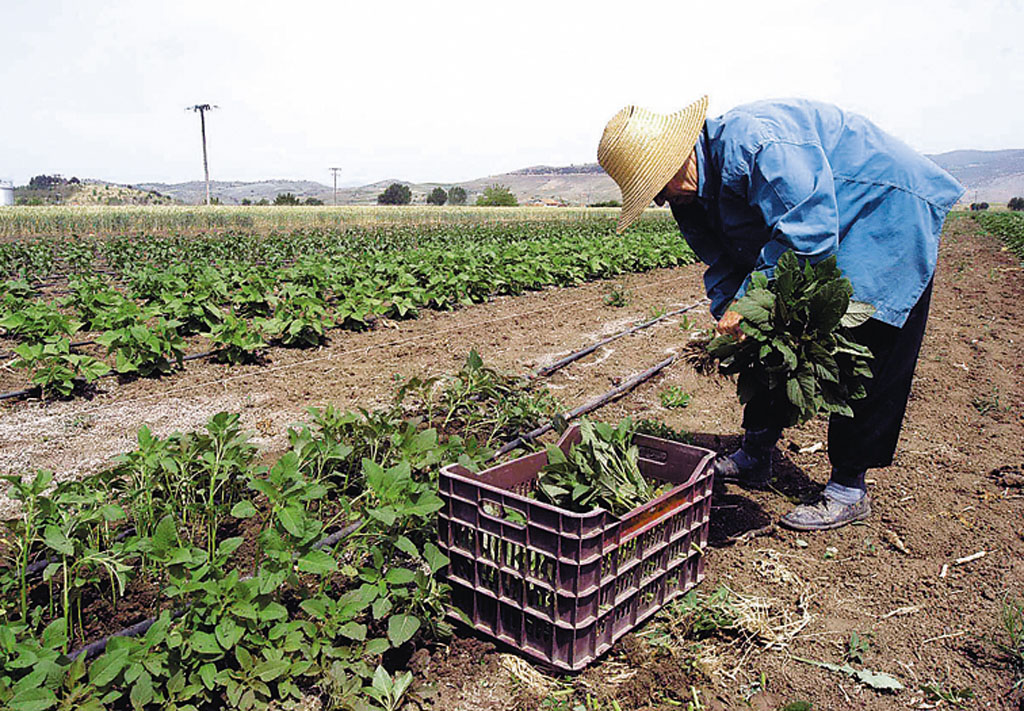
Στην απαλλαγή αγροτών από την υποχρέωση τήρησης βιβλίων με βάση ορισμένες προϋποθέσεις προχώρησε το υπουργείο Οικονομικών.
Σε απόφαση που υπέγραψε η Γενική Γραμματέας Δημοσίων Εσόδων κα Κατερίνα Σαββαΐδου προβλέπεται, μεταξύ άλλων, ότι απαλλάσσονται από την ενημέρωση βιβλίων όσοι υπερβαίνουν τα όρια υπαγωγής στο κανονικό καθεστώς ΦΠΑ αλλά:
α) τα ακαθάριστα έσοδα από την πώληση αγροτικών προϊόντων παραγωγής τους και την παροχή αγροτικών υπηρεσιών δεν υπερβαίνουν το ενάμιση εκατομμύριο (1.500.000) ευρώ,
β) τα λογιστικά στοιχεία τηρούνται με τάξη και πληρότητα ώστε να εκπληρούνται με ορθότητα οι φορολογικές ή άλλες υποχρεώσεις του υπόχρεου και να διευκολύνεται η διενέργεια οποιουδήποτε ελέγχου, και
γ) δεν ασκείται άλλη δραστηριότητα, για την οποία υπάρχει υποχρέωση τήρησης βιβλίων.
2. Όσοι αγρότες − φυσικά πρόσωπα του κανονικού καθεστώτος Φ.Π.Α. δεν ασκήσουν την επόμενη διαχειριστική περίοδο την αγροτική τους εκμετάλλευση ούτε δικαιούνται να λάβουν δικαιώματα ενιαίας ενίσχυσης, δεν υποχρεούνται σε τήρηση βιβλίων και έκδοση στοιχείων.
Στην περίπτωση που μέχρι το τέλος της προηγούμενης διαχειριστικής περιόδου δεν προκύπτει το ύψος των δικαιωμάτων ενιαίας ενίσχυσης, λαμβάνεται υπόψη το ποσό της προ−προηγούμενης διαχειριστικής περιόδου.
Επί μεταβίβασης δε, των δικαιωμάτων ενιαίας ενίσχυσης εντός της προβλεπόμενης προθεσμίας, η υποχρέωση για τήρηση λογιστικών αρχείων (βιβλίων και στοιχείων) καταλαμβάνει τους αγρότες με εναπομείναντα δικαιώματα ενιαίας ενίσχυσης πάνω από το προβλεπόμενο όριο των πέντε χιλιάδων (5.000) ευρώ.
Επίσης η απόφαση προβλέπει ότι:
Απαλλάσσονται από το φορολογικό έτος (περίοδο) 2015 και εφεξής μόνο από την ενημέρωση λογιστικών αρχείων (βιβλία) οι πολύ μικρές οντότητες της παραγράφου 2.γ του άρθρου 1 του Ν. 4308/2014 οι οποίες:
1. Είναι ατομικές επιχειρήσεις (φυσικά πρόσωπα) που πωλούν αγαθά ή προσφέρουν υπηρεσίες, αποκλειστικά από σταθερά σημεία μετά από άδεια των αρμόδιων υπηρεσιών, με εξαίρεση τις λαϊκές αγορές και τα παζάρια.
Στην απαλλαγή της παραγράφου αυτής εντάσσονται, ενδεικτικά και όχι περιοριστικά, οι στιλβωτές υποδημάτων καθώς και οι πωλητές κουλουριών, ψημένων καλαμποκιών, κάστανων, ξηρών καρπών, καρύδας ή άλλων αγαθών, που πωλούνται ή προσφέρονται.
2. Είναι ατομικές επιχειρήσεις (φυσικά πρόσωπα) που απαλλάσσονται από το Φ.Π.Α. λόγω ύψους ακαθαρίστων εσόδων σύμφωνα με τις διατάξεις του άρθρου 39 του ν.2859/2000 (ΦΕΚ 248 Α΄) με εξαίρεσή τους εκμεταλλευτές ΤΑΞΙ, τα πρατήρια υγρών καυσίμων και τους πωλητές πετρελαίου θέρμανσης.
3. Είναι ατομικές επιχειρήσεις (φυσικά πρόσωπα) − πλανόδιοι λιανοπωλητές λαχείων.
4. Είναι οντότητες που εντάσσονται στο ειδικό καθεστώς κατ΄ αποκοπή καταβολής του Φόρου Προστιθέμενης Αξίας, σύμφωνα με τις διατάξεις του άρθρου 40 του Ν. 2859/2000.
ΑΠΕ-ΜΠΕ


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.