


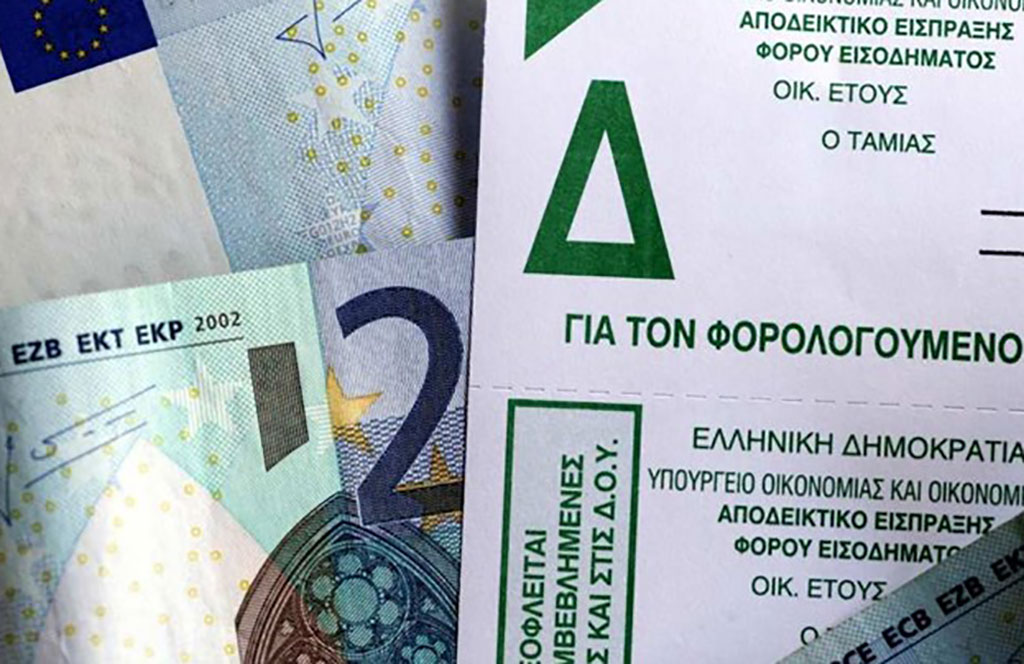
Υπέρογκους φόρους σε χιλιάδες ανέργους, φοιτητές, νοικοκυρές και γενικότερα υποαπασχολούμενους πολίτες, οι οποίοι το 2016 απέκτησαν πάρα πολύ χαμηλά εισοδήματα, προερχόμενα από ενοίκια και ακόμη πιο πενιχρά ποσά εισοδημάτων από περιστασιακή απασχόληση, καθώς επίσης και σε δικαιούχους πολύ μικρών ποσών οικογενειακών επιδομάτων του ΟΓΑ, οι οποίοι το 2016 απέκτησαν ταυτόχρονα και πολύ χαμηλά εισοδήματα από ενοίκια, καταλογίζουν φέτος οι υπηρεσίες της πρώην Γενικής Γραμματείας Δημοσίων Εσόδων και νυν Ανεξάρτητης Αρχής Δημοσίων Εσόδων, κατά την εκκαθάριση των δηλώσεων φορολογίας εισοδήματος φυσικών προσώπων.
Στις περιπτώσεις αυτές, επειδή τα δηλούμενα εισοδήματα είναι πάρα πολύ χαμηλά, οι υπηρεσίες της ΑΑΔΕ κατά την εκκαθάριση των φορολογικών δηλώσεων προσδιορίζουν το ύψος των φορολογητέων εισοδημάτων με βάση τα τεκμήρια διαβίωσης.
Δηλαδή, σε κάθε τέτοια περίπτωση λαμβάνουν υπόψη τους το ελάχιστο τεκμήριο διαβίωσης των 3.000 ευρώ που ισχύει για τον άγαμο φορολογούμενο ή των 2.500 ευρώ που ισχύει για τον έγγαμο και προσθέτουν στο ποσό αυτό τυχόν επιπλέον ποσά τεκμηρίων διαβίωσης, εφόσον ο φορολογούμενος διέμεινε, κατά τη διάρκεια του 2016, σε κατοικία ιδιόκτητη, ενοικιαζόμενη ή δωρεάν παραχωρηθείσα ή εφόσον κατείχε και κάποιο Ι.Χ. αυτοκίνητο.
Στη συνέχεια, η πρόσθετη διαφορά φορολογητέου εισοδήματος, που προκύπτει λόγω της εφαρμογής των τεκμηρίων διαβίωσης, φορολογείται όχι με την ευνοϊκή κλίμακα υπολογισμού του φόρου, η οποία ισχύει για τους μισθωτούς και τους συνταξιούχους και προβλέπει αφορολόγητο όριο εισοδήματος 6.636 – 9.545 ευρώ, αλλά με την κλίμακα φορολόγησης των εισοδημάτων από επιχειρηματικές δραστηριότητες, βάσει της οποίας το φορολογητέο εισόδημα υπόκειται σε φόρο υπολογιζόμενο με συντελεστή 22% από το πρώτο ευρώ!
Eτσι, η πρόσθετη διαφορά φορολογητέου εισοδήματος που προκύπτει βάσει των τεκμηρίων διαβίωσης σε όλες αυτές τις περιπτώσεις φορολογουμένων επιβαρύνεται με φόρο 22%! Στη συνέχεια επί του φόρου που προκύπτει επιβάλλεται και προκαταβολή φόρου με συντελεστή αυξημένο από 75% σε 100%! Συνολικά, δηλαδή, για ένα φορολογούμενο με πολύ χαμηλό εισόδημα από ενοίκια και με πολύ μικρότερο εισόδημα από περιστασιακή απασχόληση ή από οικογενειακά επιδόματα του ΟΓΑ, η πρόσθετη διαφορά εισοδήματος που προκύπτει βάσει τεκμηρίων φορολογείται με τελικό συντελεστή 44%!
Σε όλες τις παραπάνω περιπτώσεις, κατά την εκκαθάριση των δηλώσεων οι υπηρεσίες της ΑΑΔΕ εφαρμόζουν αποκλειστικά τις διατάξεις της παραγράφου 1β του άρθρου 34 του νόμου 4172/2013 (του Κώδικα Φορολογίας Εισοδήματος), σύμφωνα με τις οποίες επί της πρόσθετης διαφοράς τεκμαρτού εισοδήματος εφαρμόζεται η κλίμακα φορολογίας εισοδήματος των αυτοαπασχολουμένων, στην οποία ισχύει συντελεστής 22% από το πρώτο ευρώ, επειδή το μεγαλύτερο μέρος του δηλωθέντος εισοδήματος δεν προκύπτει από μισθωτή εργασία ή συντάξεις!
Αντιθέτως, στις περιπτώσεις αυτές δεν ισχύουν συνδυαστικά και οι διατάξεις της παραγράφου 35Α του άρθρου 72 του ν. 4172.2013 σύμφωνα με τις οποίες:
«Οταν το πραγματικό εισόδημα των φορολογουμένων δεν υπερβαίνει το ποσό των 6.000 ευρώ και το τεκμαρτό τους εισόδημα δεν υπερβαίνει το ποσό των 9.500 ευρώ και εφόσον δεν ασκείται επιχειρηματική δραστηριότητα για την οποία απαιτείται η υποβολή δήλωσης έναρξης εργασιών ή ατομική αγροτική δραστηριότητα, το εισόδημα αυτό, εξαιρουμένου του εισοδήματος από κεφάλαιο και από υπεραξία μεταβίβασης κεφαλαίου και η προστιθέμενη διαφορά τεκμηρίων, φορολογούνται με την κλίμακα των μισθωτών-συνταξιούχων…».
Το αποτέλεσμα είναι να επιβάλλονται εξωπραγματικοί φόροι εισοδήματος σε χιλιάδες φορολογούμενους με πενιχρά εισοδήματα από ακίνητα που είναι ταυτόχρονα άνεργοι ή φοιτητές και περιστασιακά απασχολούμενοι ή οικογενειάρχες που λαμβάνουν μικρά ποσά επιδομάτων στήριξης τέκνων από τον ΟΓΑ.
Το πρόβλημα αυτό θα μπορούσε να είχε λυθεί αν οι υπηρεσίες της ΑΑΔΕ εφάρμοζαν συνδυαστικά τις παραπάνω διατάξεις, ώστε οι συγκεκριμένοι φορολογούμενοι να μην καλούνται να πληρώνουν υπέρογκους φόρους. Εναλλακτικά η λύση στο πρόβλημα θα μπορούσε να είχε δοθεί και από την πολιτική ηγεσία του υπουργείου Οικονομικών με νομοθετική ρύθμιση που θα ξεκαθάριζε ότι και στις περιπτώσεις ταυτόχρονης ύπαρξης πενιχρού εισοδήματος από ακίνητα και πενιχρού εισοδήματος από περιστασιακή απασχόληση η πρόσθετη διαφορά φορολογητέου εισοδήματος που προκύπτει με βάση τα τεκμήρια διαβίωσης φορολογείται με την κλίμακα φορολόγησης των εισοδημάτων από μισθωτή εργασία και όχι με την κλίμακα φορολόγησης των εισοδημάτων από επιχειρηματικές δραστηριότητες.
Πηγή: Ελεύθερος Τύπος



Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.