






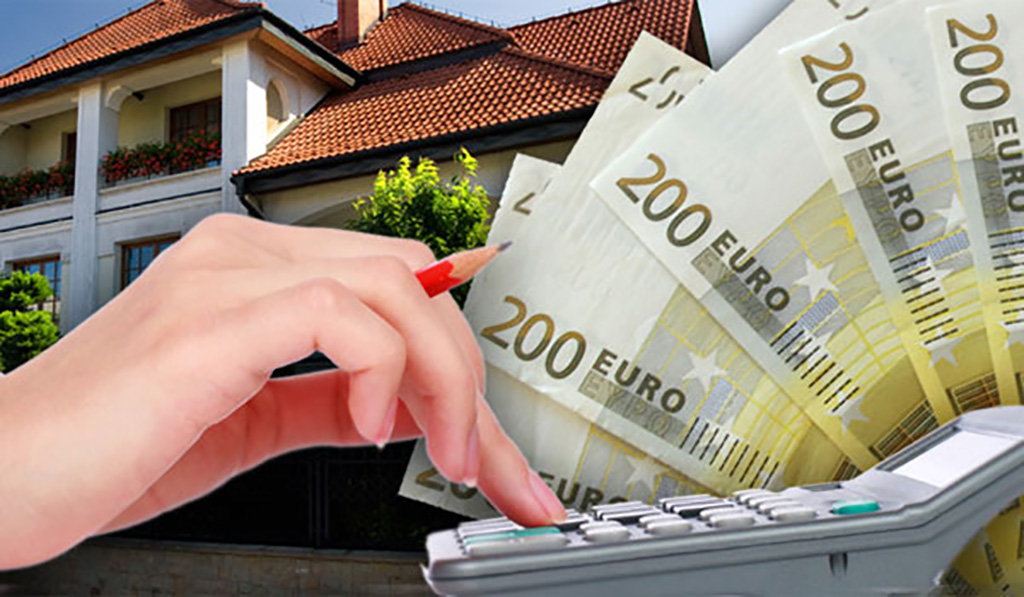
Το Σύνταγμα απαγορεύει τη θέσπιση αμάχητων τεκμηρίων και συνεπώς οι φορολογούμενοι ιδιοκτήτες πρέπει να μπορούν πάντοτε να αμφισβητήσουν το αντικειμενικό σύστημα προσδιορισμού της αξίας των ακινήτων τους από την Εφορία, προσφεύγοντας στα δικαστήρια.
Με αφορμή σχετική «πιλοτική» δίκη, το Συμβούλιο της Επικρατείας ξεκαθαρίζει ότι ο τελικός κριτής για την ορθότητα των εκκαθαριστικών της Εφορίας για τα ακίνητα (με οποιαδήποτε μορφή φόρου ΦΑΠ, ΕΤΑΚ, ΕΝΦΙΑ κ.λπ.) είναι μόνο τα δικαστήρια, όπου οι πολίτες μπορούν να καταφεύγουν για να διορθωθούν ή να ακυρωθούν οι «φουσκωμένοι» φορολογικοί λογαριασμοί.
Ετσι η συνηθισμένη άρνηση της Εφορίας να εισακούσει τις διαμαρτυρίες των φορολογουμένων για υπερφορολόγησή τους με διογκωμένες αντικειμενικές αξίες θα κριθεί τελικά από τη δικαιοσύνη, που μπορεί ανά περιοχή ή κατά περίπτωση να αποδείξει ότι υπήρξε υπέρμετρη επιβάρυνση των πολιτών ακυρώνοντάς την.
Στην πράξη ανοίγει ο δρόμος για «μπαράζ» αγωγών προκειμένου να «πέσουν» εκκαθαριστικά φόρου ακινήτων, αφού συνήθως στηρίζονται σε στοιχεία ανεπίκαιρα, παρωχημένα και ανεπαρκή (παλαιότερες μεταβιβάσεις, τραπεζικά στοιχεία για δάνεια, αγγελίες πώλησης κ.λπ.) με συνέπεια οι αντικειμενικές αξίες να είναι σήμερα πολύ μεγαλύτερες της πραγματικής (αγοραίας) αξίας των ακινήτων.
Η νέα δικαστική απόφαση του Β’ τμήματος ΣτΕ (86/15) έρχεται ως φυσιολογική συνέχεια της απόφασης της Ολομέλειας ΣτΕ, που προ 2μήνου έστειλε «τελεσίγραφο» στο υπουργείο Οικονομικών να αναπροσαρμόσει μέχρι τον Ιούνιο τις αντικειμενικές αξίες των ακινήτων, ώστε να πάψει η υπερφορολόγηση των πολιτών, αφού υπάρχει ραγδαία πτώση τιμών στην αγορά ακινήτων, εξαιτίας της οικονομικής κρίσης των τελευταίων ετών.
Η διένεξη
Το β’ τμήμα ΣτΕ απασχόλησε αγωγή κατά της φορολόγησης (οικονομικό έτος 2013) με ποσό 12.562 ευρώ δυο ακινήτων, σε περιοχή του Ψυχικού, με «φουσκωμένες» αντικειμενικές αξίες παλαιοτέρων ετών. Μετά από ακυρωτική απόφαση του ΣτΕ ο φόρος «έπεσε» στο μισό (6.146€), αλλά συνεχίστηκε η δικαστική διένεξη με αγωγή στο Διοικητικό Πρωτοδικείο, που επιδιώκει την ακύρωση του εκκαθαριστικού, καθώς επιβαρύνει υπέρμετρα την ιδιοκτήτρια.
Επειδή η νομοθεσία δεν προβλέπει ρητά τη δυνατότητα του φορολογούμενου να αποστεί από το αντικειμενικό σύστημα προσδιορισμού της αξίας των ακινήτων και υπήρχαν διαμαρτυρίες για «δήμευση περιουσίας», η υπόθεση παραπέμφθηκε σε «πιλοτική» δίκη στο ΣτΕ. Το β’ τμήμα δέχθηκε ότι το Σύνταγμα δεν ανέχεται αμάχητα τεκμήρια και συνεπώς ο φορολογούμενος, με δική του πρωτοβουλία, μπορεί να ξεφύγει από το αντικειμενικό σύστημα αμφισβητώντας δικαστικά τον προσδιορισμό της Εφορίας και ζητώντας από το δικαστήριο να προσδιορίσει εκείνο τη φορολογητέα αξία. Για τον δικαστικό προσδιορισμό του φόρου, η υπόθεση επιστράφηκε στο Δ. Πρωτοδικείο.
΄Εθνος


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.