











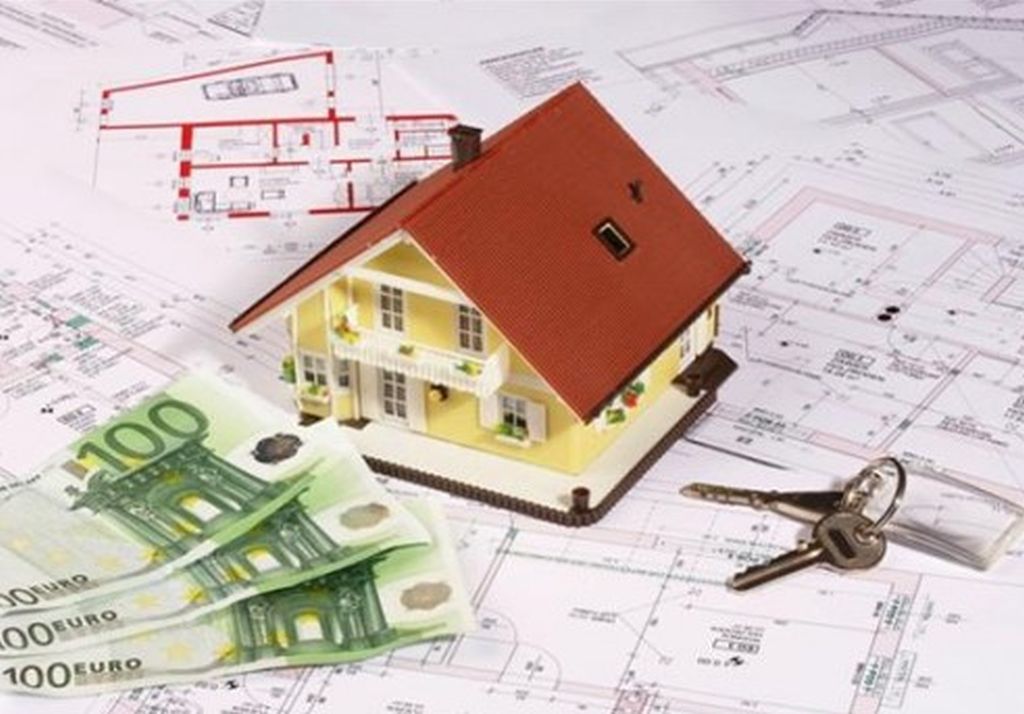
Μια εξαιρετικά δυσάρεστη έκπληξη επεφύλαξε το Μονομελές Πρωτοδικείο Ρόδου σε Δωδ/νήσιο πολιτικό που ερημοδικάστηκε σε αίτηση που υπέβαλε για την ανακοπή διαταγής πληρωμής, που εξέδωσε εις βάρος του τραπεζικό ίδρυμα, το έτος 2012 για να κινήσει αναγκαστική εκτέλεση για οφειλή ύψους 135.000 ευρώ σε τραπεζικό δάνειο, που δεν εξυπηρετήθηκε.
Το δικαστήριο με την απόφαση που εξέδωσε απορρίπτει την αίτηση του πολιτικού ο οποίος ωστόσο έχει εξασφαλίσει προσωρινή διαταγή του Ειρηνοδικείου Ρόδου, όπου έχει προσφύγει με το νόμο περί υπερχρεωμένων νοικοκυριών και έχει ρυθμίσει τις οφειλές του.
Η κύρια αγωγή του για την υπαγωγή στο νόμο δεν έχει ακόμη συζητηθεί κι αν τυχόν απορριφθεί τότε αυτόματα θα κινηθεί και η διαδικασία κατάσχεσης από την τράπεζα μετά την απόρριψη της ανακοπής του.
Ο πολιτικός είχε υπαχθεί στον νόμο όταν οι μηνιαίες αποδοχές του έφταναν τα 1.200 ευρώ και κατέβαλε με την σύζυγό του 137 ευρώ ως μηνιαία δόση για το σύνολο του δανεισμού τους, ύψους 253.000 ευρώ περίπου.
Στην πορεία το εισόδημά του αυξήθηκε και αιτήθηκε εκ νέου την παραμονή στις ευεργετικές διατάξεις του νόμου Κατσέλη προτείνοντας η δόση του να προσδιοριστεί στα 600 ευρώ τον μήνα. Το δικαστήριο προσδιόρισε προσωρινά την δόση στα 750 ευρώ.
Ο πολιτικός βίωσε τις πολιτικές φτωχοποίησης τα χρόνια του μνημονίου και αναγκάστηκε να υποβάλει αίτημα υπαγωγής στο νόμο Κατσέλη
Προς ολιγόμηνη παράταση του νόμου Κατσέλη ως την αντικατάστασή του
Η παράταση για λίγους μήνες, κατά πάσα πιθανότητα έως και τον Ιούνιο του 2019, του νόμου Κατσέλη, ώστε να δοθεί χρόνος για την αντικατάστασή του με ένα νέο μοντέλο προστασίας των αδύναμων οικονομικά νοικοκυριών, φαντάζει πλέον ως το πιο πιθανό σενάριο.
Σύμφωνα με τραπεζικές πηγές, ο χρόνος που απομένει ως το τέλος του έτους δεν επαρκεί για τη διαμόρφωση ενός ολοκληρωμένου σχεδίου, που θα προσαρμόζει τον ισχύοντα νόμο για τα υπερχρεωμένα νοικοκυριά στα νέα μεταμνημονιακά δεδομένα.
Με δεδομένο ωστόσο ότι τόσο οι θεσμοί όσο και οι τράπεζες θεωρούν ότι το υφιστάμενο πλαίσιο δεν εξυπηρετεί την προσπάθεια αποκλιμάκωσης των «κόκκινων» δανείων, καθώς δίνει καταφύγιο και σε στρατηγικούς κακοπληρωτές, εκτιμάται ότι θα δοθεί ένα χρονικό περιθώριο μερικών μηνών για συνέχιση των σχετικών διαβουλεύσεων.
Στο πλαίσιο αυτό, οι τράπεζες θεωρούν ότι κυβέρνηση και ευρωπαϊκές αρχές θα συμφωνήσουν τις επόμενες εβδομάδες την παράταση, με μειωμένα ωστόσο όρια ως προς τα εισοδήματα και την εμπορική αξία του προσημειωμένου ακινήτου, της περιόδου ισχύος του σημερινού νόμου, ώστε να δοθεί χρόνος για την ολοκλήρωση των διαπραγματεύσεων.
Τόσο η ΕΚΤ όσο και οι ελληνικές τράπεζες σε αυτό το μεταβατικό στάδιο θέλουν ο πήχης ως προς την αξία της πρώτης κατοικίας να μπει πολύ πιο χαμηλά από το όριο των 280.000 ευρώ που ισχύει σήμερα, στα επίπεδα των 100.000 ευρώ ή και χαμηλότερα.
Σε σχέση με την επόμενη ημέρα, τραπεζικοί κύκλοι πιστεύουν πως τα σενάρια είναι δύο:
– Να καταργηθεί πλήρως κάθε προστασία της πρώτης κατοικίας.
– Να θεσπιστεί ένα σχέδιο αντίστοιχο του Εστία που ισχύει στην Κύπρο, με το κράτος να επιδοτεί το 1/3 της μηνιαίας δόσης των αδύναμων δανειοληπτών που θα δεχθούν τη ρύθμιση που θα τους προτείνει η τράπεζα.
Το κυπριακό μοντέλο
Με βάση το μοντέλο προστασίας της κύριας κατοικίας και αναδιάρθρωσης οφειλών που ισχύει στην Κύπρο, οι δανειολήπτες που δέχονται τη ρύθμιση των χρεών τους κερδίζουν τα εξής:
– Ελάφρυνση του χρέους τους.
– Καταβολή του 1/3 των δόσεων του δανείου τους (τόκους και κεφάλαιο) από το κράτος.
– Μικρότερη δόση και μειωμένο επιτόκιο.
– Επιμήκυνση της περιόδου αποπληρωμής ανάλογα με την ηλικία του δανειολήπτη και υπό συγκεκριμένες προϋποθέσεις.
Για την ένταξη σε αυτό το καθεστώς, ισχύουν συγκεκριμένα εισοδηματικά και περιουσιακά κριτήρια. Σε όσους τα πληρούν, οι τράπεζες προσφέρουν μια τυποποιημένη λύση αναδιάρθρωσης με προκαθορισμένους όρους.
Συγκεκριμένα, το αναδιαρθρωμένο ποσό υπολογίζεται ως το χαμηλότερο μεταξύ:
α. του υπολοίπου του δανείου που εξασφαλίζεται με την πρώτη κατοικία κατά την ημερομηνία της αναδιάρθρωσης.
β. της αγοραίας αξίας της πρώτης κατοικίας.
Δηλαδή κατά μέγιστο κουρεύεται η διαφορά μεταξύ της τρέχουσας αξίας του προσημειωμένου ακινήτου και της οφειλής στην τράπεζα. Αν π.χ. μια κατοικία αποτιμάται στις 200.000 ευρώ και το χρέος ανέρχεται σε 260.000 ευρώ, τότε εφαρμόζεται κούρεμα 60.000 ευρώ και το υπόλοιπο ρυθμίζεται.
Οι δανειολήπτες μετά την εφαρμογή της ρύθμισης αποπληρώνουν στην τράπεζα τα 2/3 των πληρωμών τόκου και κεφαλαίου σύμφωνα με τους όρους του αναδιαρθρωμένου δανείου.
To κράτος καλύπτει το 1/3 των πληρωμών τόκου και κεφαλαίου μία φορά τον χρόνο, εφόσον ο δανειολήπτης συνεχίζει να καταβάλλει τα 2/3 και να εξυπηρετεί το αναδιαρθρωμένο του δάνειο.
Σε περίπτωση που τα μη εξυπηρετούμενα δάνεια καλύπτονται και από άλλες εμπράγματες εξασφαλίσεις, η τράπεζα θα προσφέρει επιπρόσθετο αναδιαρθρωμένο δάνειο σε ένα ποσό το οποίο ισούται με το χαμηλότερο μεταξύ:
α) του εναπομείναντος υπολοίπου του δανείου κατά την ημερομηνία αναδιάρθρωσης και
β) της αγοραίας αξίας των άλλων εμπράγματων εξασφαλίσεων.
Σε περίπτωση που παραμένει υπόλοιπο, το οποίο δεν καλύπτεται από άλλες εμπράγματες εξασφαλίσεις, αυτό θα παραμένει παγωμένο και θα καθίσταται απαιτητό από την τράπεζα μόνο σε περίπτωση αθέτησης των αναδιαρθρωμένων υποχρεώσεων του δανειολήπτη.
Οι υπάρχουσες εξασφαλίσεις / εγγυήσεις διατηρούνται και θα ζητούνται πρόσθετες, εκτός και αν συντρέχουν ορισμένες προϋποθέσεις.







Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.