

























Ξεπέρασαν το 1,8 εκατομμύριο οι νέες κάρτες που δόθηκαν σε πελάτες των ελληνικών τραπεζών, σύμφωνα με εκτιμήσεις παραγόντων του χρηματοπιστωτικού κλάδου. Καλύτερος μήνας, όπως ήταν αναμενόμενο, ήταν ο Ιούλιος, όταν και ο αριθμός των καινούριων χρεωστικών καρτών έφθασε στο 1,1 εκατ. με τον ρυθμό να πέφτει στη συνέχεια, αλλά να παραμένει σε σχετικά υψηλά επίπεδα σε σχέση με το παρελθόν. Αυτή τη στιγμή, εκτιμάται ότι οι κάρτες που έχουν οι Έλληνες καταναλωτές και τις χρησιμοποιούν φθάνουν περίπου στο 11 εκατ., αριθμός διόλου ευκαταφρόνητος.
Σε επίπεδο συναλλαγών, το τελευταίο τρίμηνο η αύξηση είναι εντυπωσιακή, καθώς πρακτικά η αξία και ο αριθμός των συναλλαγών έχει υπερδιπλασιαστεί. Όπως ήταν αναμενόμενο, τον πρώτο μήνα των capital controls υπήρξε «έκρηξη» στις συναλλαγές με κάρτες, με τους ρυθμούς να έχουν πλέον επιβραδυνθεί, αλλά να παραμένουν σε υψηλά επίπεδα σε σχέση με την περίοδο πριν από την επιβολή των ελέγχων κεφαλαίου.
Χαρακτηριστική είναι η περίπτωση μεγάλης αλυσίδας σούπερ μάρκετ, όπου το 2014 κάρτα χρησιμοποιήθηκε μόλις στο 14% των συναλλαγών στα ταμεία, ποσοστό που αυτή την περίοδο έχει φθάσει να διαμορφώνεται στο 35%. Σημειωτέον πως τον Ιούλιο το ποσοστό αυτό είχε φθάσει στο 70%. Επιπλέον, οι Έλληνες καταναλωτές έχουν αρχίσει να χρησιμοποιούν τις κάρτες και για μικρότερης αξίας συναλλαγές, κάτι που φαίνεται από το ότι εκτιμάται πως το μέσο ποσό συναλλαγής ανά κάρτα έχει πέσει κάτω από τα επίπεδα των 40 ευρώ.
Άνοδος στις χρεωστικές
Οι υπάρχουσες εκτιμήσεις αναφέρουν ότι περίπου το 10% των συναλλαγών γίνεται με κάρτα, ποσοστό που είναι σημαντικά αυξημένο σε σχέση με το 6% που ήταν τα προηγούμενα χρόνια. Όμως, η Ελλάδα απέχει ακόμη σημαντικά σε σχέση με την υπόλοιπη Ευρώπη, όπου κάρτες χρησιμοποιούνται σχεδόν στο 35% των συναλλαγών!
Μία ενδιαφέρουσα εξέλιξη είναι η σημαντική άνοδος που υπάρχει στη χρήση των χρεωστικών καρτών, όπου, ως γνωστόν, η χρέωση γίνεται απευθείας στον τραπεζικό λογαριασμό του πελάτη. Πριν από τον Ιούλιο, οι χρεωστικές αντιστοιχούσαν περίπου στο 35% των συναλλαγών με κάρτα με το υπόλοιπο 75% να αφορά πιστωτικές. Πλέον, το ποσοστό έχει αρχίσει να πλησιάζει το 50% – 50%, κάτι που έχει τη δική του σημασία, αν αναλογιστεί κανείς ότι στην Ευρώπη οι χρεωστικές κάρτες είναι εκείνες που χρησιμοποιούνται κατά κύριο λόγο από τους καταναλωτές.
Η επόμενη ημέρα
Σημαντικός παράγοντας για την περαιτέρω ενίσχυση των ψηφιακών συναλλαγών και της χρήσης των καρτών αναμένεται να είναι τα μέτρα που εξετάζει να πάρει το οικονομικό επιτελείο της κυβέρνησης, το οποίο θεωρεί ότι η αύξηση στη χρήση των καρτών μπορεί να συνεισφέρει σημαντικά στον περιορισμό της φοροδιαφυγής, κάτι που τονίζει συνεχώς τις τελευταίες ημέρες ο αναπληρωτής υπουργός Οικονομικών, Τρύφων Αλεξιάδης. Η σύνδεση της χρήσης των καρτών με το αφορολόγητο και η παροχή κινήτρων σε συγκεκριμένες κατηγορίες επαγγελματιών εκτιμάται από παράγοντες του χρηματοπιστωτικού κλάδου ότι θα βοηθήσει σημαντικά, προκειμένου να αυξηθεί περαιτέρω ο αριθμός των ψηφιακών συναλλαγών.
Αύξηση στα POS
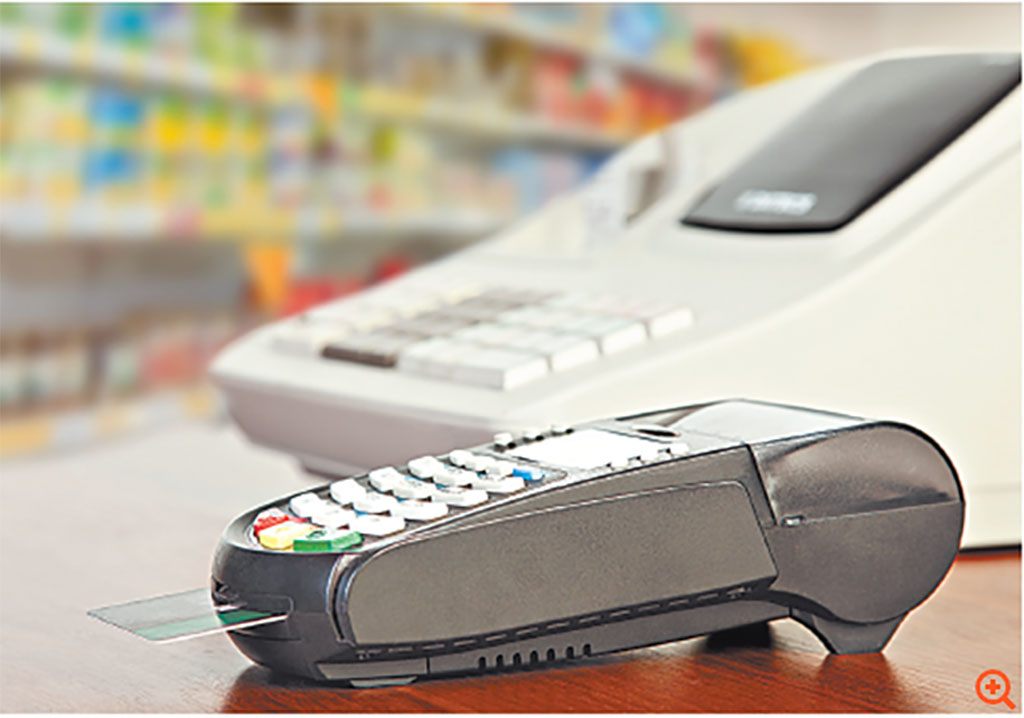
Σημαντικό ρόλο στην ενίσχυση των συναλλαγών με κάρτες το τελευταίο τρίμηνο έχει παίξει και η αύξηση που υπάρχει στη διαθεσιμότητα των μηχανημάτων αποδοχής συναλλαγών με κάρτες (POS).
Πριν από τα capital controls, ο αριθμός των POS που χρησιμοποιούνταν στην Ελλάδα εκτιμάτο περίπου στις 150.000, με τον αριθμό των σημείων πώλησης που δέχονται κάρτες να είναι σημαντικά χαμηλότερος (110.000 – 120.000) καθώς σε καταστήματα, όπως είναι τα σούπερ μάρκετ, υπάρχουν πολλαπλά POS. Τους τελευταίους τρεις μήνες η ζήτηση που υπήρξε κινήθηκε σε εντυπωσιακά υψηλά επίπεδα και σύμφωνα με εκτιμήσεις παραγόντων της αγοράς, στο συγκεκριμένο χρονικό διάστημα έχουν διατεθεί περίπου 35.000 – 40.000 POS, χωρίς αυτό να σημαίνει ότι όλα έχουν ήδη εγκατασταθεί, καθώς σημαντικό μέρος αφορά παραγγελίες που έχουν γίνει από τους εμπλεκόμενους «παίκτες». Επιπλέον, ένας σημαντικός αριθμός εξ αυτών των POS αφορά βέβαια αντικαταστάσεις παλαιότερων μηχανημάτων, σε κάθε περίπτωση, όμως, η αύξηση είναι εντυπωσιακή.
Πάντως, σε περίπτωση που η κυβέρνηση προχωρήσει στην εφαρμογή των μέτρων που συζητιούνται τότε η ζήτηση αναμένεται να «εκτοξευτεί», καθώς εκτιμάται ότι απαιτούνται επιπλέον 300.000 POS προκειμένου να καλυφθούν όλα τα σημεία. Δεν είναι τυχαίο ότι το 2016 εκτιμάται ότι οι εγκαταστάσεις νέων POS μπορεί να φθάσουν ακόμη και τις 150.000. Πάντως, ένας σημαντικός αριθμός εξ αυτών αναμένεται να είναι μικρότερου μεγέθους συσκευές (mPOS) που θα συνδέονται σε smartphones και tablets και τα οποία θα χρησιμοποιούνται κυρίως από ελεύθερους επαγγελματίες, μία κατηγορία που αναμένεται και αυτή να ξεκινήσει -ενδεχομένως και υποχρεωτικά σε ορισμένες περιπτώσεις- να προσφέρει τη δυνατότητα να δέχεται πληρωμή μέσω κάρτας.
Αξιοσημείωτο είναι πάντως ότι πλέον είναι πιο εύκολη η προμήθεια ενός POS από μία επιχείρηση. Το παλαιότερο μοντέλο που ήθελε την τράπεζα να είναι εκείνη που δίνει το τερματικό στην επιχείρηση υπό τη μορφή leasing έχει αρχίσει να αλλάζει. Η Viva Payments ήταν εκείνη που ξεκίνησε πρώτη να πωλεί το POS στην επιχείρηση -αρκεί η τελευταία να έχει έναν τραπεζικό λογαριασμό- και πλέον και οι τέσσερις συστημικές τράπεζες (Πειραιώς, Εθνική, Eurobank και Alpha) προσφέρουν αντίστοιχη δυνατότητα. Επιπλέον, έχει μειωθεί σημαντικά ο χρόνος ενεργοποίησης του POS για να δέχεται συναλλαγές. Εκεί που η διαδικασία απαιτούσε περίπου δύο μήνες, πλέον χρειάζονται 5-20 ημέρες στις περιπτώσεις των τραπεζών ή μερικές ώρες, όπως συμβαίνει με τη Viva.
ΕΜΠΟΡΟΙ
Προς μείωση της προμήθειας
Ένα από τα ζητήματα που εμπόδιζαν μέχρι τώρα την αύξηση του αριθμού των POS ήταν και αυτό της προμήθειας που έπαιρναν τα χρηματοπιστωτικά ιδρύματα για κάθε συναλλαγή. Η προμήθεια αυτή σε περιπτώσεις όπως αυτές των αλυσίδων σούπερ μάρκετ κινείται σε επίπεδα κάτω από το 1%, αλλά για τις υπόλοιπες επιχειρήσεις διαμορφώνεται μεταξύ 1,5% και 2% (ανάλογα με τον όγκο των συναλλαγών και τη σχέση της επιχείρησης με την τράπεζα), ενώ υπάρχουν και περιπτώσεις που φθάνει ακόμη και στο 2,5%.
Βέβαια, θα πρέπει να σημειωθεί ότι ακόμη και στην περίπτωση της χρήσης μετρητών υπάρχει κόστος για την επιχείρηση. Σύμφωνα με την ΕΣΕΕ, το κόστος αυτό είναι της τάξεως του 0,6% ανά συναλλαγή, όμως, άλλες εκτιμήσεις υποστηρίζουν ότι είναι υψηλότερο και ενδεχομένως ξεπερνά κατά πολύ το 1%.
Στην περίπτωση των συναλλαγών με κάρτα, πάντως, το ποσοστό της προμήθειας αναμένεται να μειωθεί από τις 9 Δεκεμβρίου, οπότε και τίθεται σε ισχύ η νέα οδηγία της Ευρωπαϊκής Ένωσης όπου η προμήθεια για τις διατραπεζικές συναλλαγές (interchange fee) θα πρέπει να είναι έως 0,2% (χρεωστικές) ή 0,3% (πιστωτικές), όταν αυτή τη στιγμή στην Ελλάδα είναι 0,6% (πιστωτικές) και 0,26 ευρώ (χρεωστικές) ανά συναλλαγή. Το interchange fee είναι, βέβαια, ένα μόνο μέρος της συνολικής προμήθειας με την οποία επιβαρύνεται μία επιχείρηση, αλλά η μείωσή του εκτιμάται ότι θα έχει ως αποτέλεσμα να πέσει και το συνολικό ποσοστό της προμήθειας στα επίπεδα του 1% για όλες τις επιχειρήσεις, κάνοντας έτσι περισσότερο ελκυστικές τις ψηφιακές συναλλαγές ακόμη και για μικρά σημεία λιανικής πώλησης.
Εθνος




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.