


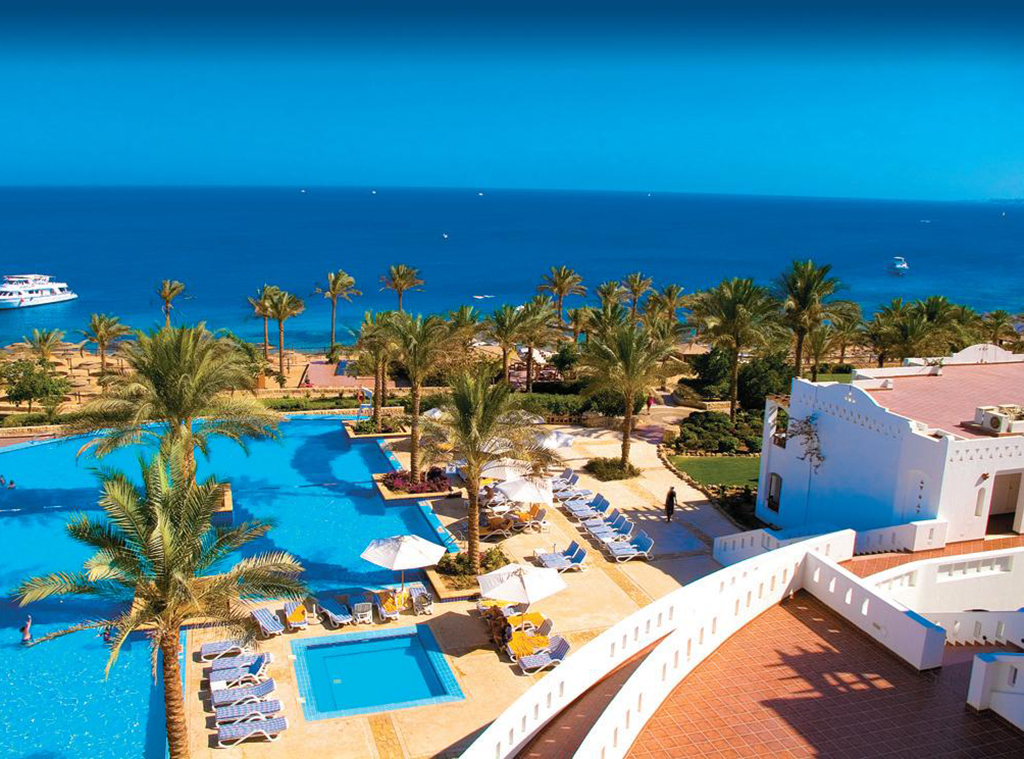
Οι ξενοδοχειακές επιχειρήσεις που παρουσιάζουν επισφαλείς απαιτήσεις λόγω πτώχευσης των ρωσικών πρακτορείων καθώς και λόγω πτώχευσης του ισπανικού διαδικτυακού tour operator “TRANSOTEL”, μπορούν να διαγράψουν οριστικά τις απαιτήσεις αυτές μέσα στο φορολογικό έτος 2014 και να εκπέσουν τα σχετικά ποσά από τα ακαθάριστα έσοδα του φορολογικού αυτού έτους.
Αυτό προβλέπει εγκύκλιος της Γενικής Γραμματείας Δημοσίων Εσόδων που αποσκοπεί στην ελάφρυνση των ελληνικών ξενοδοχειακών επιχειρήσεων που εμφανίζουν σημαντικές επισφαλείς απαιτήσεις λόγω πτώχευσης ξένων tour operators.
Το πρόβλημα είναι σημαντικό μιας και υπολογίζεται ότι οι απώλειες για τα ελληνικά ξενοδοχεία λόγω των “κανονιών” των ξένων τουριστικών πρακτορείων είναι της τάξης των 20 εκατ. ευρώ. Το 2014, άλλωστε, έβαλαν λουκέτα, μεταξύ άλλων, τα πρακτορεία Windrose, Labint, Solvex, South Cross, Versa και Transhotel.
Τι προβλέπει η ΠΟΛ
Συγκεκριμένα, η ΠΟΛ.1170 της ΓΓΔΕ με θέμα: “Έκπτωση επισφαλών απαιτήσεων ξενοδοχειακών επιχειρήσεων λόγω της πτώχευσης αλλοδαπών τουριστικών πρακτορείων το έτος 2014” προβλέπει τα εξής:
“Με τις διατάξεις της παραγράφου 1 του άρθρου 26 του ν.4172/2013 ορίζεται ότι τα ποσά των προβλέψεων για απόσβεση επισφαλών απαιτήσεων και οι διαγραφές αυτών, με την επιφύλαξη των οριζομένων στις παραγράφους 5 έως 7 του ίδιου άρθρου, εκπίπτουν για φορολογικούς σκοπούς, με τις προϋποθέσεις που τίθενται στην ίδια παράγραφο. Επιπλέον με τις διατάξεις των παραγράφων 3 και 4 του ίδιου άρθρου και νόμου ορίζεται, ότι η πρόβλεψη επισφαλών απαιτήσεων ανακτάται άμεσα με τη μεταφορά αυτής της πρόβλεψης στα κέρδη της επιχείρησης, εφόσον η απαίτηση· α) καταστεί εισπράξιμη ή β) διαγραφεί.
Η απαίτηση δύναται να διαγραφεί για φορολογικούς σκοπούς μόνον εφόσον πληρούνται σωρευτικά οι εξής προϋποθέσεις·
α) έχει προηγουμένως εγγραφεί ποσό που αντιστοιχεί στην οφειλή ως έσοδο,
β) έχει προηγουμένως διαγραφεί από τα βιβλία του φορολογούμενου και γ) έχουν αναληφθεί όλες οι κατά νόμο ενέργειες για την είσπραξη της απαίτησης.
2. Από τα ανωτέρω και με βάση την ΠΟΛ.1056/2.3.2015 εγκύκλιό μας με την οποία δόθηκαν οδηγίες για την ορθή και ομοιόμορφη εφαρμογή των διατάξεων του άρθρου 26 του ν.4172/2013 συνάγεται ότι προκειμένου για τη διαγραφή της απαίτησης απαιτείται ο σχηματισμός της πρόβλεψης με βάση τις προϋποθέσεις της παρ.1 του άρθρου αυτού.
3. Από τα στοιχεία που τέθηκαν υπόψη της υπηρεσίας μας με το σχετικό έγγραφο του Ξενοδοχειακού Επιμελητηρίου της Ελλάδος, προκύπτει ότι το έτος 2014 πτώχευσε ο Ισπανικός διαδικτυακός tour operator “TRANSOTEL”, καθώς και πολλά Ρωσικά τουριστικά πρακτορεία, κατάλογος των οποίων (ως συνημμένο) μας απεστάλη από το ως άνω Επιμελητήριο με τη μεσολάβηση του γραφείου του Ε.Ο.Τ. Ρωσίας. Με τους ως άνω τουριστικούς πράκτορες είχαν συνάψει συμβάσεις συνεργασίας και σε αρκετές περιπτώσεις κατ’ αποκλειστικότητα πολλές ημεδαπές ξενοδοχειακές επιχειρήσεις, γεγονός που έχει ως αποτέλεσμα η εξόφληση των τιμολογίων που έχουν εκδοθεί επί πιστώσει προς τα υπόψη πρακτορεία να καταστεί πρακτικά αδύνατη.
Από το Ξενοδοχειακό Επιμελητήριο της Ελλάδος τονίσθηκε ιδιαίτερα, ότι προκειμένου για την απόδειξη της αφερεγγυότητας των ρώσων και ισπανών οφειλετών, η προσκόμιση τελεσίδικης δικαστικής απόφασης σε βάρος των οφειλετών αυτών αποτελεί μία διαδικασία εξαιρετικά χρονοβόρα και κοστοβόρα και επιπλέον δεν δημιουργεί καμία προσδοκία είσπραξης των οφειλομένων.
4. Κατόπιν όλων όσων αναφέρθηκαν πιο πάνω και δεδομένου ότι αφενός μεν λόγω της ιδιαιτερότητας της κατάστασης δεν είναι δυνατόν να σχηματισθούν προβλέψεις για απόσβεση επισφαλών απαιτήσεων για το σύνολο των οφειλών των αλλοδαπών τουριστικών πρακτορείων εντός του 2014 και αφετέρου ότι οι ζημίες που υπέστησαν οι ημεδαπές ξενοδοχειακές επιχειρήσεις από τη μη είσπραξη των απαιτήσεών τους οφείλονται σε οριστικό γεγονός (πτώχευση αλλοδαπών οφειλετών), το οποίο μάλιστα θέτει ζήτημα επιβίωσης των επιχειρήσεων αυτών λόγω του μεγάλου ύψους των υπόψη ζημιών, με την παρούσα γίνεται δεκτό ότι οι ξενοδοχειακές επιχειρήσεις που παρουσιάζουν επισφαλείς απαιτήσεις λόγω πτώχευσης των ρωσικών πρακτορείων που περιλαμβάνονται στον επισυναπτόμενο κατάλογο καθώς και λόγω πτώχευσης του Ισπανικού διαδικτυακού tour operator “TRANSOTEL”, μπορούν να διαγράψουν οριστικά τις απαιτήσεις αυτές μέσα στο φορολογικό έτος 2014 και να εκπέσουν τα σχετικά ποσά από τα ακαθάριστα έσοδα του φορολογικού αυτού έτους, τηρουμένων των προϋποθέσεων του άρθρου 22 του ν.4172/2013, αλλά και με την επιπλέον προϋπόθεση ότι η ξενοδοχειακή επιχείρηση που ζημιώθηκε δεν έχει αποζημιωθεί με κανέναν τρόπο για το ποσό των υπόψη οφειλών (ζήτημα πραγματικό).
Διαβάστε ακόμα για: ξενοδοχεία
capital.gr




Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.