






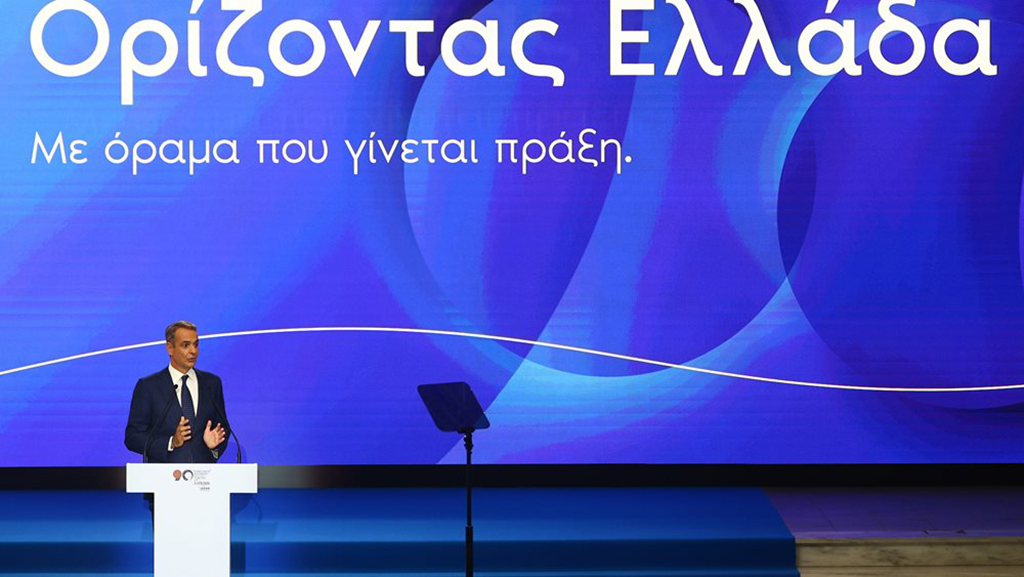
- Οι φορολογικές παρεμβάσεις που ανακοίνωσε ο πρωθυπουργός θα ωφελήσουν κυρίως ελεύθερους επαγγελματίες, τρίτεκνους και αγρότες, με στόχο τη στήριξη του διαθέσιμου εισοδήματος.
- Η κατάργηση των προσαυξήσεων για τους ελεύθερους επαγγελματίες και η μείωση της προκαταβολής φόρου θα ισχύσουν από το 2027, προσφέροντας σημαντική ανακούφιση.
- Οι επιχειρήσεις θα δουν σταδιακή μείωση της προκαταβολής φόρου και κατάργηση του τέλους επιτηδεύματος, με στόχο την ενίσχυση της ανάπτυξης.
- Η μεταφορά 1,5 δισ. ευρώ από το Ταμείο Ανάκαμψης στην Ελληνική Αναπτυξιακή Τράπεζα θα υποστηρίξει τη χρηματοδότηση μικρομεσαίων επιχειρήσεων.
Συνεπείς ελεύθεροι επαγγελματίες, τρίτεκνοι, κατ΄επάγγελμα αγρότες και επιχειρήσεις είναι οι “κερδισμένοι” των φορολογικών παρεμβάσεων που ανακοίνωσε ο πρωθυπουργός από το βήμα της ΔΕΘ. Οι φορολογικές ελαφρύνσεις οι οποίες θα ενεργοποιηθούν σταδιακά το 2027 και θα συνεχιστούν τα επόμενα έτη, διαμορφώνουν έναν οδικό χάρτη για τη μόνιμη στήριξη του διαθέσιμου εισοδήματος των νοικοκυριών και του τζίρου των επιχειρήσεων. Χιλιάδες ελεύθεροι επαγγελματίες θα πληρώσουν χαμηλότερο φόρο λόγω της απαλλαγής από τεκμαρτό υπολογισμό του εισοδήματος των προσαυξήσεων που συνδέονται με τον κύκλο εργασιών και τη μισθοδοσία αλλά και της μείωσης της προκαταβολής φόρου, αγρότες και πολύτεκνοι με εισόδημα έως 20.000 ευρώ δεν θα καταβάλλουν φόρο. Για τις επιχειρήσεις ξεκινά μια περίοδος που σταδιακά θα λάβουν ανάσες μέσω της μείωσης της προκαταβολής φόρου και της σταδιακής κατάργησης του τέλους επιτηδεύματος.
Συγκεκριμένα:
1.Ελεύθεροι Επαγγελματίες
Oι συνεπείς ελεύθεροι επαγγελματίες θα επωφεληθούν από την κατάργηση των προσαυξήσεων βάσει κύκλου εργασιών και μισθοδοσίας. Υπενθυμίζεται ότι το ελάχιστο τεκμαρτό καθαρό εισόδημα για τους ελεύθερους επαγγελματίες υπολογίζεται βάσει του κατώτατου μισθού και προσαυξάνεται με βάση τη μισθοδοσία και τον κύκλο εργασιών. Συγκεκριμένα προστίθεται το 10% του συνολικού κόστους μισθοδοσίας του προσωπικού (μισθοί + εργοδοτικές εισφορές).Παράλληλα συγκρίνεται ο τζίρος της επιχείρησης με τον μέσο όρο τζίρου του ΚΑΔ της προηγούμενης χρήσης. Εάν ο τζίρος της επιχείρησης υπερβαίνει τον μέσο όρο του ΚΑΔ, επιβάλλεται προσαύξηση 5% έως 10% επί της διαφοράς στο ελάχιστο τεκμαρτό εισόδημα. Η συνέπεια θα αποδεικνύεται από την ανταπόκριση των επαγγελματιών στα παραστατικά που αναρτούν στο MyDATA και τη χρήση των POS και δεν έχουν υποπέσει σε φορολογικές παραβάσεις.
Οι αλλαγές στο τεκμαρτό σύστημα φορολόγησης αφορούν τα εισοδήματα του 2026, δηλαδή θα εφαρμοστούν στις φορολογικές δηλώσεις του 2027. Επίσης, η προκαταβολή φόρου μειώνεται στο 50%, από 55% σήμερα, για το φορολογικό έτος 2027 για τους επαγγελματίες που δραστηριοποιούνται σε οικισμούς κάτω των 2.000 κατοίκων και κάτω των 2.200 κατοίκων στη Δυτική Μακεδονία. Για παράδειγμα μια επιχείρηση εστίασης με 15 χρόνια λειτουργίας, πέντε εργαζομένους και ετήσια μισθοδοσία 105.000 ευρώ με τις νέες παρεμβάσεις κερδίζει 2.534 ευρώ τον χρόνο.
2. Επιχειρήσεις
Για τις επιχειρήσεις η προκαταβολή φόρου θα αρχίσει να μειώνεται σταδιακά από το φορολογικό έτος 2028 κατά 5 ποσοστιαίες μονάδες τον χρόνο, με στόχο να φτάσει στο 50%, από 80% σήμερα. Παράλληλα, το τέλος επιτηδεύματος καταργείται στην Περιφέρεια από το φορολογικό έτος 2026, όμως για τις επιχειρήσεις της Αττικής, προβλέπεται μείωση κατά 50% το 2028 και πλήρης κατάργηση το 2029. Ταυτόχρονα θα μεταφερθεί 1,5 δισ. ευρώ από το Ταμείο Ανάκαμψης στην Ελληνική Αναπτυξιακή Τράπεζα, με στόχο την ενίσχυση της χρηματοδότησης των μικρομεσαίων επιχειρήσεων. Από το συνολικό ποσό, 1,1 δισ. ευρώ θα κατευθυνθούν σε δανειοδοτικά εργαλεία και 400 εκατ. ευρώ σε εγγυοδοτικά προγράμματα.
Παράλληλα επιταχύνονται αποσβέσεις για τον εξοπλισμό των επιχειρήσεων, από τα 10 στα 6 χρόνια, δίνοντας ταχύτερα φορολογικά οφέλη σε όσες προχωρούν σε ανανέωση του παραγωγικού τους εξοπλισμού και νέες επενδύσεις. Στον αντίποδα, οι διανομές κερδών προς μέλη διοικητικών συμβουλίων, όταν υπερβαίνουν τις 60.000 ευρώ, θα φορολογούνται με συντελεστή 15%, από 5% σήμερα, αυξάνοντας τη φορολογική επιβάρυνση για τις υψηλότερες αμοιβές και διανομές.
3.Τρίτεκνοι – Αγρότες
Για τους τρίτεκνους, από το φορολογικό έτος 2027 μηδενίζεται ο φόρος εισοδήματος έως τις 20.000 ευρώ, με το αφορολόγητο να αυξάνεται κατά 11.000 ευρώ, στα 25.364 ευρώ. Ετσι, τρίτεκνος με εισόδημα 20.000 ευρώ, ο οποίος πλήρωνε φόρο 620 ευρώ, θα έχει πλέον μηδενική επιβάρυνση. Για τους κατ’ επάγγελμα αγρότες από το φορολογικό έτος 2026 μηδενίζεται ο φόρος για εισοδήματα έως 20.000 ευρώ με το αφορολόγητο όριο να αυξάνεται κατά 13.571 ευρώ και φθάνει στα 22.204 ευρώ. Για παράδειγμα αγρότης με εισόδημα 20.000 ευρώ, ο οποίος μέχρι σήμερα πλήρωνε φόρο 1.183 ευρώ, δεν θα πληρώνει πλέον φόρο, ενώ στα 30.000 ευρώ εισοδήματος η επιβάρυνση περιορίζεται στα 2.183 ευρώ από 5.083 ευρώ, με κέρδος 2.900 ευρώ.
Πηγή: capital.gr

Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.