


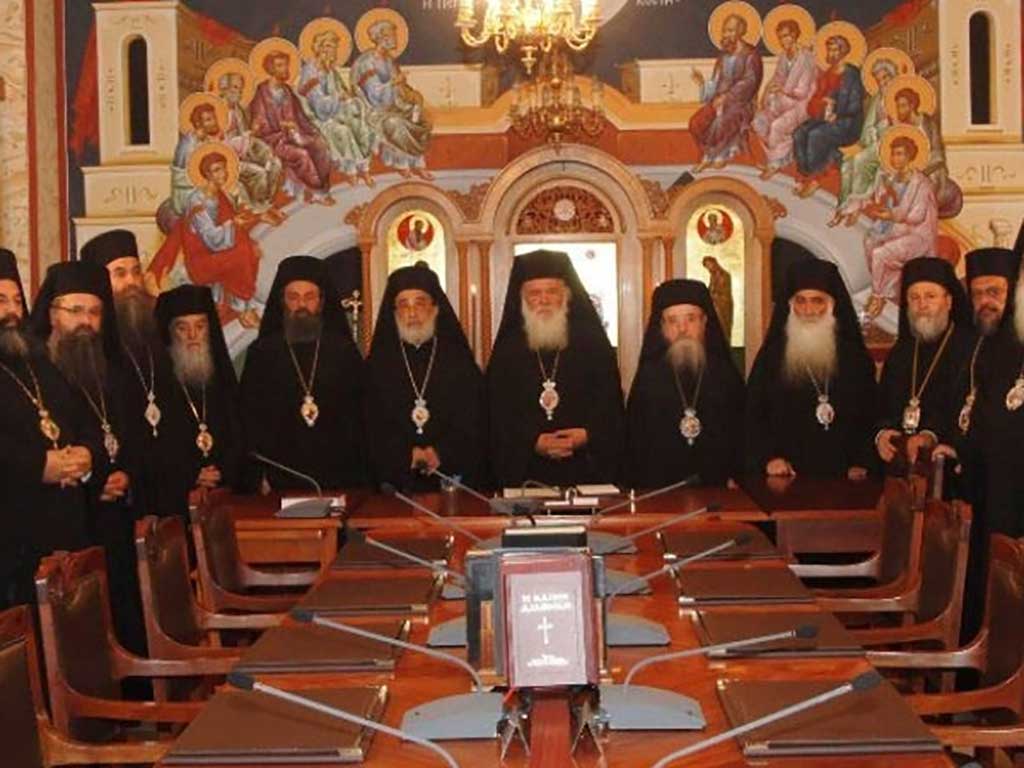
Τη δική της απάντηση, σε όσα είπε χθες κατά τη διάρκεια ομιλίας του στη ΔΕΘ ο Ν. Χριστοδουλάκης, με αφορμή ένα σχόλιο του Μητροπολίτη Άνθιμου, δίνει η Ιερά Σύνοδος.
“Σε χθεσινή ομιλία του στην Θεσσαλονίκη ο Υπουργός Οικονομίας κ. Νίκος Χριστοδουλάκης, απαντώντας στην ερώτηση του επιχώριου Σεβ. Μητροπολίτη κ. Ανθίμου “πού πάνε οι φόροι που εισπράττει το κράτος”, φέρεται να προέβη, αντί απαντήσεως επί της ουσίας, σε μια ad hominem υπόδειξη προς τον Σεβ. Μητροπολίτη Θεσσαλονίκης ότι δεν χρειάζεται να ανησυχεί, γιατί μέχρι τώρα καμία κυβέρνηση δεν τόλμησε να φορολογήσει την Εκκλησία” αναφέρει σύμφωνα με το ecclesia.gr η Ιερά Σύνοδος, και συνεχίζει:
“Κατ’ αρχάς προκαλεί απορία η αναπαραγωγή του αστικού μύθου ότι “η ορθόδοξη Εκκλησία δεν φορολογείται ή έχει φορολογικά προνόμια” από τον ίδιο τον Υπουργό Οικονομίας της χώρας. Επειδή ίσως ο κ. Υπουργός δεν έχει προλάβει να ενημερωθεί για τις νομοθετικές αλλαγές στην φορολόγηση της Εκκλησίας της Ελλάδος από την τελευταία του θητεία ως Υπουργού Οικονομίας – Οικονομικών (2001-2004) και μέχρι σήμερα, επαναλαμβάνουμε ότι προβλέπεται και καταβάλλεται από τα νομικά πρόσωπα της Εκκλησίας της Ελλάδος :
α. Φόρος Εισοδήματος με συντελεστή 26% για τα έσοδά τους, τα οποία μάλιστα θεωρούνται κατά νόμον ως “έσοδα από επιχειρηματική δραστηριότητα”, και προκαταβολή Φόρου Εισοδήματος επομένου έτους με συντελεστή 55% (άρθρα 44, 45 περ. γ΄, 47 παρ. 2, 58, 71 παρ. 1 του Ν. 4172/2013).
β. Φόρος Δωρεών και Κληρονομιών με συντελεστή 0,5%, όπως προβλέπεται για τα Νομικά Πρόσωπα Δημοσίου Δικαίου και τους Ο.Τ.Α. (άρθρα 25 παρ. 3, 29 παρ. 5 43 Κεφ. Β΄ περ. α΄ Ν. 2960/2001, 25 παρ. 9, 14, 16 Ν. 3842/2010).
γ. Φόρος Προστιθέμενης Αξίας (ΦΠΑ) με τους ίδιους συντελεστές, οι οποίοι γενικώς ισχύουν για παραδόσεις αγαθών και παροχή υπηρεσιών, που αποτελούν εμπορική δραστηριότητα (Ν. 2859/2000).
δ. Ενιαίος Φόρος Ακίνητης Ιδιοκτησίας (ΕΝ.Φ.Ι.Α.), κύριος και συμπληρωματικός, για όλα τα ακίνητά τους (άρθρα 5 παρ. 3 Ν. 4223/2013, δέκατο όγδοο παρ. 1.β Ν. 4286/2014). Απαλλάσσονται μόνο οι λατρευτικοί χώροι και οι κοινωφελείς χώροι (π.χ. γηροκομεία, αίθουσες συσσιτίων) που ιδιοχρησιμοποιούνται. Η εν λόγω απαλλαγή ισχύει όχι μόνο για την Εκκλησία της Ελλάδος, αλλά και για όλους τους νόμιμα υφισταμένους λατρευτικούς χώρους ή ακίνητα κοινωφελούς χρήσεως που χρησιμοποιούνται από όλες τις γνωστές θρησκείες και όλα τα μη κερδοσκοπικά νομικά πρόσωπα ιδιωτικού δικαίου (σωματεία, ιδρύματα κ.λπ.) (άρθρο 3 παρ. 1 περ. δ΄, ε΄, στ΄.α) Ν. 4223/2013).
Επιπλέον παρακρατούνται και αποδίδονται από τα εκκλησιαστικά νομικά πρόσωπα φόροι για παροχή μισθωτών ή ανεξάρτητων υπηρεσιών (άρθρο 61, 62, 64 παρ. 1δ Ν. 4172/2013) και καταβάλλονται τέλη χαρτοσήμου (κωδ. Π.Δ. της 28.7.1931) και όλες οι κρατήσεις (π.χ. ΟΓΑ) επί της αξίας συναλλαγών, που ισχύουν γενικώς για τα υπόλοιπα νομικά πρόσωπα.
Τέλος, η οποιαδήποτε ανησυχία της Εκκλησίας, την οποία διασκέδασε ο κ. Υπουργός κατά το ανωτέρω ατυχή τρόπο, σε σχέση με την υπερφορολόγηση των πολιτών και την αποτελεσματική διαχείριση από το Κράτος των φορολογικών εσόδων, προέρχεται από την ζωντανή εμπειρία μέσα από τις Ενορίες, τα εκκλησιαστικά ιδρύματα και τα φιλόπτωχα ταμεία, που παρέχουν ηθική και υλική συμπαράσταση στη διαρκώς αυξανόμενη ανθρώπινη ανάγκη, φτωχοποίηση και έλλειψη ελπίδας των κατοίκων αυτής της χώρας, γεγονός που συνεπάγεται ότι η Εκκλησία δικαιούται και υποχρεούται “δια να ομιλεί” για τα θέματα αυτά, ελευθέρως και ακωλύτως, στην πολιτική ηγεσία της Πατρίδας”.





Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.